Factoring für Wiesbadens Mittelstand

Factoring in Wiesbaden: Liquidität für Dienstleister, Industrie und Wachstum

Wiesbadener Unternehmen aus Beratung, IT, Gesundheitswirtschaft, Chemie, Pharma und Industrie tragen Personal-, Projekt- oder Betriebskosten häufig früher, als ihre B2B-Forderungen bezahlt werden. Wir vergleichen passende Factoring-Anbieter und Modelle für diese unterschiedlichen Forderungsstrukturen.

  • Geeignete B2B-Forderungen früher in Liquidität umwandeln
  • Personal-, Projekt- und Betriebskosten verlässlicher finanzieren
  • Längere Zahlungsziele größerer Geschäftskunden überbrücken
  • Factoring-Anbieter unabhängig nach Geschäftsmodell und Forderungsstruktur vergleichen
Unabhängiger Anbieter-Vergleich · Persönliche digitale Beratung · Für Wiesbadener KMU und Mittelstand · Spezialisiert auf B2B-Forderungen

Liquidität für Ihr Wiesbadener Unternehmen sichern

Kostenlose und unverbindliche Factoring-Analyse

Finanzieller Spielraum

Wenn Leistung und Zahlung zeitlich auseinanderliegen

Ob Beratungsprojekt, IT-Leistung, medizinische Lieferung oder industrielle Produktion: In vielen Wiesbadener Geschäftsmodellen entstehen Kosten bereits während der Leistungserbringung. Factoring kann geeignete Rechnungen nach Abschluss der Leistung früher liquiditätswirksam machen und dadurch den Zeitraum bis zur Kundenzahlung verkürzen.

01

Personalkosten planbarer decken

Beratungen, IT-Unternehmen und andere personalintensive B2B-Betriebe zahlen Gehälter laufend, während Kundenrechnungen häufig erst Wochen später eingehen. Factoring kann diesen zeitlichen Abstand verkürzen.

02

Material und Betriebsmittel finanzieren

Industrie-, Pharma- und technologieorientierte Unternehmen müssen Material, Waren, Energie oder externe Leistungen teilweise bereits finanzieren, bevor ihre Geschäftskunden bezahlen.

03

Neue Aufträge schneller annehmen

Wachstum bindet zunächst Kapital. Wenn zusätzliche Projekte oder Aufträge mehr Personal, Material oder Kapazitäten erfordern, kann der Verkauf geeigneter Forderungen zusätzlichen Finanzierungsspielraum schaffen.

04

Große Debitoren besser einplanen

Bei größeren Geschäftskunden können längere Zahlungsziele oder hohe Einzelrechnungen den Forderungsbestand stark beeinflussen. Factoring kann helfen, diese Außenstände früher in nutzbare Liquidität zu überführen.

05

Ausfallrisiken gezielt begrenzen

Je nach Factoring-Modell kann die Factoringgesellschaft innerhalb der vereinbarten Bedingungen das Delkredererisiko für zuvor geprüfte und angekaufte Forderungen übernehmen.

06

Angebote nach Gesamtwirkung vergleichen

Nicht jede Factoringgesellschaft passt zu jeder Forderungsstruktur. Wir vergleichen unter anderem Ankaufskriterien, Debitorenlimits, Kosten, Leistungsumfang und Vertragsbedingungen.

Wiesbadener Wirtschaft
Regionaler Kontext

Wiesbaden zwischen Dienstleistungswirtschaft und industrieller Wertschöpfung

Wiesbaden verbindet einen ausgeprägten Dienstleistungssektor mit technologie- und industrieorientierten Unternehmen. Die Nähe zum Rhein-Main-Wirtschaftsraum bringt zugleich Geschäftskunden, Lieferketten und Projektbeziehungen über die Stadtgrenzen hinaus zusammen. Für die Liquiditätsplanung entsteht dadurch ein breites Spektrum unterschiedlicher Forderungs- und Zahlungsstrukturen.

Wissensbasierte Geschäftsmodelle

Beratung, IT und projektbezogene Unternehmensleistungen sind häufig personalintensiv. Die laufenden Kosten entstehen während der Leistung, während der Mittelzufluss erst nach Rechnungsstellung und vereinbartem Zahlungsziel folgt.

Industrie, Chemie und technologieorientierte Produktion

Produzierende und technologieorientierte Unternehmen arbeiten mit Materialeinsatz, Betriebsmitteln und teilweise größeren B2B-Aufträgen. Dadurch kann bereits vor dem Zahlungseingang erheblicher Kapitalbedarf entstehen.

Gesundheitswirtschaft mit laufenden Kosten

Unternehmen aus Gesundheitswirtschaft, Medizintechnik und angrenzenden B2B-Bereichen tragen regelmäßig Personal-, Waren- oder Betriebskosten, während gewerbliche Forderungen zeitversetzt eingehen können.

Geschäftsbeziehungen im Rhein-Main-Raum

Wiesbadener Unternehmen arbeiten häufig mit Geschäftskunden und Partnern innerhalb des gesamten Rhein-Main-Gebiets und darüber hinaus. Unterschiedliche Debitorengrößen, Zahlungsziele und Forderungsvolumen machen eine individuell passende Factoring-Struktur besonders wichtig.

Zielgruppen

Welche Wiesbadener Unternehmen passen zu Factoring?

Factoring eignet sich besonders für Unternehmen mit klaren B2B-Forderungen, wiederkehrender Rechnungsstellung und einem spürbaren zeitlichen Abstand zwischen eigener Leistung und Kundenzahlung. In Wiesbaden betrifft das sowohl wissensbasierte Geschäftsmodelle als auch technologie- und industrieorientierte Betriebe.

Beratungs- und Projektunternehmen

Für Unternehmen mit laufenden Personal- und Projektkosten, deren Leistungen gegenüber gewerblichen Auftraggebern erst nach Projektfortschritt oder Abschluss abgerechnet und später bezahlt werden.

IT- und Technologieunternehmen

Für B2B-Anbieter mit Entwicklungs-, Personal- und Betriebskosten, die digitale oder technische Leistungen für größere Geschäftskunden erbringen.

Industrie- und Produktionsbetriebe

Für Unternehmen mit Materialeinsatz, laufender Fertigung und größeren Forderungen gegenüber gewerblichen Abnehmern.

Gesundheitswirtschaft & Medizintechnik

Für geeignete B2B-Unternehmen mit laufenden Personal-, Waren- oder Technikkosten und zeitversetzten Forderungseingängen.

Unternehmen mit größeren Debitoren

Für Betriebe, bei denen einzelne Geschäftskunden einen wesentlichen Teil des Forderungsbestands ausmachen und Zahlungsziele entsprechend stärker auf die Liquidität wirken.

Wachsende Mittelständler

Für Unternehmen, deren steigendes Auftragsvolumen zunächst mehr Kapital für Personal, Material, externe Leistungen oder zusätzliche Kapazitäten bindet.

Wiesbadens Wirtschaftsstruktur

Wiesbaden als Dienstleistungs- und Unternehmensstandort in Zahlen

Wiesbaden verbindet einen ausgeprägten Dienstleistungssektor mit Industrie, High-Tech und IT. Offizielle Standortdaten zeigen zugleich eine hohe Beschäftigtenzahl und eine relevante industrielle und gewerbliche Basis.

149.517 Beschäftigte

Sozialversicherungspflichtige Beschäftigung

Zum 30.06.2024 waren in Wiesbaden 149.517 sozialversicherungspflichtig Beschäftigte registriert.

1.062 Hektar

Industrie- und Gewerbefläche

Wiesbaden verfügt über 1.062 Hektar Industrie- und Gewerbefläche und besitzt damit neben dem Dienstleistungssektor eine relevante gewerbliche Basis.

45 %

Beschäftigte in größeren Betrieben

45 Prozent der Beschäftigten arbeiten in Wiesbaden in Betrieben mit mehr als 250 Angestellten.

300.089 Einwohner

Landeshauptstadt mit großem Wirtschaftsraum

Wiesbaden hatte zum 31.01.2025 insgesamt 300.089 Einwohner.

Quellen: Landeshauptstadt Wiesbaden, Wirtschaftsstandort und Wiesbaden in Zahlen. Datenstände 2024/2025.

REGIONALE ZAHLUNGSSTRUKTUREN

Wenn Wiesbadener Unternehmen Leistung vor Zahlung finanzieren

In Wiesbaden treffen unterschiedliche B2B-Geschäftsmodelle aufeinander: projektorientierte Dienstleistungen, IT, Gesundheitswirtschaft und industrielle Unternehmen. Gemeinsam ist vielen davon, dass Personal-, Projekt-, Material- oder Betriebskosten bereits entstehen, bevor der zugehörige Zahlungseingang erfolgt.

  • Bei Beratungs-, IT- und Projektunternehmen entstehen Gehälter und externe Leistungen häufig schon während der Leistungserbringung, während Rechnungen erst nach abgeschlossenen Leistungsabschnitten gestellt und später bezahlt werden.
  • Industrie-, Chemie- und technologieorientierte Unternehmen tragen Material-, Produktions- und Betriebskosten häufig früher als ihre gewerblichen Kunden die entsprechenden Forderungen begleichen.
  • Je größer Rechnungsvolumen und Zahlungsziel ausfallen, desto stärker kann Kapital im Forderungsbestand gebunden sein. Factoring kann geeignete und bereits entstandene B2B-Forderungen früher liquiditätswirksam machen.
  • Bei wenigen großen Geschäftskunden sollten neben Zahlungszielen auch Debitorenbonität und mögliche Ankaufslimits berücksichtigt werden, weil sie den tatsächlich nutzbaren Finanzierungsspielraum beeinflussen können.
Liquiditätsbeispiel

Liquiditätsbeispiel für ein Wiesbadener Beratungsunternehmen

Ein Wiesbadener Beratungsunternehmen schließt ein größeres B2B-Projekt ab und stellt seinem Auftraggeber eine Rechnung über 80.000 Euro mit 45 Tagen Zahlungsziel. Gehälter, externe Spezialisten und laufende Projektkosten wurden zu diesem Zeitpunkt bereits bezahlt. Die Modellrechnung zeigt, wie der Ankauf einer geeigneten Forderung den Mittelzufluss zeitlich vorziehen kann.

80.000 €

Beispielhafte ankauffähige B2B-Forderung

45 Tage

Vereinbartes Zahlungsziel

68.000 €

Beispielhafte Erstauszahlung bei angenommener Quote von 85 %

Vereinfachtes Modell ohne individuelle Factoringgebühren und Finanzierungskosten

Vorausgesetzt wird eine vollständig erbrachte und grundsätzlich ankauffähige B2B-Forderung

Die tatsächliche Ankauffähigkeit und Auszahlungsquote legt die Factoringgesellschaft fest

Das Beispiel dient ausschließlich der Veranschaulichung und stellt kein individuelles Angebot dar

Praxisbeispiele: Factoring im Wiesbadener Mittelstand

Drei modellhafte Szenarien zeigen, wie Wiesbadener Unternehmen unterschiedliche Vorfinanzierungs- und Zahlungszielstrukturen mit Factoring begleiten können.

Wie ein Wiesbadener Beratungsunternehmen neue Projekte und zusätzliche Fachkräfte finanzieren kann

Beratungswachstum trotz langer Zahlungsziele finanzieren

Ein Wiesbadener Beratungsunternehmen betreut mehrere größere B2B-Kunden parallel. Der wesentliche Kostenblock besteht aus Gehältern und externen Spezialisten, die während der laufenden Projekte kontinuierlich bezahlt werden müssen.

Herausforderung

Neue Mandate erhöhen unmittelbar den Personalbedarf, während bereits abgerechnete Leistungen erst nach vereinbartem Zahlungsziel bezahlt werden.

Lösung

Berger Factoring vergleicht Anbieter, die zur Leistungs-, Vertrags- und Debitorenstruktur des Unternehmens passen. Vollständig erbrachte und ankauffähige Forderungen können nach erfolgreicher Einrichtung entsprechend den Vertragsbedingungen verkauft und vorfinanziert werden.

Ergebnis
  • Liquidität für laufende Personalkosten
  • Mehr Spielraum für zusätzliche Projekte
  • Geeignet für B2B-Projektgeschäft
  • Finanzierung orientiert sich am geeigneten Forderungsbestand
Russische Kirche auf dem Neroberg in Wiesbaden mit ihren charakteristischen goldenen Kuppeln.
Branche Beratung & wissensbasierte Dienstleistungen

Zahlungsziel 30 bis 60 Tage

Loesung Inhouse- oder Full-Service-Factoring

Nutzen Liquidität für Personal und neue Projekte
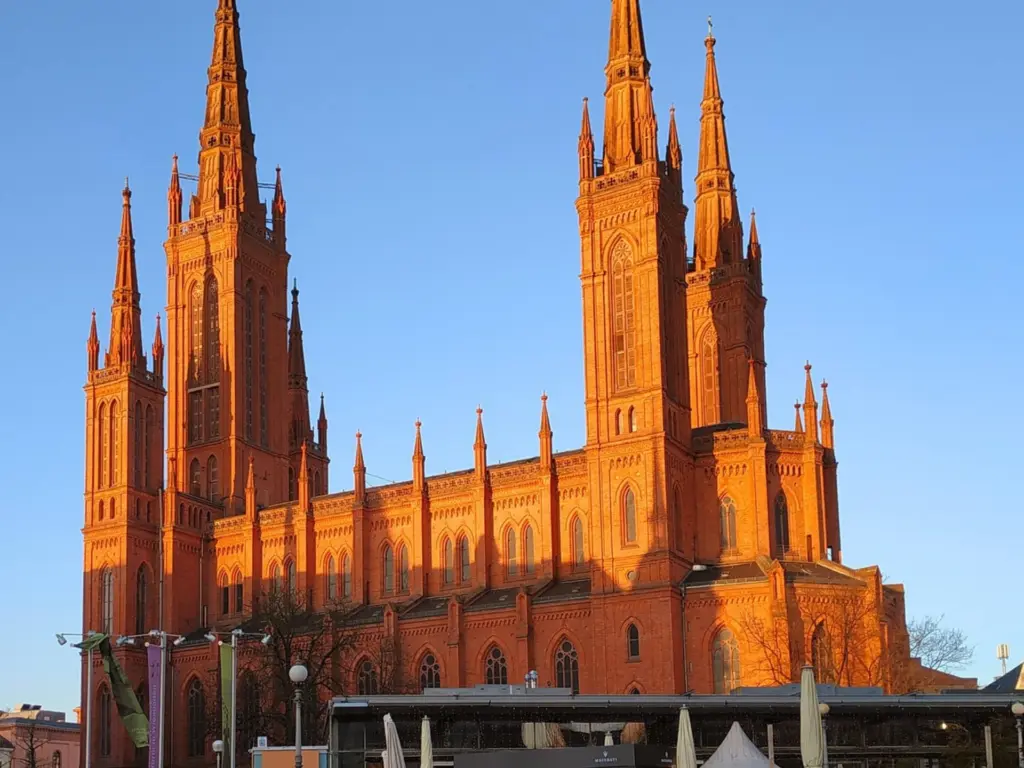
Marktkirche Wiesbaden am Schlossplatz im warmen Abendlicht.
Branche IT & Digitalisierung

Zahlungsziel 30 bis 45 Tage

Loesung Full-Service- oder Inhouse-Factoring

Nutzen Liquidität für Entwicklung, Personal und Folgeprojekte
Wie ein Wiesbadener Technologieunternehmen laufende Entwicklungs- und Projektkosten überbrücken kann

IT-Projekte mit planbarerem Cashflow umsetzen

Ein Wiesbadener IT-Unternehmen entwickelt digitale Lösungen für gewerbliche Auftraggeber. Personalkosten, Cloud-Infrastruktur und externe Spezialisten fallen bereits während der Projektlaufzeit an.

Herausforderung

Die entsprechenden Rechnungen werden erst nach abgeschlossenen Leistungsabschnitten gestellt und anschließend mit Zahlungsziel beglichen.

Lösung

Berger Factoring prüft gemeinsam mit geeigneten Factoringgesellschaften, welche vollständig erbrachten und dokumentierten Forderungen für einen Ankauf infrage kommen.

Ergebnis
  • Frühere Liquidität nach Rechnungsstellung
  • Mehr Spielraum für Entwicklungsressourcen
  • Passend für projektbezogene B2B-Strukturen
  • Individuelle Prüfung von Leistungsnachweisen
Wie ein Wiesbadener Produktionsunternehmen Material und laufende Betriebskosten bis zum Zahlungseingang überbrücken kann

Industrielle Aufträge mit hohen Vorleistungen besser finanzieren

Ein Wiesbadener Produktionsunternehmen liefert technische Produkte an größere gewerbliche Abnehmer. Material, Energie, Personal und Fertigungskosten entstehen bereits vor der Rechnungsstellung.

Herausforderung

Zusätzliche Aufträge erhöhen zunächst den Kapitalbedarf, während Forderungen aus bereits gelieferten Aufträgen noch offen sind.

Lösung

Berger Factoring vergleicht geeignete Anbieter und berücksichtigt insbesondere Debitorenstruktur, Rechnungsgrößen, Liefernachweise, Zahlungsziele und mögliche Ankaufslimits.

Ergebnis
  • Liquidität für Material und Produktion
  • Mehr Spielraum bei steigenden Auftragsvolumen
  • Debitoren und Ankaufslimits gezielt prüfen
  • Ausfallschutz je nach vereinbartem Modell
Kurhaus Wiesbaden mit Brunnen und Kurpark als Wahrzeichen der hessischen Landeshauptstadt.
Branche Industrie & Produktion

Zahlungsziel 45 bis 60 Tage

Loesung Full-Service-Factoring

Nutzen Liquidität für Material, Produktion und weitere Aufträge
Branchen-Fokus

Factoring für Wiesbadens vielfältige B2B-Wirtschaft

Wiesbadens Unternehmenslandschaft reicht von Beratung und IT über Gesundheitswirtschaft bis zu Industrie, Chemie und technischen Betrieben. Entsprechend unterschiedlich sind Forderungsstrukturen, Vorleistungen und Zahlungsziele. Die passende Factoring-Lösung sollte deshalb immer zum jeweiligen Geschäftsmodell passen.

Beratung, Personal & projektbezogene Dienstleistungen

Für Beratungsunternehmen, Personaldienstleister und projektorientierte B2B-Betriebe mit hohen laufenden Personalkosten und zeitversetzten Zahlungseingängen.

Branchenlösung ansehen

IT, Digitalisierung & Technologie

Für Software-, IT- und technologieorientierte Unternehmen mit laufenden Entwicklungs-, Personal- und Projektkosten gegenüber gewerblichen Auftraggebern.

Branchenlösung ansehen

Industrie, Chemie & Produktion

Für produzierende Unternehmen sowie chemie- und technologieorientierte Betriebe mit Materialeinsatz, Betriebskosten und größeren B2B-Forderungen.

Branchenlösung ansehen

Gesundheitswirtschaft & Medizintechnik

Für geeignete Unternehmen aus Gesundheitswirtschaft, Medizintechnik und angrenzenden B2B-Bereichen mit laufenden Personal-, Waren- oder Technikkosten.

Branchenlösung ansehen

Handwerk & technische Betriebe

Für Wiesbadener Handwerks- und Technikunternehmen mit Materialvorlauf, Personalbedarf und projektbezogenen Forderungen gegenüber gewerblichen Kunden.

Branchenlösung ansehen

Logistik & unternehmensnahe Versorgung

Für Transport- und Logistikunternehmen mit laufenden Kosten für Personal, Fuhrpark und Betrieb, während Geschäftskunden ihre Rechnungen erst später begleichen.

Branchenlösung ansehen
Kosten / Nutzen

Wann sich Factoring wirtschaftlich rechnen kann

Factoring verursacht Kosten, kann aber gleichzeitig Finanzierung, Risikoabsicherung und interne Abläufe verändern. Für Wiesbadener Unternehmen ist deshalb nicht die einzelne Gebühr entscheidend, sondern die Frage, welchen finanziellen und organisatorischen Nutzen die gewählte Lösung im konkreten Geschäftsmodell schafft.

Zeit

Wartezeit auf Kundenzahlungen verkürzen

Geeignete Forderungen können früher liquiditätswirksam werden. Dadurch müssen laufende Personal-, Projekt- oder Betriebskosten nicht ausschließlich aus vorhandenen Reserven finanziert werden.

Spielraum

Kapital für neue Aufträge freisetzen

Wenn offene Forderungen einen wachsenden Teil des Umlaufvermögens binden, kann Factoring finanziellen Spielraum für zusätzliche Projekte, Material oder Kapazitäten schaffen.

Risiko

Große Debitoren besser absichern

Bei echtem Factoring kann das vereinbarte Delkredererisiko für geprüfte und angekaufte Forderungen auf die Factoringgesellschaft übergehen.

Planung

Cashflow weniger abhängig vom Zahlungsverhalten machen

Ein regelmäßigerer Mittelzufluss kann die Planung von Gehältern, Lieferantenrechnungen, Steuern und laufenden Betriebsausgaben erleichtern.

Entlastung

Interne Prozesse reduzieren

Je nach Modell können Zahlungsüberwachung, Mahnwesen und Teile des Debitorenmanagements durch die Factoringgesellschaft übernommen werden.

Vergleich

Vertragsbedingungen im Gesamtbild bewerten

Neben Factoring- und Finanzierungskosten sollten auch Mindestentgelte, Debitorenlimits, Leistungsumfang, Vertragslaufzeit und Ankaufskriterien in den Vergleich einbezogen werden.

Einwände

Was Wiesbadener Unternehmen vor dem Einstieg klären sollten

Factoring ist keine Standardlösung. Gerade bei projektbezogenen Leistungen, größeren Geschäftskunden oder unterschiedlichen Rechnungsstrukturen sollten Verfahren, Kosten und Auswirkungen auf die Kundenbeziehung vor Vertragsabschluss genau geprüft werden.

Passt Factoring auch zu kleineren und mittelständischen Unternehmen?

Ja, grundsätzlich kann Factoring auch für kleinere und mittelständische B2B-Unternehmen geeignet sein. Entscheidend sind unter anderem Umsatzstruktur, Forderungsbestand, Debitoren, Rechnungsgrößen und die Ankaufsvoraussetzungen des jeweiligen Anbieters.

Wie wirkt Factoring auf meine Geschäftskunden?

Das hängt vom gewählten Verfahren ab. Beim offenen Factoring wird der Forderungsverkauf gegenüber dem Debitor angezeigt. Bei anderen Modellen kann die Abwicklung unter bestimmten Voraussetzungen weniger sichtbar erfolgen. Die gewünschte Außenwirkung sollte deshalb Teil der Anbieterauswahl sein.

Lohnt sich Factoring trotz der zusätzlichen Kosten?

Das lässt sich nur im Einzelfall beurteilen. Relevant sind nicht nur die Gebühren, sondern auch der Nutzen aus früherer Liquidität, möglichem Ausfallschutz, geringerem Verwaltungsaufwand und zusätzlichem Finanzierungsspielraum.

Was passiert bei wenigen großen Kunden?

Bei einer hohen Debitorenkonzentration prüfen Factoringgesellschaften einzelne Großkunden und mögliche Ankaufslimits besonders genau. Deshalb sollte die tatsächliche Kunden- und Forderungsstruktur bereits vor der Angebotseinholung analysiert werden.

Kann Factoring bestehende Banklinien ergänzen?

Factoring kann je nach Finanzierungssituation neben bestehenden Bank- oder Kontokorrentlinien eingesetzt werden. Wie sich beide Finanzierungsformen sinnvoll kombinieren lassen, hängt von Unternehmen, Sicherheiten und Vertragsbedingungen ab.

Porträt von Dr. Bastian Berger, Geschäftsführer von Berger Factoring
Persönliche Einordnung

Ihr Ansprechpartner für Factoring in Wiesbaden: Dr. Bastian Berger

Im Erstgespräch analysieren wir Ihre Forderungsstruktur, durchschnittliche Rechnungsgrößen, Zahlungsziele, Debitoren und den tatsächlichen Liquiditätsbedarf. Anschließend vergleichen wir Factoringgesellschaften, deren Ankaufskriterien und Vertragsmodelle zu Ihrem Unternehmen passen. Die Beratung erfolgt persönlich und digital, von der ersten Einordnung bis zur möglichen Umsetzung mit dem ausgewählten Anbieter.

Ihr Vorteil: Sie erhalten ein maßgeschneidertes Factoring-Modell, das exakt zu Ihrer Wiesbadener Branche passt. Wir verhandeln faire Gebühren ohne versteckte Kosten und unterstützen Sie branchenübergreifend – auch im Bauhandwerk, Handwerk, bei Kanzleien (stilles Factoring) sowie im Gesundheitswesen.

Vergleichsangebot anfordern

So kommt Wiesbaden vom Forderungsbestand zur passenden Factoring-Lösung

Gerade bei Beratung, IT, Gesundheitswirtschaft oder industriellen B2B-Strukturen lohnt sich eine saubere Vorprüfung. Der Ablauf zeigt, wie aus der ersten Analyse eine tragfähige Factoring-Lösung entstehen kann.

01

Forderungsstruktur verstehen

Zu Beginn betrachten wir Umsatz, Rechnungsgrößen, Zahlungsziele, Debitoren und den tatsächlichen Liquiditätsbedarf Ihres Unternehmens.

02

Passende Anbieter eingrenzen

Auf Basis Ihrer Branche und Forderungsstruktur werden Factoringgesellschaften ausgewählt, deren Ankaufskriterien und Modelle grundsätzlich zu Ihrem Unternehmen passen.

03

Angebote und Vertragsdetails vergleichen

Gebühren, Finanzierungskosten, Debitorenlimits, Leistungsumfang und Vertragsbedingungen werden gemeinsam betrachtet, statt nur einzelne Konditionen gegenüberzustellen.

04

Anbindung vorbereiten

Nach Auswahl eines Anbieters werden Unterlagen, Debitorenprüfung und die praktische Einbindung in Rechnungs- und Buchhaltungsprozesse abgestimmt.

05

Forderungen laufend nutzen

Nach erfolgreicher Einrichtung können geeignete und ankauffähige B2B-Forderungen entsprechend den vereinbarten Bedingungen fortlaufend verkauft und vorfinanziert werden.

Warum Wiesbadener Unternehmen Anbieter nicht allein vergleichen müssen

Factoring-Angebote unterscheiden sich bei Ankaufskriterien, Debitorenlimits, Kosten und Vertragsgestaltung erheblich. Unsere Aufgabe ist es, diese Unterschiede auf Ihre tatsächliche Unternehmens- und Forderungsstruktur zu beziehen.

01

Anbieter passend zum Geschäftsmodell

Ein Beratungsunternehmen benötigt andere Rahmenbedingungen als ein Produktions- oder Technologieunternehmen. Deshalb beginnt der Vergleich bei Ihrer konkreten Rechnungs- und Leistungsstruktur.

02

Mehr als nur Gebühren vergleichen

Wir betrachten neben Factoring- und Finanzierungskosten auch Mindestentgelte, Laufzeiten, Ankaufskriterien, Leistungsumfang und mögliche Debitorenlimits.

03

Großkunden und Forderungskonzentration einordnen

Gerade bei wenigen umsatzstarken B2B-Kunden kann die Debitorenstruktur entscheidend sein. Diese Besonderheiten fließen bereits in die Vorauswahl geeigneter Anbieter ein.

04

Persönliche Begleitung bis zur Umsetzung

Von der ersten Analyse über den Angebotsvergleich bis zur möglichen Einrichtung begleiten wir den Prozess persönlich und digital.

05

Unabhängiger Marktvergleich

Die Auswahl richtet sich nicht nach einem einzelnen Anbieter, sondern danach, welche Factoringgesellschaft und welches Modell fachlich zu Ihrem Unternehmen passen.

Fragen & Antworten zum Factoring in Wiesbaden

Wiesbadener Unternehmen unterscheiden sich stark bei Geschäftsmodell, Forderungsstruktur und Kundenkreis. Diese Fragen helfen bei der ersten Einschätzung, ob Factoring grundsätzlich passen kann.

Factoring kann insbesondere für B2B-Unternehmen mit regelmäßigem Forderungsbestand interessant sein, etwa aus Beratung, IT, Gesundheitswirtschaft, Industrie oder technologieorientierten Bereichen. Entscheidend sind jedoch die konkrete Forderungs- und Debitorenstruktur sowie die Ankaufsvoraussetzungen des Anbieters.
Ja, sofern klar abrechenbare und vollständig erbrachte B2B-Leistungen vorliegen. Bei projektbezogenen Verträgen wird zusätzlich geprüft, wann eine Forderung rechtlich und wirtschaftlich ankauffähig ist.
Grundsätzlich ja. Gerade wenn Material, Produktion und Personal bereits finanziert werden müssen, bevor größere Geschäftskunden bezahlen, kann der frühere Mittelzufluss aus geeigneten Forderungen zusätzlichen Spielraum schaffen.
Dann spielen Debitorenbonität und mögliche Ankaufslimits eine besonders wichtige Rolle. Factoringgesellschaften prüfen größere Einzeldebitoren deshalb häufig gesondert.
Nach erfolgreicher Einrichtung und Ankauf einer geeigneten Forderung kann der vereinbarte Auszahlungsanteil je nach Anbieter und Vertragsmodell kurzfristig bereitgestellt werden. Die konkrete Geschwindigkeit ergibt sich aus den jeweiligen Vertragsbedingungen.
Nicht zwingend. Welche Debitoren oder Forderungsgruppen einbezogen werden, hängt vom gewählten Modell und den Vorgaben der Factoringgesellschaft ab.
Stilles Factoring wird von bestimmten Anbietern und nur unter geeigneten Voraussetzungen angeboten. Ob es möglich und wirtschaftlich sinnvoll ist, hängt unter anderem von Bonität, Forderungsstruktur und gewünschter Abwicklung ab.
Ja, Factoring kann je nach Finanzierungssituation eine bestehende Bank- oder Kontokorrentlinie ergänzen. Bestehende Sicherheiten und Kreditvereinbarungen sollten dabei berücksichtigt werden.
Hilfreich sind unter anderem Jahresumsatz, offene Forderungen, durchschnittliche Rechnungsgrößen, Zahlungsziele, Zahl und Struktur der Debitoren sowie Informationen zum Geschäfts- und Abrechnungsmodell.
Die Kosten hängen unter anderem von Umsatz, Forderungsvolumen, Debitorenstruktur, Zahlungszielen, Leistungsumfang und Anbieter ab. Deshalb sollten Factoringgebühr, Finanzierungskosten und weitere Vertragsbestandteile gemeinsam betrachtet werden.
Bei echtem Factoring kann die Factoringgesellschaft innerhalb der vereinbarten Bedingungen das Delkredererisiko für zuvor geprüfte und angekaufte Forderungen übernehmen.
Die Beratung kann vollständig digital erfolgen. Nach einer ersten Analyse der Forderungsstruktur vergleichen wir geeignete Anbieter und besprechen Unterschiede bei Kosten, Ankaufskriterien, Limits und Vertragsbedingungen.
Unabhängiger Anbieter-Vergleich
Persönliche digitale Beratung
Spezialisiert auf B2B-Forderungen
Bundesweite Anbieterauswahl
Wiesbaden Wirtschaft Hintergrund

Prüfen Sie, welches Factoring-Modell zu Ihrem Wiesbadener Unternehmen passt

Ob Beratungsunternehmen, Technologieanbieter oder produzierender Mittelständler: Entscheidend ist, wie Ihre Forderungen entstehen, welche Kunden Sie beliefern und wie lange Kapital bis zum Zahlungseingang gebunden bleibt. Wir prüfen Ihre Ausgangslage und vergleichen geeignete Factoring-Anbieter und Modelle.