Ukraine-Krieg und Factoring: Das Wichtigste für Unternehmen
Der Krieg in der Ukraine hat gezeigt, wie schnell geopolitische Ereignisse wirtschaftliche Abläufe verändern können. Unterbrochene Lieferketten, schwankende Energie- und Rohstoffpreise sowie Unsicherheit im internationalen Handel können insbesondere kleine und mittelständische Unternehmen vor zusätzliche finanzielle Herausforderungen stellen.
Dabei geht es nicht nur um Unternehmen mit direkten Geschäftsbeziehungen in betroffene Regionen. Auch höhere Beschaffungskosten, längere Lieferzeiten, veränderte Zahlungsbedingungen und steigende Anforderungen an das Risikomanagement können den Liquiditätsbedarf erhöhen.
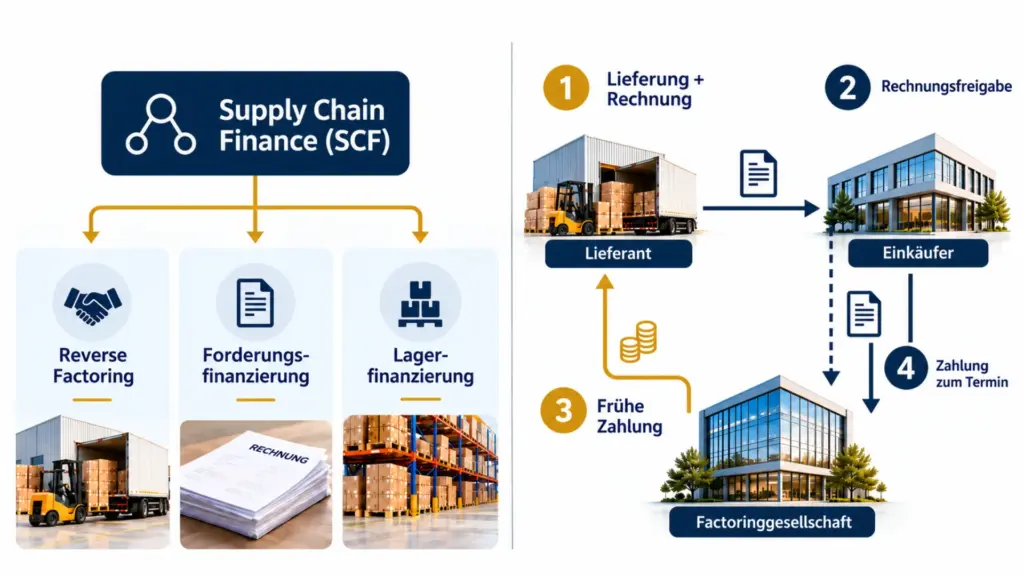
Factoring kann in dieser Situation ein Baustein der Unternehmensfinanzierung sein. Durch den Verkauf geeigneter, bereits entstandener Forderungen an eine Factoringgesellschaft kann ein Unternehmen einen Teil des Rechnungsbetrags früher erhalten und dadurch gebundene Liquidität verfügbar machen.
Die fünf wichtigsten Erkenntnisse
- Lieferketten: Verzögerungen bei Materialbeschaffung und Produktion können die Kapitalbindung erhöhen.
- Betriebskosten: Schwankende Energie-, Rohstoff- und Transportkosten erschweren eine verlässliche Liquiditätsplanung.
- Zahlungsrisiken: Wirtschaftliche Unsicherheit kann Bonität und Zahlungsverhalten von Geschäftspartnern beeinflussen.
- Factoring: Geeignete und bereits entstandene Forderungen können vor dem regulären Zahlungseingang finanziert werden.
- Risikomanagement: Echtes Factoring kann einen vertraglich definierten Ausfallschutz enthalten, ersetzt aber weder eine sorgfältige Debitorenprüfung noch die Prüfung rechtlicher oder vertraglicher Risiken.
Welche Möglichkeiten im konkreten Unternehmen bestehen, hängt unter anderem von Forderungsart, Debitorenbonität, Zahlungszielen, Branche und Vertragsgestaltung ab.
1. Wie beeinflusst der Ukraine-Krieg die Liquidität deutscher Unternehmen?
Geopolitische Konflikte können Unternehmen entlang der gesamten Liefer- und Wertschöpfungskette treffen. Ein Industriebetrieb kann beispielsweise Vorprodukte international beschaffen, innerhalb Europas produzieren und seine Waren an Kunden mit längeren Zahlungszielen verkaufen.
Verändern sich gleichzeitig Einkaufspreise, Lieferzeiten oder Zahlungsbedingungen, steigt der Finanzierungsbedarf schnell an. Die Kosten entstehen häufig lange bevor die dazugehörigen Umsätze tatsächlich auf dem Geschäftskonto eingehen.
Vier typische wirtschaftliche Belastungen
- Höhere Vorleistungen: Zusätzliche Lagerbestände, alternative Lieferanten oder veränderte Einkaufskonditionen erhöhen den Kapitalbedarf.
- Schwankende Margen: Steigende Beschaffungskosten lassen sich nicht immer unmittelbar an Kunden weitergeben.
- Längere Kapitalbindung: Verzögerungen bei Produktion und Auslieferung können auch die Rechnungsstellung und damit den späteren Zahlungseingang verschieben.
- Unsichere Debitoren: Wirtschaftliche Schwierigkeiten bei Geschäftspartnern können das Forderungsrisiko erhöhen.
Wie stark diese Faktoren ein Unternehmen betreffen, hängt von Branche, Lieferantenstruktur, Kundenportfolio und Finanzierungsmodell ab. Eine individuelle Liquiditätsplanung ist deshalb aussagekräftiger als pauschale Aussagen über die wirtschaftlichen Folgen einer Krise.
2. Lieferkettenprobleme: Warum Factoring nicht jede Finanzierungslücke schließen kann
Besonders in Industrie, Maschinenbau und produzierendem Gewerbe entstehen häufig erhebliche Vorleistungen. Material muss eingekauft, Personal bezahlt und Produktionskapazität bereitgestellt werden, bevor eine Leistung vollständig erbracht und abgerechnet werden kann.
Genau hier ist eine wichtige Grenze des klassischen Factorings zu beachten: Factoring finanziert grundsätzlich geeignete Forderungen, die bereits entstanden sind. Es ersetzt daher nicht automatisch die Finanzierung einer noch laufenden Produktion.
Rechenbeispiel: Maschinenbauunternehmen mit langen Zahlungszielen
Zur Veranschaulichung nehmen wir ein mittelständisches Maschinenbauunternehmen an, das Komponenten für einen gewerblichen Auftraggeber produziert.
Nach vollständiger Leistungserbringung stellt das Unternehmen eine Rechnung über 80.000 Euro. Das vereinbarte Zahlungsziel beträgt 60 Tage. Material-, Personal- und weitere Betriebskosten fallen jedoch bereits deutlich früher an.
Angenommen, eine Factoringgesellschaft akzeptiert die Forderung und vereinbart eine Vorauszahlung von 90 Prozent:
| Beispielposition | Betrag |
|---|---|
| Rechnungsbetrag | 80.000 € |
| Angenommene Vorauszahlungsquote | 90 % |
| Mögliche Vorauszahlung | 72.000 € |
| Vorläufiger Einbehalt | 8.000 € |
Reines Rechenbeispiel, kein Angebot: Das Szenario und sämtliche Werte dienen ausschließlich der Veranschaulichung. Tatsächliche Vorauszahlungsquoten, Gebühren, Einbehalte und Abrechnungsmodalitäten hängen vom jeweiligen Anbieter, Vertrag und der konkreten Forderungsprüfung ab.
Unter diesen Annahmen könnte das Unternehmen einen erheblichen Teil des bereits fakturierten Umsatzes vor dem regulären Zahlungseingang nutzen – beispielsweise für neue Materialbestellungen, Gehälter oder andere laufende Betriebsausgaben.
Die entscheidende Grenze: Ist die Leistung noch nicht erbracht oder besteht noch kein ankauffähiger Zahlungsanspruch, kann klassisches Factoring diese reine Produktionsvorfinanzierung nicht unmittelbar übernehmen. Für solche Phasen können ergänzende Finanzierungslösungen notwendig sein.
Weitere Informationen zu den branchenspezifischen Anforderungen finden Sie unter Factoring für Industrie, Großhandel und Produktion.
3. Energiepreise und Rohstoffkosten: Working Capital gezielt steuern
Schwankungen bei Energie-, Rohstoff- und Transportkosten können den kurzfristigen Kapitalbedarf eines Unternehmens erheblich verändern. Besonders betroffen sein können beispielsweise:
- Chemieunternehmen und Kunststoffverarbeiter
- Metallverarbeitung und Maschinenbau
- Transport- und Logistikunternehmen
- produzierende Lebensmittelbetriebe
- Großhändler mit hohen Warenbeständen
Problematisch wird es insbesondere dann, wenn Lieferanten kürzere Zahlungsfristen oder Vorauszahlungen verlangen, während den eigenen Kunden weiterhin längere Zahlungsziele eingeräumt werden.
Diese zeitliche Differenz bindet Working Capital.
Welche Rolle kann Factoring dabei spielen?
Nach Entstehung einer geeigneten Kundenforderung kann Factoring dazu beitragen, bereits erwirtschafteten Umsatz früher verfügbar zu machen. Dadurch lässt sich die Zeit zwischen Rechnungsstellung und regulärem Zahlungseingang überbrücken.
Factoring reduziert jedoch weder Energiepreise noch Rohstoffkosten. Es ist ein Instrument der Liquiditätssteuerung und kein Ersatz für wirtschaftliche Margen, tragfähige Preise oder ein funktionierendes Beschaffungsmanagement.
4. Forderungsausfälle: Welchen Schutz bietet echtes Factoring?
In wirtschaftlich unsicheren Zeiten gewinnt das Debitorenmanagement zusätzlich an Bedeutung. Besonders hohe Forderungen gegenüber einzelnen Großkunden können für mittelständische Unternehmen ein erhebliches Konzentrationsrisiko darstellen.
Gerät ein wichtiger Auftraggeber in Zahlungsschwierigkeiten, kann neben dem eigentlichen Forderungsverlust auch die Finanzierung weiterer Aufträge betroffen sein.
Echtes Factoring und Delkredererisiko
Beim echten Factoring übernimmt die Factoringgesellschaft im vertraglich vereinbarten Umfang das Risiko der Zahlungsunfähigkeit eines Debitors für entsprechend angekaufte und gedeckte Forderungen.
Dieser Schutz ist jedoch nicht unbegrenzt. Relevant sind beispielsweise:
- Debitorenlimite: Die Factoringgesellschaft kann den ankauffähigen oder gedeckten Betrag pro Rechnungsempfänger begrenzen.
- Verität: Die Forderung muss tatsächlich bestehen und die vertraglichen Voraussetzungen erfüllen.
- Einreden und Reklamationen: Streitigkeiten über Lieferungen oder Leistungen sind nicht automatisch vom Delkredereschutz umfasst.
- Vertragliche Ausschlüsse: Bestimmte Forderungen, Debitoren, Länder oder Risiken können ausgeschlossen sein.
- Rechtliche Einschränkungen: Gesetzliche oder regulatorische Vorgaben können Forderungsankauf und Zahlungsabwicklung begrenzen.
Wichtig: Factoring ist keine pauschale Versicherung gegen sämtliche wirtschaftlichen Folgen geopolitischer Konflikte. Maßgeblich ist immer der konkrete Vertrags- und Deckungsumfang.
5. Internationale Forderungen: Sanktionen und Länderrisiken beachten
Bei internationalen Geschäftsbeziehungen reicht es nicht aus, ausschließlich die Zahlungsfähigkeit eines Kunden zu betrachten. Auch rechtliche, politische und operative Rahmenbedingungen können darüber entscheiden, ob eine Forderung überhaupt ankauffähig ist.
Bei grenzüberschreitenden Forderungen können insbesondere folgende Fragen relevant sein:
- Bestehen Handels- oder Finanzsanktionen?
- Sind beteiligte Unternehmen, Personen oder Banken von Beschränkungen betroffen?
- Ist der Zahlungsweg rechtlich zulässig und technisch möglich?
- Kann der Debitor zuverlässig geprüft werden?
- Bestehen Länderlimits oder interne Einschränkungen des Factoringanbieters?
- Welche Vertragswährung und welche Zahlungsbedingungen gelten?
Auch ein wirtschaftlich leistungsfähiger ausländischer Kunde ist daher nicht automatisch factoringfähig.
Bei Geschäften mit Bezug zu sanktionierten Ländern oder Personen müssen die jeweils geltenden rechtlichen Vorgaben eingehalten werden. Factoring darf nicht zur Umgehung solcher Vorschriften eingesetzt werden.
Kann Export-Factoring helfen?
Export-Factoring kann für geeignete internationale B2B-Forderungen eine Finanzierungsmöglichkeit darstellen. Je nach Anbieter und Vertragsmodell können zusätzlich Dienstleistungen im Forderungsmanagement oder bei der Risikoabsicherung enthalten sein.
Entscheidend bleiben jedoch Zielland, Forderungsart, Debitorenbonität und vertragliche Risikodeckung. Eine pauschale Zusage für einzelne Länder oder einen vollständigen Schutz vor politischen Risiken wäre nicht seriös.
6. Factoring oder Bankkredit: Welche Finanzierung hilft in unsicheren Zeiten?
Factoring und Bankkredite erfüllen unterschiedliche wirtschaftliche Aufgaben. Sie müssen daher nicht zwangsläufig miteinander konkurrieren, sondern können sich innerhalb einer Finanzierungsstruktur ergänzen.
| Kriterium | Factoring | Bankkredit |
|---|---|---|
| Grundlage | Ankauf geeigneter Forderungen | Vertraglich vereinbarte Kreditgewährung |
| Typischer Zweck | Liquidität aus offenen Rechnungen früher verfügbar machen | Investitionen oder laufende Betriebsmittel finanzieren |
| Wichtige Prüfung | Forderungen, Debitoren, Unternehmen und Vertragsbedingungen | Bonität, Kapitaldienstfähigkeit und gegebenenfalls Sicherheiten |
| Finanzierungsumfang | Abhängig von ankauffähigen Forderungen und vereinbarten Limiten | Abhängig vom genehmigten Kreditrahmen |
| Mögliche Zusatzleistungen | Je nach Modell Debitorenmanagement und Ausfallschutz | Abhängig von Bank und Finanzierungsprodukt |
Ein Bankkredit kann beispielsweise für Maschinen, Investitionen oder längerfristige Betriebsmittelfinanzierungen geeignet sein. Factoring setzt dagegen dort an, wo Kapital bereits in entstandenen Kundenforderungen gebunden ist.
Welche Lösung wirtschaftlich sinnvoller ist, hängt unter anderem von Finanzierungszweck, Kosten, Forderungsqualität, Sicherheiten und Vertragsbedingungen ab. Eine automatische Unabhängigkeit von Banken entsteht durch Factoring nicht.
7. Bilanzwirkung: Können Unternehmen durch Factoring ihr Rating verbessern?
Factoring kann unter bestimmten Voraussetzungen Auswirkungen auf die Bilanzstruktur eines Unternehmens haben.
Wird eine Forderung nach den maßgeblichen Rechnungslegungsvorschriften ausgebucht, tritt an ihre Stelle insbesondere der erhaltene Kaufpreis beziehungsweise ein verbleibender Anspruch.
Ein reiner Austausch einer Forderung gegen Bankguthaben führt jedoch nicht automatisch zu einer Verkürzung der Bilanzsumme.
Verwendet ein Unternehmen die erhaltene Liquidität anschließend zur Tilgung bestehender Verbindlichkeiten, kann unter geeigneten bilanziellen Voraussetzungen eine Bilanzverkürzung entstehen. Bei unverändertem Eigenkapital kann sich dadurch die rechnerische Eigenkapitalquote erhöhen.
Ob Banken, Auskunfteien oder andere Finanzierungspartner dies positiv bewerten, hängt von zahlreichen weiteren Faktoren ab. Ein besseres Rating oder günstigere Kreditkonditionen sind daher nicht garantiert.
Weitere Hintergründe finden Sie in unserem Ratgeber Wie wirkt sich Factoring auf die Bilanz aus?.
8. Welche Unternehmen können besonders betroffen sein?
Geopolitische Risiken wirken sich je nach Geschäftsmodell unterschiedlich aus. Besonders relevant kann eine vorausschauende Liquiditätsstrategie für folgende Bereiche sein:
Industrie und produzierendes Gewerbe
Hohe Materialkosten, internationale Zulieferer und längere Fertigungsprozesse können den Betriebsmittelbedarf erhöhen. Factoring kommt insbesondere bei geeigneten, bereits entstandenen Forderungen gegenüber gewerblichen Abnehmern infrage.
Transport und Logistik
Diesel, Maut, Fahrzeuge und Personal verursachen laufende Kosten, während Auftraggeber häufig erst später zahlen. Factoring kann geeignete Frachtforderungen früher in Liquidität umwandeln.
Mehr dazu unter Factoring für Transport und Logistik.
Großhandel und internationaler Vertrieb
Warenbestände, Importkosten und längere Zahlungsziele können erhebliche Mittel binden. Entscheidend sind hier insbesondere Debitorenbonität, Lieferbedingungen und tatsächliche Ankauffähigkeit der Forderungen.
Personaldienstleistung und unternehmensnahe Dienstleistungen
In personalintensiven Unternehmen werden Gehälter regelmäßig fällig – unabhängig davon, wann Auftraggeber ihre Rechnungen begleichen. Geeignete Factoringmodelle können diese zeitliche Finanzierungslücke verkleinern.
9. Liquiditätsplanung in geopolitisch unsicheren Zeiten: Fünf konkrete Maßnahmen
Factoring entfaltet seinen wirtschaftlichen Nutzen am besten als Teil einer umfassenden und vorausschauenden Finanzierungsstrategie.
- Liquiditätsplanung aktualisieren: Erfassen Sie erwartete Ein- und Auszahlungen für die kommenden Wochen und Monate und berücksichtigen Sie auch Verzögerungsszenarien.
- Debitorenrisiken analysieren: Prüfen Sie offene Forderungen, Kundenkonzentrationen, Zahlungsziele und mögliche Ausfallrisiken.
- Forderungsqualität verbessern: Achten Sie auf nachvollziehbare Rechnungen, vollständige Leistungsnachweise und klare Vertragsbedingungen.
- Finanzierungsinstrumente vergleichen: Stellen Sie Factoring, Kontokorrent, Betriebsmittelkredite und weitere Lösungen anhand ihrer tatsächlichen Kosten und Bedingungen gegenüber.
- Abhängigkeiten reduzieren: Eine möglichst breite Lieferanten-, Kunden- und Absatzstruktur kann einzelne Konzentrationsrisiken begrenzen.
Unternehmen können geopolitische oder wirtschaftliche Unsicherheiten dadurch nicht beseitigen. Sie schaffen aber eine bessere Grundlage, um Liquiditätsengpässe frühzeitig zu erkennen und geeignete Maßnahmen einzuleiten.
Ergänzend lesen Sie unseren Beitrag Factoring in Krisenzeiten: Liquidität, Ausfallschutz und Stabilität.
10. Was Berger Factoring bei der Auswahl geeigneter Lösungen übernimmt
Berger Factoring ist ein unabhängiger Factoring-Vermittler und keine ankaufende Factoringgesellschaft.
Wir unterstützen mittelständische Unternehmen dabei, geeignete Factoringgesellschaften und Vertragsmodelle zu identifizieren und miteinander zu vergleichen.
Bei der Vorauswahl berücksichtigen wir unter anderem:
- Branche und Geschäftsmodell
- Jahresumsatz und gewünschtes Factoringvolumen
- Debitorenstruktur und Konzentrationsrisiken
- Zahlungsziele und Rechnungsarten
- Inlands- und Auslandsforderungen
- gewünschten Ausfallschutz und Leistungsumfang
- vertragliche Anforderungen und Gesamtkosten
Gerade bei internationalen Lieferbeziehungen oder besonderen Forderungsstrukturen ist eine individuelle Vorauswahl wichtig.
Der eigentliche Forderungsankauf, die Auszahlung sowie gegebenenfalls die Übernahme des Delkredererisikos erfolgen durch die ausgewählte Factoringgesellschaft nach den jeweiligen Vertragsbedingungen.
Liquidität und Forderungsrisiken prüfen lassen
Sie möchten Ihre offenen Forderungen früher finanzieren und wissen, welche Factoringgesellschaft zu Ihrem Geschäftsmodell passt?
Berger Factoring unterstützt Sie beim unabhängigen Vergleich geeigneter Anbieter und Vertragsmodelle.
Kostenloses Erstgespräch vereinbarenHäufige Fragen zum Ukraine-Krieg und Factoring
Kann Factoring die Folgen geopolitischer Krisen abfedern?
Factoring kann bei geeigneten offenen Forderungen Liquidität früher verfügbar machen und dadurch bestimmte zeitliche Finanzierungslücken verkleinern. Lieferausfälle, steigende Einkaufspreise oder politische Risiken werden dadurch jedoch nicht beseitigt.
Übernimmt Factoring das vollständige Insolvenzrisiko meiner Kunden?
Nein. Beim echten Factoring kann die Factoringgesellschaft das vertraglich gedeckte Delkredererisiko übernehmen. Debitorenlimite, Forderungsstreitigkeiten, Veritätsrisiken und weitere Ausschlüsse müssen davon getrennt betrachtet werden.
Ist Factoring bei internationalen Forderungen möglich?
Ja. Für geeignete internationale B2B-Forderungen können entsprechende Factoringlösungen verfügbar sein. Ob ein bestimmter Debitor oder ein bestimmtes Land akzeptiert wird, hängt von Anbieter, Bonität, Forderungsstruktur und rechtlichen Rahmenbedingungen ab.
Können Forderungen gegen sanktionierte Unternehmen verkauft werden?
Ein Forderungsverkauf darf geltende Sanktionen oder sonstige rechtliche Beschränkungen nicht umgehen. Ob eine konkrete Forderung rechtmäßig angekauft oder bezahlt werden darf, muss anhand der jeweils einschlägigen Vorgaben geprüft werden.
Wie schnell zahlt eine Factoringgesellschaft aus?
Nach erfolgreicher Einrichtung und Ankauf einer geeigneten Forderung kann eine Auszahlung je nach Anbieter und Prozess kurzfristig erfolgen. Eine feste Frist lässt sich ohne Prüfung des konkreten Vertrags und der Forderung nicht seriös zusagen.
Werden Factoringgebühren durch geopolitische Risiken höher?
Factoringkonditionen hängen unter anderem von Refinanzierungskosten, Debitorenbonität, Branche, Zahlungsziel, Forderungsqualität und Leistungsumfang ab. Geopolitische Risiken können einzelne dieser Faktoren beeinflussen, führen aber nicht automatisch bei jedem Unternehmen zu höheren Gebühren.
Ist Factoring für kleine und mittelständische Unternehmen geeignet?
Factoring kann auch für kleinere und mittelständische Unternehmen interessant sein, wenn regelmäßig geeignete Forderungen entstehen. Mindestanforderungen und Annahmekriterien unterscheiden sich zwischen den Factoringgesellschaften.
Ist Factoring eine Alternative zum Bankkredit?
Factoring kann je nach Finanzierungsbedarf eine Alternative oder Ergänzung zur klassischen Kreditfinanzierung sein. Während ein Kredit rückzahlbare Fremdmittel bereitstellt, basiert Factoring auf dem Ankauf geeigneter Forderungen.
Fazit: Factoring als Baustein für wirtschaftliche Stabilität
Der Ukraine-Krieg verdeutlicht, wie eng internationale Lieferketten, Beschaffungskosten, Forderungsrisiken und Unternehmensliquidität miteinander verbunden sein können.
Für mittelständische Unternehmen ist es deshalb wichtig, Zahlungseingänge vorausschauend zu planen, Debitorenrisiken zu beobachten und verschiedene Finanzierungsinstrumente anhand ihrer tatsächlichen Funktion und Kosten zu vergleichen.
Factoring kann dazu beitragen, gebundenes Kapital aus geeigneten offenen Forderungen früher verfügbar zu machen. Je nach Vertragsmodell können Forderungsmanagement und ein definierter Ausfallschutz hinzukommen.
Entscheidend bleiben jedoch die konkrete Forderungsstruktur, Vertragsbedingungen, Gesamtkosten und der tatsächliche Liquiditätsbedarf des Unternehmens.
Berger Factoring begleitet Unternehmen als unabhängiger Vermittler bei dieser Auswahl – mit dem Ziel, eine Factoringlösung zu finden, die zum jeweiligen Geschäftsmodell und zur individuellen Ausgangslage passt.