
Lange Zahlungsziele
30, 60 oder mehr Tage Zahlungsziel bedeuten gebundenes Kapital in offenen Rechnungen.
Factoring für kleine Unternehmen
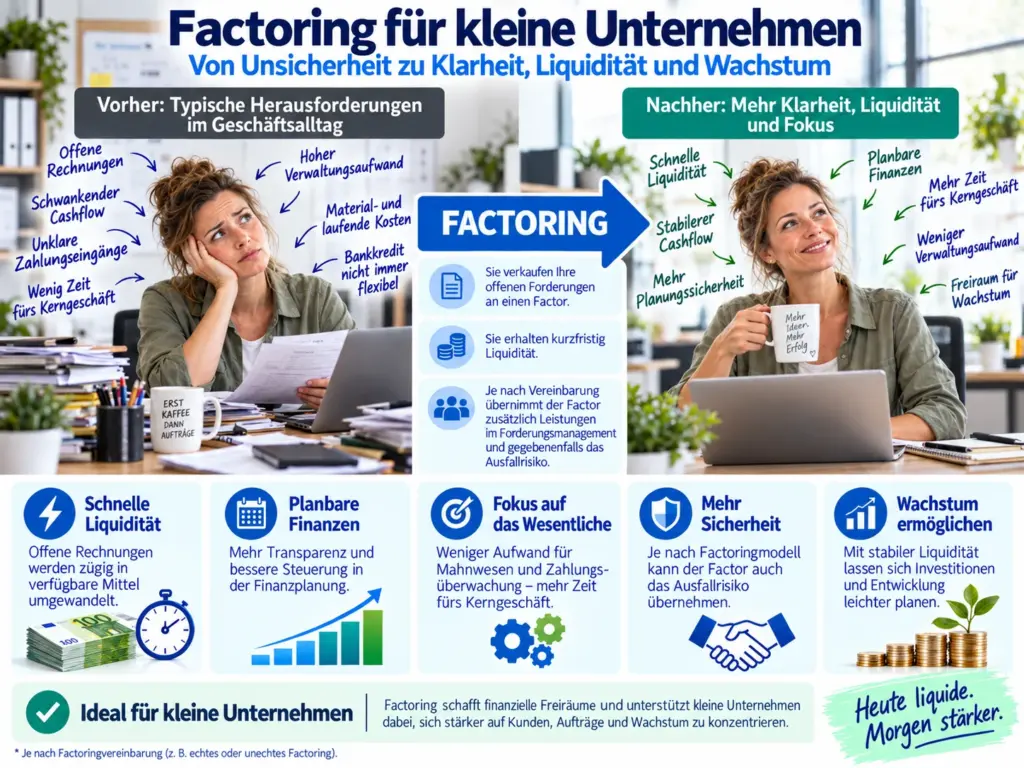
Viele kleine Unternehmen haben volle Auftragsbücher, aber einen Engpass zwischen Rechnungstellung und Zahlungseingang. Factoring macht aus offenen Forderungen verfügbare Liquidität und schafft mehr finanziellen Spielraum für den laufenden Betrieb.

Liquidität im Alltag
Der Umsatz ist vorhanden, aber das Geld kommt später. Gerade kleinere Unternehmen müssen häufig vorfinanzieren: Material, Personal, Lieferanten und laufende Kosten entstehen, bevor Kunden bezahlen.
30, 60 oder mehr Tage Zahlungsziel bedeuten gebundenes Kapital in offenen Rechnungen.
Neue Aufträge bedeuten häufig zuerst höhere Kosten für Material, Personal oder Produktion.
Eine feste Kreditlinie wächst nicht automatisch mit steigenden Umsätzen und Forderungen.
Offene Rechnungen, Zahlungskontrolle und Mahnwesen binden interne Ressourcen.
Der Unterschied im Ablauf
Je nach Anbieter und vereinbartem Ablauf ist eine kurzfristige Auszahlung möglich.
Typische Situationen
Branchen
Vorteile im Überblick
Leistungsumfang, Ausfallschutz und Auszahlungsabläufe sind modell- und anbieterabhängig und werden im individuellen Vergleich transparent eingeordnet.
Kosten und Wirtschaftlichkeit
Die Kosten hängen unter anderem von Forderungsvolumen, Branche, Kundenstruktur, Zahlungszielen und Vertragsmodell ab.
Ein unabhängiger Vergleich betrachtet nicht nur eine Gebühr, sondern auch Leistungsumfang, Laufzeit, Auszahlungsablauf und mögliche Zusatzkosten.
Factoringkosten transparent vergleichen
Persönliche Beratung
Nicht jedes Unternehmen benötigt dieselbe Lösung. Gemeinsam prüfen wir, welche Variante zu Ihrer Branche, Ihren Zahlungszielen und Ihrem Liquiditätsbedarf passt.
Persönliche Beratung anfragenHäufige Fragen
Beim Factoring werden geeignete offene Forderungen an eine Factoringgesellschaft verkauft. Dadurch kann Liquidität früher verfügbar werden, während der Kunde weiterhin nach dem vereinbarten Zahlungsziel zahlt.
Relevant kann Factoring für Unternehmen mit nachvollziehbaren B2B-Forderungen, wiederkehrenden Rechnungen, Vorleistungen oder längeren Zahlungszielen sein. Ob eine Forderungsstruktur geeignet ist, wird individuell geprüft.
Eine feste allgemeine Umsatzgrenze gibt es nicht. Entscheidend sind unter anderem Forderungsvolumen, Debitorenstruktur, Zahlungsziele, Branche und die wirtschaftliche Nutzung der früheren Liquidität.
Welche Rechnungen berücksichtigt werden können, hängt unter anderem von Debitor, Leistungsnachweis, Vertragsgrundlage, Fälligkeit und dem gewählten Factoringmodell ab.
Je nach Anbieter, Prüfung und vereinbartem Ablauf kann eine kurzfristige Auszahlung möglich sein. Eine pauschale Zusage für jede Rechnung wäre nicht seriös.
Die Kosten richten sich unter anderem nach Forderungsvolumen, Branche, Kundenstruktur, Zahlungszielen und Vertragsmodell. Ein Vergleich sollte alle vereinbarten Kostenbestandteile berücksichtigen.
Factoring und Kredit erfüllen unterschiedliche Funktionen. Factoring orientiert sich an geeigneten offenen Forderungen, während ein Kredit in der Regel eine feste Kreditlinie bereitstellt.
Das hängt vom gewählten Modell ab. Bei der Einordnung wird geklärt, welche Kommunikation zu Kundenbeziehungen und internen Abläufen passt.
Factoring kann Liquidität früher verfügbar machen, Planung erleichtern und je nach Modell Aufgaben im Forderungsmanagement oder einen Ausfallschutz einbeziehen.
Factoring verursacht Kosten und passt nicht zu jeder Forderungsstruktur. Vertragslaufzeiten, Mindestgebühren, Limite, Debitorenanforderungen und Leistungen sollten vor einer Entscheidung transparent verglichen werden.
Nächster Schritt
Wir prüfen Ihre Ausgangssituation und vergleichen passende Factoringmöglichkeiten.
Factoringmöglichkeiten prüfen