
Industrie & Produktion
Unternehmen mit laufenden Lieferungen, Warenproduktion und längeren Zahlungszielen gegenüber Geschäftskunden.
Factoring für B2B-Unternehmen
Sie haben Ihre Leistung erbracht, Ihre Rechnung gestellt – aber der Geschäftskunde zahlt erst in 30, 60 oder mehr Tagen?
Mit B2B Factoring können geeignete Forderungen gegenüber Unternehmen verkauft und dadurch deutlich früher in Liquidität umgewandelt werden. Berger Factoring vergleicht passende Factoringgesellschaften unabhängig und begleitet Sie von der ersten Prüfung bis zur Umsetzung.

Grundprinzip
B2B Factoring bezeichnet den Verkauf geeigneter Forderungen, die ein Unternehmen gegenüber anderen Unternehmen oder gewerblichen Auftraggebern hat.
Nach Rechnungsstellung übermittelt das Unternehmen die Forderung an eine Factoringgesellschaft. Wird die Forderung angekauft, erhält das Unternehmen den vereinbarten Auszahlungsbetrag deutlich vor dem ursprünglichen Zahlungsziel.
Der Geschäftskunde bezahlt die Rechnung später entsprechend der vereinbarten Zahlungsbedingungen.
Dadurch wird gebundene Liquidität aus dem Forderungsbestand früher verfügbar.
Zahlungszyklus
Im B2B-Geschäft sind längere Zahlungsziele häufig Teil der Geschäftsbeziehung. Für den Lieferanten oder Dienstleister bedeutet das jedoch, dass Kosten oft lange vor dem Zahlungseingang entstehen.
Produktion, Personal, Material oder Dienstleistung werden finanziert.
Nach Lieferung oder Leistung entsteht die Forderung.
Der Kunde erhält beispielsweise 30, 45 oder 60 Tage Zeit.
Das Unternehmen muss neue Aufträge bereits finanzieren, obwohl die vorherige Rechnung noch offen ist.
B2B Factoring kann genau diese zeitliche Lücke zwischen Rechnungsstellung und Zahlungseingang verkürzen.
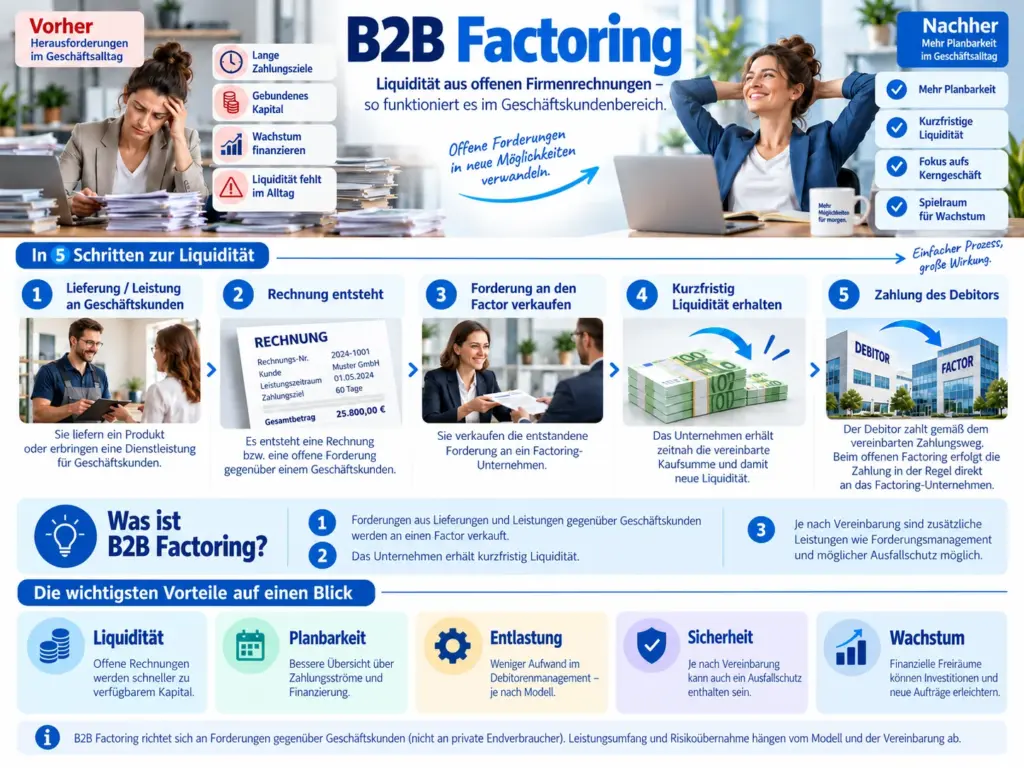
Forderungsverkauf
Ihr Unternehmen erbringt die vereinbarte Leistung und stellt eine Rechnung an den gewerblichen Kunden.
Die geeignete Forderung wird an die Factoringgesellschaft übermittelt.
Nach Ankauf der Forderung zahlt der Factor den vertraglich vereinbarten Betrag aus.
Der Debitor begleicht die Rechnung entsprechend des Zahlungsziels.
Ablauf, Auszahlungsquote, Gebühren und Leistungsumfang unterscheiden sich je nach Anbieter und Factoringmodell.
Unternehmensstrukturen
Unternehmen mit laufenden Lieferungen, Warenproduktion und längeren Zahlungszielen gegenüber Geschäftskunden.
Handelsunternehmen mit regelmäßigem Warenumschlag und hohen offenen Forderungsbeständen.
Unternehmen mit laufenden Lohnkosten und zeitversetzter Zahlung durch Auftraggeber.
Speditionen, Transportunternehmen und Logistikdienstleister mit hohen laufenden Betriebskosten.
Unternehmen mit Material-, Personal- und Projektvorfinanzierung.
Agenturen, technische Dienstleister, IT-Unternehmen, Beratungen und weitere B2B-Dienstleister mit wiederkehrenden Rechnungen.
Branche, Forderungsart, Kundenstruktur und Anbieteranforderungen werden stets im Einzelfall geprüft.
Mögliche Wirkung
Offene B2B-Rechnungen können nach Ankauf früher in verfügbare Liquidität umgewandelt werden.
Kunden können wettbewerbsfähige Zahlungsziele erhalten, ohne dass das Unternehmen zwingend ebenso lange auf den Zahlungseingang warten muss.
Steigende Umsätze führen häufig zunächst zu einem höheren Finanzierungsbedarf. Factoring kann sich mit einem geeigneten Forderungsbestand mitentwickeln.
Ein hoher Debitorenbestand bindet Kapital. Durch Forderungsverkauf kann diese Bindung reduziert werden.
Je nach Modell können Aufgaben im Forderungsmanagement durch die Factoringgesellschaft übernommen werden.
Beim echten Factoring kann das Ausfallrisiko angekaufter Forderungen im vereinbarten Umfang beim Factor liegen.
Cashflow-Beispiel
Bis zum Zahlungseingang entstehen unter anderem Lohnkosten, Lieferantenrechnungen, Materialkosten, Miete, Fahrzeugkosten, laufende Betriebskosten und Aufwendungen für neue Aufträge.
Die Forderung bleibt bis zum tatsächlichen Zahlungseingang im Unternehmen gebunden.
Eine geeignete Forderung kann nach Rechnungsstellung verkauft werden, sodass ein großer Teil des Rechnungsbetrags deutlich früher verfügbar sein kann.
Beispielhafte Darstellung. Tatsächliche Auszahlungsquoten, Gebühren und Voraussetzungen sind abhängig von Anbieter und Vertrag.
Kundenstruktur
Welche Kundenstruktur akzeptiert wird, unterscheidet sich von Factoringgesellschaft zu Factoringgesellschaft.
Debitorenprüfung
Beim Factoring spielt nicht nur die Bonität des eigenen Unternehmens eine Rolle. Auch die Struktur der Geschäftskunden ist relevant.
Eine starke Abhängigkeit von einem einzigen Debitor kann die Auswahl möglicher Factoringgesellschaften einschränken, muss Factoring aber nicht automatisch ausschließen.
Risikoverteilung
Offene Forderungen gegenüber Geschäftskunden stellen nicht nur gebundene Liquidität dar. Sie beinhalten auch ein Ausfallrisiko.
Beim echten Factoring kann die Factoringgesellschaft im vereinbarten Umfang das Risiko übernehmen, dass ein angekaufter Debitor zahlungsunfähig wird.
Wichtig: Nicht jeder Zahlungsausfall ist automatisch abgesichert. Bestrittene Forderungen, Leistungsstörungen oder vertraglich nicht ordnungsgemäß entstandene Forderungen können anders behandelt werden.
Mehr zu echtem FactoringModelle
Finanzierung plus möglicher Schutz vor Debitorenausfall im vereinbarten Umfang.
Details ansehenDer Geschäftskunde wird über die Abtretung informiert und zahlt an den Factor.
Details ansehenDie Abtretung kann je nach Modell und Situation gegenüber dem Debitor zunächst im Hintergrund bleiben.
Details ansehenJe nach Anbieter können nur bestimmte Debitoren oder Forderungen einbezogen werden.
Details ansehenEignungscheck
Ob Factoring möglich und wirtschaftlich sinnvoll ist, hängt von der konkreten Unternehmens- und Debitorenstruktur ab.
Wir prüfen unverbindlich, welche Factoringgesellschaften zu Ihrer Debitorenstruktur und Ihrem Rechnungsvolumen passen.
Konditionen
Die Kosten für B2B Factoring werden individuell kalkuliert. Einen allgemeingültigen Gebührensatz gibt es nicht.
Deshalb sollten Angebote nicht nur anhand eines einzelnen Prozentsatzes verglichen werden.
Factoring-Kosten im DetailFinanzierung vergleichen
Factoring und Kredit schließen sich nicht zwingend gegenseitig aus. In vielen Unternehmen werden beide Finanzierungsformen ergänzend eingesetzt.
Unabhängige Auswahl
Factoringgesellschaften unterscheiden sich deutlich bei Zielkunden, Branchen, Mindestumsätzen, Debitorenstrukturen, Zahlungszielen, Auslandsanteilen, Vertragsmodellen und Gebühren. Deshalb vergleichen wir nicht nur einen Anbieter.
Wir prüfen unterschiedliche Factoringgesellschaften und ordnen ein, welche Modelle zur Unternehmensstruktur passen können.
Nicht jeder Factor passt zu jeder Branche oder Debitorenstruktur. Die Anfrage soll gezielt bei geeigneten Gesellschaften platziert werden.
Wir begleiten Sie von der ersten Einschätzung über die Unterlagen bis zur Abstimmung mit möglichen Factoringpartnern.
Unabhängiger Factoring-Vermittler
Deutschlandweite Beratung
Beratungsprozess
Umsatz, Branche, Kundenstruktur, Zahlungsziele und Forderungsbestand analysieren.
Einordnen, welche Anbieter und Modelle grundsätzlich infrage kommen.
Geeignete Lösungen anhand der konkreten Unternehmensstruktur gegenüberstellen.
Unterstützung bei Unterlagen, Rückfragen und Abstimmung bis zur Umsetzung.
Häufige Fragen
B2B Factoring bezeichnet den Verkauf geeigneter Forderungen gegenüber Unternehmen oder anderen gewerblichen Auftraggebern an eine Factoringgesellschaft. Dadurch kann Liquidität aus offenen Rechnungen früher verfügbar werden.
Grundsätzlich kommen insbesondere bereits entstandene und nachvollziehbare Forderungen aus erbrachten Lieferungen oder Leistungen infrage. Die konkrete Ankaufbarkeit hängt vom Vertrag, Debitor, Leistungsstand und der Factoringgesellschaft ab.
B2B Factoring wird unter anderem von Industrieunternehmen, Großhändlern, Personaldienstleistern, Logistikunternehmen, Handwerksbetrieben und unternehmensnahen Dienstleistern genutzt. Entscheidend ist weniger die Branche allein als die konkrete Forderungs- und Kundenstruktur.
Ja. Es gibt Factoringgesellschaften, die auch kleinere Unternehmen betreuen. Mindestumsätze und Mindestvolumina unterscheiden sich jedoch deutlich zwischen den Anbietern.
Das hängt vom Factoringmodell und den zugrunde liegenden Verträgen ab. Beim offenen Factoring wird der Debitor über die Abtretung informiert. Bei stillen Modellen kann die Abtretung unter bestimmten Voraussetzungen zunächst im Hintergrund bleiben.
Beim echten Factoring kann das Forderungsausfallrisiko für angekaufte Forderungen im vertraglich vereinbarten Umfang auf die Factoringgesellschaft übergehen. Nicht jeder Streit- oder Leistungsfall ist automatisch abgesichert.
Nach Ankauf einer geeigneten Forderung erfolgt die Auszahlung üblicherweise deutlich früher als der ursprüngliche Zahlungstermin. Der genaue Ablauf hängt vom Anbieter und den vereinbarten Prozessen ab.
Je nach Anbieter und Modell kann selektives Factoring möglich sein. Andere Factoringgesellschaften erwarten dagegen die Einbeziehung eines größeren oder vollständigen Forderungsbestands.
Das kann möglich sein. Die Akzeptanz ausländischer Debitoren hängt unter anderem vom Zielland, der Bonität, dem Rechnungsvolumen und der Factoringgesellschaft ab.
Factoring ist grundsätzlich ein Forderungsverkauf und damit nicht identisch mit einem klassischen Bankkredit. Die genaue bilanzielle und steuerliche Behandlung sollte individuell mit dem Steuerberater abgestimmt werden.
Forderungen früher nutzen
Wir prüfen unverbindlich, welche Factoringlösungen zu Ihrem Unternehmen, Ihren Geschäftskunden und Ihrem Forderungsbestand passen.