
Bonitätsprüfung
Der Factor prüft die Bonität der Debitoren und legt mögliche Limite fest.
Echtes Factoring verstehen Beim echten Factoring verkauft ein Unternehmen geeignete Forderungen an eine Factoringgesellschaft. Zusätzlich zur früher verfügbaren Liquidität kann der Factor innerhalb der vereinbarten Bedingungen das Ausfallrisiko für angekaufte Forderungen übernehmen. Definition Beim echten Factoring verkauft ein Unternehmen geeignete Forderungen aus bereits erbrachten Leistungen oder Lieferungen an eine Factoringgesellschaft. Der Factor stellt im Rahmen des Vertrags Liquidität bereit und übernimmt innerhalb der vereinbarten Bedingungen das wirtschaftliche Ausfallrisiko für die angekauften Forderungen. Der Begriff „echt“ bezieht sich vor allem auf den Risikoübergang. Er sagt noch nichts darüber aus, ob das Factoring offen oder still, als Full-Service- oder Inhouse-Modell umgesetzt wird. Ablauf Das Unternehmen erbringt eine vertraglich geschuldete Leistung oder liefert Waren an einen gewerblichen Kunden. Nach vollständiger oder ausreichend dokumentierter Leistung entsteht eine grundsätzlich prüfbare Forderung. Die geeignete Forderung wird entsprechend dem vereinbarten Factoringprozess an die Factoringgesellschaft übertragen. Nach Ankauf wird der auszahlbare Forderungsanteil entsprechend den vereinbarten Bedingungen bereitgestellt. Bei echtem Factoring trägt der Factor innerhalb der vertraglich vereinbarten Bedingungen das wirtschaftliche Ausfallrisiko für die angekaufte Forderung. Ausfallschutz Der Delkredere-Schutz beschreibt den vertraglich geregelten Schutz vor dem wirtschaftlichen Ausfall angekaufter Forderungen. Der Factor prüft die Bonität der Debitoren und legt mögliche Limite fest. Ausfallschutz besteht nur im Rahmen der vereinbarten und verfügbaren Limite sowie der konkreten Vertragsbedingungen. Einreden, Gegenforderungen, Leistungsstreitigkeiten oder nicht vertragsgemäße Leistungen sind nicht automatisch vom Ausfallschutz erfasst. Umfang und Voraussetzungen des Schutzes ergeben sich aus dem konkreten Factoringvertrag. Direkter Vergleich Die konkrete rechtliche und wirtschaftliche Ausgestaltung ergibt sich immer aus dem Vertrag. Vorteile Geeignete Forderungen können nach Ankauf vor dem regulären Zahlungseingang liquiditätswirksam werden. Der Factor kann innerhalb der vereinbarten Bedingungen das wirtschaftliche Ausfallrisiko für angekaufte Forderungen übernehmen. Der Mittelzufluss hängt weniger stark vom tatsächlichen Zahlungstag einzelner Debitoren ab. Zusätzliche Liquidität kann für Material, Waren, Fachkräfte oder neue Aufträge eingesetzt werden. Die laufende Bonitätsprüfung der Debitoren kann zusätzliche Transparenz über Kundenrisiken schaffen. Je nach Modell können Zahlungsüberwachung und Mahnwesen teilweise oder vollständig durch den Factor übernommen werden. Realistische Einordnung Factoring verursacht Gebühren und Finanzierungskosten, die gegen Liquiditätsnutzen, Ausfallschutz und Prozessentlastung abgewogen werden müssen. Forderungsart, Debitoren, Leistungsstand und mögliche Einreden können den Ankauf begrenzen. Ausfallschutz und Finanzierung sind regelmäßig an verfügbare Debitorenlimite gekoppelt. Laufzeiten, Mindestgebühren, Sicherheiten und weitere Vertragsbedingungen müssen zum Unternehmen passen. Rechnungs-, Buchhaltungs- oder Debitorenprozesse müssen gegebenenfalls an den Factoringablauf angepasst werden. Voraussetzungen Die konkreten Anforderungen unterscheiden sich je nach Factoringgesellschaft. Typischerweise werden mehrere Grundvoraussetzungen geprüft. Mindestumsätze und Mindestgebühren unterscheiden sich zwischen den Anbietern. Forderungen Zielgruppen Wenn steigende Umsätze zusätzlichen Vorfinanzierungsbedarf erzeugen, kann echtes Factoring Liquidität und Risikoschutz verbinden. Wenn Geschäftskunden später zahlen als Material-, Personal- oder Betriebskosten anfallen, kann Factoring die Zeit bis zum Zahlungseingang überbrücken. Bei größeren Kundenbeziehungen kann die Absicherung angekaufter Forderungen zusätzlich relevant sein. Für Unternehmen mit Material-, Produktions- und Lieferantenkosten sowie geeigneten B2B-Forderungen. Für Unternehmen mit laufenden Personalkosten und dokumentierten B2B-Forderungen. Für Unternehmen mit Waren-, Fahrzeug-, Personal- oder Lieferantenkosten und zeitversetzten Kundenzahlungen. Modellkombination „Echt“ beschreibt vor allem den Übergang des Ausfallrisikos. „Full-Service“ beschreibt dagegen den Umfang der übernommenen Dienstleistungen im Debitorenmanagement. Eine Factoringlösung kann gleichzeitig echtes, offenes und Full-Service-Factoring sein. Außenwirkung Ja. „Echt“ beschreibt den Risikoübergang, während „offen“ oder „still“ die Kommunikation gegenüber dem Debitor betrifft. Beim offenen echten Factoring wird die Abtretung informiert; beim stillen tritt der Forderungsverkauf je nach Ausgestaltung nicht oder nicht unmittelbar in Erscheinung. Nicht jeder Anbieter bietet jede Kombination an. Kosten & Wirtschaftlichkeit Die Kosten hängen nicht allein davon ab, dass es sich um echtes Factoring handelt. Entscheidend sind Unternehmensgröße, Forderungsvolumen, Debitorenstruktur, Zahlungsziele, Risikoprofil und Serviceumfang. Der Ausfallschutz ist Teil des Gesamtpakets und sollte gemeinsam mit Liquiditätsnutzen, Prozessentlastung und Vertragsbedingungen bewertet werden. Modellhaftes Beispiel Modellbeispiel: Ein mittelständisches B2B-Unternehmen stellt nach vollständiger Leistung eine Rechnung über 50.000 € mit einem Zahlungsziel von 45 Tagen. Finanzierung kombinieren Grundsätzlich ja. Factoring kann bestehende Kontokorrent-, Investitions- oder Leasingfinanzierungen ergänzen. Die konkrete Abstimmung sollte vor Vertragsabschluss erfolgen. Anbieter auswählen Anbieter unterscheiden sich bei Zielgruppen, Mindestumsätzen, Debitorenlimiten, Branchen, Vertragsbedingungen und Serviceumfang. So unterstützen wir Wir betrachten Geschäftsmodell, Forderungsstruktur, Debitoren, Zahlungsziele und bestehenden Finanzierungsbedarf. Wir prüfen, ob Ausfallschutz, Full-Service, Inhouse, offen oder still zu Ihren Anforderungen passen. Anschließend vergleichen wir Factoringgesellschaften, deren Kriterien grundsätzlich zu Ihrem Unternehmen passen. Nach Ihrer Entscheidung begleiten wir die Abstimmung mit dem gewählten Anbieter bis zur Einrichtung. Branchen Material, Produktion und Lieferantenkosten planbarer finanzieren. Projekt- und Materialkosten bei geeigneten Forderungen einordnen. Laufende Fahrzeug-, Personal- und Betriebskosten unterstützen. Personalkosten und dokumentierte B2B-Leistungen berücksichtigen. Abrechnungswege und Debitoren individuell prüfen. Projektbezogene und wissensintensive Leistungen bewerten. Persönliche Beratung Dr. Bastian Berger unterstützt kleine und mittelständische Unternehmen bei der Auswahl geeigneter Factoringmodelle und Anbieter. Dabei werden Forderungsstruktur, Debitoren, gewünschter Ausfallschutz, Kosten und Vertragsbedingungen gemeinsam betrachtet. Die Beratung erfolgt persönlich und digital. Häufige Fragen Beim echten Factoring verkauft ein Unternehmen geeignete Forderungen an eine Factoringgesellschaft. Der Factor übernimmt innerhalb der vereinbarten Bedingungen das wirtschaftliche Ausfallrisiko für angekaufte Forderungen. Delkredere bezeichnet den vertraglich geregelten Schutz vor dem wirtschaftlichen Ausfall angekaufter Forderungen. Umfang und Voraussetzungen hängen vom konkreten Factoringvertrag ab. Beim echten Factoring kann das wirtschaftliche Ausfallrisiko im vereinbarten Umfang auf den Factor übergehen. Beim unechten Factoring verbleibt es grundsätzlich beim Unternehmen beziehungsweise kann zurückfallen. Nein. „Echt“ beschreibt den Risikoübergang. „Full-Service“ beschreibt den Umfang des Debitorenmanagements. Beide Eigenschaften können miteinander kombiniert werden, sind aber nicht identisch. Ja. Echtes Factoring kann je nach Anbieter und Vertragsgestaltung offen oder still umgesetzt werden. Grundsätzlich kommen eindeutig entstandene und ausreichend dokumentierte B2B-Forderungen infrage. Forderungsart, Debitorenbonität und mögliche Einreden werden individuell geprüft. Nein. Der Schutz gilt nur innerhalb der vereinbarten Vertragsbedingungen und verfügbaren Debitorenlimite. Streitigkeiten über Leistung, Lieferung oder Gegenforderungen sind nicht automatisch vom Delkredere-Schutz erfasst und müssen individuell geprüft werden. Die Kosten hängen unter anderem von Umsatz, Forderungsvolumen, Debitorenstruktur, Zahlungszielen, Risikoprofil und Serviceumfang ab. Der genaue Zeitpunkt hängt von Anbieter, Vertragsmodell, Prüfung und konkreter Forderung ab. Nach erfolgreicher Einrichtung können angekaufte Forderungen je nach Prozess zeitnah liquiditätswirksam werden. Das kann möglich sein. Entscheidend sind Mindestumsätze, Mindestgebühren, Forderungsvolumen, Debitorenstruktur und Anbieteranforderungen. Grundsätzlich ja. Bestehende Sicherheiten, Globalzessionen und Kreditvereinbarungen sollten jedoch vor Einführung des Factorings geprüft werden. Das hängt vom Modell ab. Beim offenen Factoring wird die Abtretung kommuniziert. Beim stillen Factoring tritt der Forderungsverkauf je nach Ausgestaltung nicht oder nicht unmittelbar in Erscheinung. Ein Vergleich sollte Branche, Unternehmensgröße, Forderungsstruktur, Debitoren, Kosten, Limite und Vertragsbedingungen berücksichtigen. Berger Factoring unterstützt Unternehmen beim unabhängigen Anbietervergleich. Echtes Factoring prüfen Wir prüfen Ihre Forderungsstruktur, Debitoren und Anforderungen an Liquidität und Ausfallschutz und vergleichen geeignete Factoring-Anbieter unabhängig.
Direkt zum Inhalt springen
Echtes Factoring: Liquidität und Ausfallschutz kombinieren
Unabhängiger Anbieter-VergleichPersönliche digitale BeratungAusfallschutz im vereinbarten UmfangFür B2B-Unternehmen unterschiedlicher Branchen
Was ist echtes Factoring?
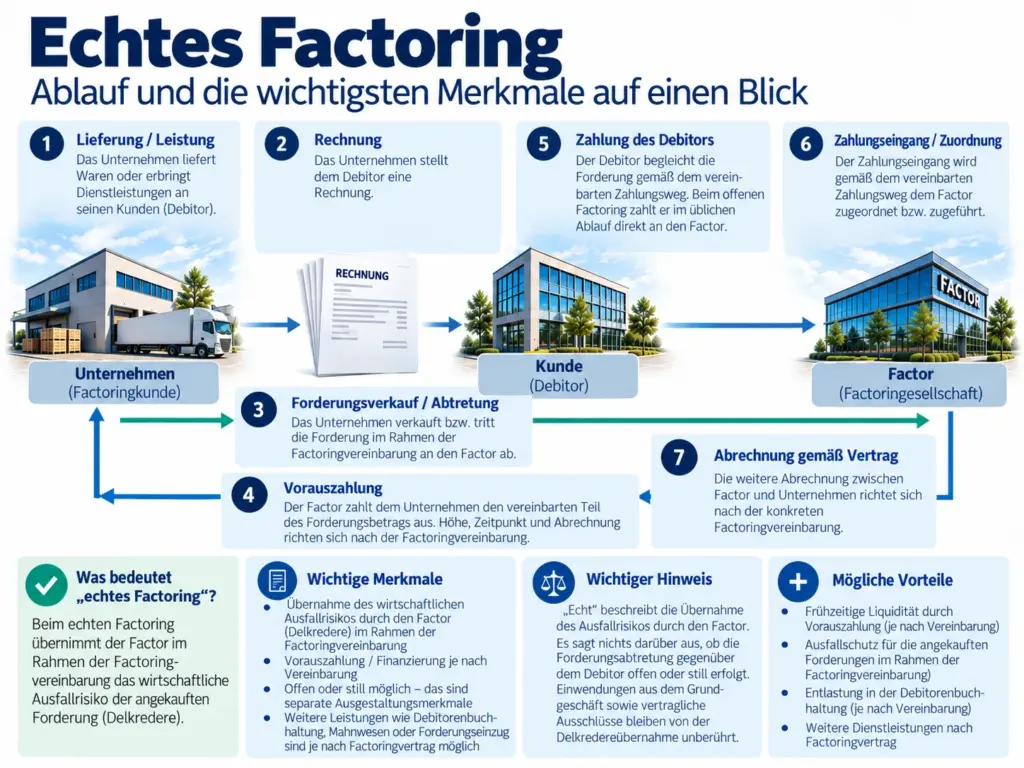
So funktioniert echtes Factoring
Leistung oder Lieferung erbringen
Rechnung stellen
Forderung an den Factor verkaufen
Liquidität erhalten
Ausfallrisiko im vereinbarten Umfang übertragen
Was bedeutet Delkredere beim echten Factoring?
Bonitätsprüfung
Deckung innerhalb des Limits
Kein Schutz vor jeder Streitigkeit
Vertrag entscheidend
Echtes und unechtes Factoring im Vergleich
Echtes Factoring
Unechtes Factoring
Welche Vorteile kann echtes Factoring bieten?
Frühere Liquidität
Ausfallschutz
Planbarerer Cashflow
Wachstum unterstützen
Debitorenprüfung
Forderungsmanagement entlasten
Welche Grenzen und Nachteile hat echtes Factoring?
Kosten
Nicht jede Forderung ist ankauffähig
Debitorenlimite
Vertragliche Bindung
Prozessanpassung
Welche Voraussetzungen gelten für echtes Factoring?
Welche Forderungen können geeignet sein?
Häufig gut prüfbar
Individuell zu prüfen
Für welche Unternehmen kann echtes Factoring interessant sein?
Wachsende Unternehmen
Unternehmen mit längeren Zahlungszielen
Unternehmen mit größeren Debitoren
Industrie & Produktion
Dienstleister & Personaldienstleister
Handel & Logistik
Echtes Factoring ist nicht automatisch Full-Service-Factoring
Kann echtes Factoring offen oder still umgesetzt werden?
Was kostet echtes Factoring?
FactoringgebührFinanzierungskostenDebitorenrisikoZahlungszieleMindestgebührenServiceumfangWie echtes Factoring in der Praxis wirken kann
Kann echtes Factoring mit Bankfinanzierungen kombiniert werden?
Nicht jede Factoringgesellschaft bietet echtes Factoring gleich an
MindestumsatzMindestgebührenakzeptierte BranchenDebitorenlimiteZahlungszieleVertragslaufzeitServiceumfangFull-Service oder Inhouseoffen oder stillSchnittstellenFactoring-Anbieter vergleichenSo prüfen wir, ob echtes Factoring zu Ihrem Unternehmen passt
Ausgangslage analysieren
Factoring-Modell einordnen
Geeignete Anbieter vergleichen
Umsetzung begleiten
Echtes Factoring für unterschiedliche Geschäftsmodelle
Industrie, Großhandel & Produktion
Handwerk & Technik
Transport & Logistik
Dienstleistung, Personal & Agenturen
Gesundheitswesen & Heilberufe
Kanzleien & Beratung
Echtes Factoring unabhängig prüfen
Häufige Fragen zu echtem Factoring
Was ist echtes Factoring?
Was bedeutet Delkredere beim Factoring?
Was ist der Unterschied zwischen echtem und unechtem Factoring?
Ist echtes Factoring immer Full-Service-Factoring?
Kann echtes Factoring still sein?
Welche Forderungen eignen sich für echtes Factoring?
Ist der Ausfallschutz unbegrenzt?
Was passiert bei einer Leistungsstreitigkeit?
Was kostet echtes Factoring?
Wie schnell wird eine Forderung ausgezahlt?
Eignet sich echtes Factoring für kleine Unternehmen?
Kann echtes Factoring mit einem Bankkredit kombiniert werden?
Muss der Kunde vom Factoring erfahren?
Wie finde ich einen Anbieter für echtes Factoring?
Passt echtes Factoring zu Ihrem Unternehmen?
Unverbindliche ErsteinschätzungUnabhängiger Anbieter-VergleichPersönliche digitale BeratungFür unterschiedliche Branchen und Unternehmensgrößen