
Forderung wird finanziert
Der Factor stellt Liquidität auf Basis der angekauften Forderung bereit.
Unechtes Factoring verstehen
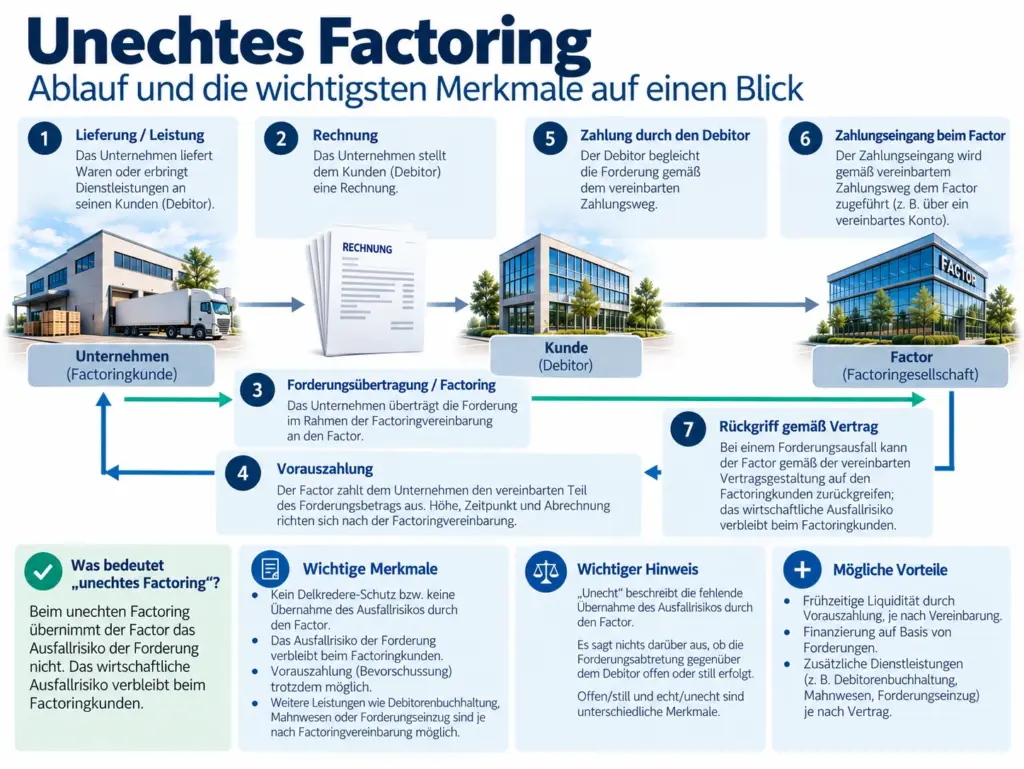
Beim unechten Factoring verkauft ein Unternehmen geeignete Forderungen an eine Factoringgesellschaft. Im Unterschied zum echten Factoring verbleibt das wirtschaftliche Ausfallrisiko grundsätzlich beim Unternehmen beziehungsweise kann nach den vertraglichen Bedingungen zurückfallen.

Definition
Beim unechten Factoring verkauft ein Unternehmen geeignete Forderungen an eine Factoringgesellschaft und erhält dadurch Liquidität. Das wirtschaftliche Ausfallrisiko geht jedoch nicht dauerhaft im gleichen Umfang auf den Factor über wie beim echten Factoring.
Je nach Vertragsgestaltung kann die Forderung bei bestimmten Ausfallereignissen oder nach Ablauf vereinbarter Fristen wieder auf das Unternehmen zurückfallen beziehungsweise ein Regress entstehen.
Ablauf
Das Unternehmen erbringt eine Leistung oder liefert Waren an einen Geschäftskunden.
Es entsteht eine ausreichend dokumentierte Forderung gegenüber dem Debitor.
Die geeignete Forderung wird entsprechend dem vereinbarten Factoringprozess an die Factoringgesellschaft verkauft.
Nach Ankauf kann ein vertraglich vereinbarter Anteil der Forderung früher liquiditätswirksam werden.
Bei bestimmten wirtschaftlichen Ausfällen kann nach den vereinbarten Bedingungen ein Rückgriff auf das Unternehmen möglich sein.
Regress
Der wesentliche Unterschied zum echten Factoring liegt in der Risikoverteilung.
Der Factor stellt Liquidität auf Basis der angekauften Forderung bereit.
Bleibt der Zahlungseingang aus, greifen die im Vertrag vereinbarten Regelungen.
Beim unechten Factoring kann die Factoringgesellschaft unter den vereinbarten Voraussetzungen einen Rückgriff auf das Unternehmen haben.
Wann und wie ein Regress möglich ist, ergibt sich aus dem konkreten Factoringvertrag.
Direkter Vergleich
Die konkrete rechtliche und wirtschaftliche Ausgestaltung ergibt sich immer aus dem Vertrag.
Echtes FactoringEinsatz
Geeignete Forderungen können vor dem regulären Kundenzahlungseingang liquiditätswirksam werden.
Wenn primär die Finanzierung offener Forderungen benötigt wird, kann eine unechte Struktur infrage kommen.
Unternehmen können über eigene Absicherungs- oder Risikoprozesse verfügen.
Je nach Anbieter kann unechtes Factoring Bestandteil einer spezifischen Finanzierungslösung sein.
Factoring kann bestehende Bank- oder Betriebsmittelfinanzierungen ergänzen.
Vorteile
Geeignete Forderungen können nach Ankauf vor dem regulären Zahlungseingang liquiditätswirksam werden.
Der Finanzierungseffekt kann die Zeit zwischen Rechnungsstellung und Kundenzahlung überbrücken.
Die Finanzierung orientiert sich wesentlich an geeigneten Forderungen und Debitoren.
Früher verfügbare Liquidität kann für laufende Unternehmensausgaben und neue Aufträge eingesetzt werden.
Die Eigenschaft „unecht“ kann mit weiteren Ausgestaltungen wie offen, still, Full-Service oder Inhouse kombiniert werden.
Je nach Unternehmen können weitere Factoringgesellschaften oder Vertragsmodelle infrage kommen.
Realistische Einordnung
Das Unternehmen ist wirtschaftlich nicht im gleichen Umfang gegen Forderungsausfall abgesichert wie bei echtem Factoring.
Unter vereinbarten Bedingungen kann die Factoringgesellschaft auf das Unternehmen zurückgreifen.
Auch unechtes Factoring verursacht Gebühren und Finanzierungskosten.
Ein möglicher Rückgriff kann die spätere Liquidität beeinflussen und sollte bei der Planung berücksichtigt werden.
Auch beim unechten Factoring gelten Ankaufskriterien für Forderungen, Debitoren und Leistungsstruktur.
Risiko
Der zentrale Unterschied zum echten Factoring besteht darin, dass das wirtschaftliche Forderungsausfallrisiko beim unechten Factoring grundsätzlich nicht endgültig im gleichen Umfang auf den Factor übergeht.
Unternehmen, die ausdrücklich einen vertraglichen Schutz gegen wirtschaftliche Forderungsausfälle suchen, sollten echtes Factoring beziehungsweise den konkreten Delkredere-Schutz prüfen.
Echtes FactoringVoraussetzungen
Die konkreten Anforderungen unterscheiden sich zwischen Factoringgesellschaften.
Außenwirkung
Ja. „Unecht“ beschreibt die Risikoverteilung. „Offen“ oder „still“ beschreibt dagegen, wie der Forderungsverkauf gegenüber dem Debitor in Erscheinung tritt.
Debitorenmanagement
Die Risikoverteilung ist unabhängig davon zu betrachten, wer das Debitorenmanagement übernimmt.
Die Factoringgesellschaft übernimmt typischerweise zusätzliche Aufgaben im Debitorenmanagement.
Das Unternehmen behält wesentliche Teile des Forderungsmanagements selbst.
Factoring ArtenFull-Service-FactoringInhouse-FactoringZielgruppen
Wenn offene Forderungen Kapital binden und primär deren Finanzierung im Mittelpunkt steht.
Wenn Forderungsausfallrisiken anderweitig bewertet oder abgesichert werden.
Wenn steigende Forderungsbestände zusätzlichen Liquiditätsbedarf erzeugen.
Für geeignete Forderungen aus abgeschlossenen Lieferungen und Leistungen.
Für Unternehmen mit laufenden Waren-, Personal- und Betriebsmittelkosten.
Für eindeutig dokumentierte B2B-Leistungen mit zeitversetztem Kundenzahlungseingang.
Kosten & Konditionen
Die Kosten hängen von Unternehmen, Forderungsvolumen, Debitoren, Zahlungszielen, Risiko, Serviceumfang und Anbieter ab.
Die geringere beziehungsweise andere Risikoübernahme bedeutet nicht automatisch niedrigere Gesamtkosten. Konditionen müssen individuell verglichen werden.
Factoring KostenModellhaftes Beispiel
Ein B2B-Unternehmen stellt nach vollständig erbrachter Leistung eine Rechnung über 40.000 € mit einem Zahlungsziel von 45 Tagen.
Modellbeispiel ohne konkrete Auszahlungsquote, Gebühr oder Garantie.
Finanzierungsmix
Grundsätzlich ja. Zu prüfen sind Globalzession, bestehende Sicherheiten, Kreditvereinbarungen, Forderungsabtretungen, Debitorenstruktur und weitere Finanzierungsverträge.
Factoring BankFactoringvertrag
Unternehmen sollten vor Vertragsabschluss nachvollziehen können, unter welchen Voraussetzungen die Factoringgesellschaft auf sie zurückgreifen kann.
Berger Factoring unterstützt bei der wirtschaftlichen Einordnung. Eine individuelle rechtliche Vertragsprüfung erfolgt bei Bedarf durch entsprechend qualifizierte Rechtsberatung.
Anbieter auswählen
Anbieter unterscheiden sich unter anderem bei Vertragsgestaltung, Zielkunden, Forderungsarten, Regressregelungen und Kosten.
Branchen
Vorfinanzierung abgeschlossener Lieferungen und laufender Warenströme.
Branche ansehenDokumentierte B2B-Leistungen früher liquiditätswirksam machen.
Branche ansehenLaufende Personal-, Kraftstoff- und Betriebskosten überbrücken.
Branche ansehenZeitversetzte Zahlungen bei laufenden Personal- und Projektkosten finanzieren.
Branche ansehenEindeutig abgerechnete Beratungsleistungen wirtschaftlich einordnen.
Branche ansehenBesondere Forderungs- und Finanzierungsstrukturen individuell prüfen.
Branche ansehenSo unterstützen wir
Wir betrachten Geschäftsmodell, Forderungen, Debitoren, Zahlungsziele und Liquiditätsbedarf.
Wir prüfen, ob primär Finanzierung oder zusätzlich ein vertraglicher Schutz vor wirtschaftlichen Forderungsausfällen gewünscht wird.
Geeignete Factoringgesellschaften und Modelle werden hinsichtlich Kosten, Risikoverteilung und Vertragsbedingungen verglichen.
Nach Ihrer Entscheidung begleiten wir die Abstimmung mit dem ausgewählten Anbieter bis zur Einrichtung.
Persönliche Beratung
Dr. Bastian Berger begleitet kleine und mittelständische Unternehmen bei der Auswahl geeigneter Factoringgesellschaften und Modelle. Bei der Abgrenzung zwischen echtem und unechtem Factoring werden insbesondere Risikoverteilung, Regressregelungen, Kosten und Forderungsstruktur berücksichtigt. Die Beratung erfolgt persönlich und digital.
Häufige Fragen
Beim unechten Factoring verkauft ein Unternehmen geeignete Forderungen an eine Factoringgesellschaft. Das wirtschaftliche Ausfallrisiko verbleibt grundsätzlich beim Unternehmen beziehungsweise kann nach den vertraglichen Bedingungen zurückfallen.
Der Begriff beschreibt die Risikoverteilung. Er bedeutet nicht, dass der Forderungsverkauf „unecht“ oder unwirksam wäre.
Beim echten Factoring kann das wirtschaftliche Ausfallrisiko innerhalb der vereinbarten Bedingungen auf den Factor übergehen. Beim unechten Factoring verbleibt es grundsätzlich beim Unternehmen beziehungsweise kann zurückfallen.
Regress bedeutet, dass die Factoringgesellschaft unter den vertraglich vereinbarten Voraussetzungen auf das Unternehmen zurückgreifen kann, wenn eine Forderung nicht bezahlt wird.
Nicht in derselben Form wie echtes Factoring. Das wirtschaftliche Ausfallrisiko geht beim unechten Factoring grundsätzlich nicht endgültig im gleichen Umfang auf den Factor über.
Nicht automatisch. Die Konditionen hängen von Unternehmen, Forderungen, Debitoren, Zahlungszielen, Serviceumfang und Anbieter ab.
Ja. „Unecht“ beschreibt die Risikoverteilung, während „still“ die Kommunikation gegenüber dem Debitor beschreibt.
Ja. Die Risikoverteilung und der Umfang des Debitorenmanagements sind unterschiedliche Eigenschaften und können miteinander kombiniert werden.
Es kann für B2B-Unternehmen infrage kommen, bei denen primär die Finanzierung geeigneter Forderungen im Vordergrund steht. Die konkrete Eignung hängt von Unternehmen, Forderungsstruktur und Anbieter ab.
Grundsätzlich kommen eindeutig entstandene und ausreichend dokumentierte B2B-Forderungen infrage. Forderungsart, Debitoren und mögliche Einreden werden individuell geprüft.
Der genaue Zeitpunkt hängt von Anbieter, Prüfprozess, Vertrag und konkreter Forderung ab. Nach Einrichtung können angekaufte Forderungen je nach Prozess zeitnah liquiditätswirksam werden.
Grundsätzlich ja. Bestehende Sicherheiten, Globalzessionen und Kreditvereinbarungen sollten jedoch geprüft werden.
Das hängt vom Vertrag ab. Beim unechten Factoring kann unter bestimmten Voraussetzungen ein Regress gegenüber dem Unternehmen entstehen.
Ein Vergleich sollte Branche, Unternehmensgröße, Forderungsstruktur, Debitoren, Regressregelungen, Kosten und Vertragsbedingungen berücksichtigen. Berger Factoring unterstützt beim unabhängigen Anbietervergleich.
Factoring-Modell prüfen
Wir analysieren Ihre Forderungsstruktur, Debitoren und Anforderungen an Finanzierung und Ausfallschutz und vergleichen geeignete Factoring-Anbieter unabhängig.