
Ankauffähige Forderungen
Der Vertrag bestimmt, welche Forderungen grundsätzlich einbezogen werden können.
Factoringvertrag verstehen
Ein Factoringvertrag regelt, welche Forderungen eine Factoringgesellschaft zu welchen Bedingungen ankauft und welche Finanzierung, Kosten und Dienstleistungen damit verbunden sind. Laufzeit, Mindestentgelte, Debitorenlimite, Ankaufskriterien, Sicherheiten und Serviceumfang entscheiden darüber, ob das Modell wirtschaftlich zum Unternehmen passt.

Grundlagen
Der konkrete Aufbau ist anbieter- und modellabhängig. Typischerweise werden jedoch die folgenden wirtschaftlichen Bereiche geregelt:
Der Vertrag bestimmt, welche Forderungen grundsätzlich einbezogen werden können.
Für einzelne Geschäftskunden können Finanzierungslimite und weitere Prüfbedingungen gelten.
Factoringgebühr, Finanzierungskosten, Mindestentgelte und weitere vereinbarte Positionen werden geregelt.
Vertragsdauer, Verlängerung und Kündigungsfristen beeinflussen die langfristige Flexibilität.
Je nach Modell werden Finanzierung, Ausfallschutz und Debitorenmanagement unterschiedlich ausgestaltet.
Bestehende Sicherheiten, Globalzessionen, Abtretungen oder weitere Verpflichtungen können relevant sein.
Diese Übersicht ist eine wirtschaftliche Orientierung, kein Vertragsmuster und keine individuelle Rechtsberatung.
Vertragsprüfung
Mindestumsatz, Mindestgebühr und tatsächliches Forderungsvolumen sollten wirtschaftlich zusammenpassen.
Factoringgebühr, Finanzierungskosten, Mindestentgelte und weitere Positionen müssen gemeinsam betrachtet werden.
Entscheidend ist nicht nur der Gesamtrahmen, sondern die nutzbare Finanzierung je Debitor.
Ankaufskriterien und Ausschlüsse bestimmen, welcher Teil des Forderungsbestands tatsächlich nutzbar ist.
Erstlaufzeit, Verlängerung und Kündigungsfrist beeinflussen einen späteren Wechsel oder Ausstieg.
Finanzierung, Ausfallschutz, Debitorenmanagement und interne Prozesse müssen zum gewählten Modell passen.
Flexibilität
Ein Factoringvertrag ist regelmäßig auf laufende Zusammenarbeit ausgelegt. Deshalb sollten Unternehmen die zeitliche Bindung nicht erst bei einem geplanten Anbieterwechsel prüfen.
Die anfängliche Vertragsdauer kann beeinflussen, wie flexibel ein Unternehmen später reagieren kann.
Verträge können sich nach Ablauf der Erstlaufzeit verlängern, wenn sie nicht fristgerecht gekündigt werden.
Eine längere Kündigungsfrist kann einen Anbieterwechsel verzögern und sollte frühzeitig berücksichtigt werden.
Bei einem Wechsel müssen Forderungen, Debitoren, Sicherheiten und Zahlungsprozesse sauber auf den neuen Anbieter abgestimmt werden.
Mindestentgelte
Ein günstiger prozentualer Preis kann wirtschaftlich unattraktiv werden, wenn hohe Mindestentgelte oder Mindestvolumen nicht zum tatsächlichen Forderungsbestand passen.
Die Mindestgebühr hat gegebenenfalls wenig zusätzliche Bedeutung, wenn das vereinbarte Volumen regelmäßig erreicht wird.
Bei saisonalen oder projektabhängigen Umsätzen sollte geprüft werden, wie sich schwächere Monate auf Mindestentgelte auswirken.
Wenn das erwartete Factoringvolumen nicht erreicht wird, können Mindestgebühren die effektiven Kosten erhöhen.
Debitoren
Ein Factoringvertrag kann formal sehr attraktiv sein. Wenn für wichtige Geschäftskunden jedoch keine ausreichenden Limite verfügbar sind, ist das nutzbare Finanzierungspotenzial begrenzt.
Ein hohes vereinbartes Gesamtvolumen garantiert nicht automatisch ausreichende Finanzierung für jeden einzelnen Debitor.
Forderungen
Die tatsächliche Nutzbarkeit einer Factoringlösung hängt wesentlich davon ab, ob die Forderungen die vereinbarten Ankaufskriterien erfüllen.
Nicht jede gestellte Rechnung ist automatisch factoringfähig.
Ausschlüsse
Welche Ausschlüsse tatsächlich gelten, ist anbieter- und vertragsabhängig.
Sicherheiten
Bestehende Kreditverträge können Sicherheiten enthalten, die für Factoring relevant sind.
Bereits zugunsten einer Bank abgetretene Forderungen können eine Abstimmung vor Einführung von Factoring erforderlich machen.
Forderungen dürfen nicht widersprüchlich mehreren Finanzierungspartnern zugeordnet werden.
Je nach Unternehmenssituation können zusätzliche Sicherheiten oder Verpflichtungen vereinbart werden.
Bank und Factoringgesellschaft müssen bei überschneidenden Sicherheiten gegebenenfalls miteinander abgestimmt werden.
Leistungsumfang
Ankauf geeigneter Forderungen und Bereitstellung des vertraglich vereinbarten auszahlbaren Anteils.
Bei echtem Factoring kann innerhalb der vereinbarten Bedingungen ein Delkredere-Schutz enthalten sein.
Je nach Modell können Zahlungsüberwachung und Mahnwesen ganz oder teilweise übernommen werden.
Debitoren werden im Rahmen der vereinbarten Prozesse hinsichtlich Bonität und Limiten geprüft.
Factoring-Modell
Der Factor übernimmt regelmäßig mehr Aufgaben im Debitorenmanagement. Umfang und Prozess sollten im Vertrag klar beschrieben sein.
Wesentliche Teile des Debitorenmanagements verbleiben beim Unternehmen. Dafür können zusätzliche Anforderungen an interne Prozesse bestehen.
Factoring ArtenDelkredere
Bei echtem Factoring sollte klar geregelt sein, unter welchen Voraussetzungen das wirtschaftliche Ausfallrisiko übernommen wird.
Leistungsstreitigkeiten oder nicht vertragsgemäße Lieferungen sind nicht automatisch mit einem wirtschaftlichen Forderungsausfall gleichzusetzen.
Echtes FactoringAußenwirkung
Beim stillen Factoring müssen Zahlungswege, Forderungsabtretung, Debitorenkommunikation und interne Prozesse besonders klar geregelt sein.
Kosten
Kann je nach Anbieter vereinbart sein.
Kann je nach Anbieter vereinbart sein.
Kann je nach Anbieter vereinbart sein.
Kann je nach Anbieter vereinbart sein.
Kann je nach Anbieter vereinbart sein.
Kann je nach Anbieter vereinbart sein.
Wechsel
Ein Anbieterwechsel betrifft nicht nur den neuen Preis, sondern auch Forderungsbestände, Debitoren, Sicherheiten und Prozesse.
Der Übergang sollte so geplant werden, dass keine Finanzierungslücke entsteht; eine Garantie hierfür besteht nicht.
Anbieter vergleichen
| Kriterium | Anbieter A | Anbieter B | Was prüfen? |
|---|---|---|---|
| Factoringgebühr | individuell | anbieterabhängig | Passung zum Unternehmen |
| Finanzierungskosten | anbieterabhängig | individuell | Passung zum Unternehmen |
| Mindestgebühr | individuell | anbieterabhängig | Passung zum Unternehmen |
| Laufzeit | anbieterabhängig | individuell | Passung zum Unternehmen |
| Kündigungsfrist | individuell | anbieterabhängig | Passung zum Unternehmen |
| Debitorenlimite | anbieterabhängig | individuell | Passung zum Unternehmen |
| Factoring-Modell | individuell | anbieterabhängig | Passung zum Unternehmen |
| Serviceumfang | anbieterabhängig | individuell | Passung zum Unternehmen |
| Branchenakzeptanz | individuell | anbieterabhängig | Passung zum Unternehmen |
| Sicherheiten | anbieterabhängig | individuell | Passung zum Unternehmen |
Orientierungsmatrix ohne fiktive Konditionen.
Fehler vermeiden
Eine niedrige Gebühr kann durch Mindestentgelte, Finanzierungskosten oder unpassende Vertragsbedingungen relativiert werden.
Wenn wichtige Kunden nicht ausreichend finanziert werden können, nutzt auch ein attraktiver Gesamtvertrag wenig.
Lange Fristen können einen späteren Anbieterwechsel verzögern.
Die tatsächliche Ankauffähigkeit entscheidet darüber, wie viel Forderungsvolumen nutzbar ist.
Globalzessionen und andere Sicherheiten sollten vor Vertragsabschluss geprüft werden.
Rechnungsstellung, Buchhaltung, Zahlungseingänge und Mahnwesen müssen zum gewählten Factoring-Modell passen.
Modellhaftes Beispiel
Welches Angebot wirtschaftlich besser passt, hängt vom tatsächlichen Forderungsvolumen, den Debitoren, internen Prozessen und dem benötigten Leistungsumfang ab.
Passung
Mindestgebühren, Mindestumsätze, einfache Prozesse und kurze Bindung stehen im Fokus.
Factoring für kleine UnternehmenDebitorenlimite, Schnittstellen, individuelle Konditionen, Finanzierungsmix und Serviceumfang stehen im Fokus.
Factoring für den MittelstandSo unterstützen wir
Wir betrachten Geschäftsmodell, Forderungen, Debitoren, Zahlungsziele und bestehenden Finanzierungsbedarf.
Wir prüfen, welche Factoringgesellschaften grundsätzlich zur Unternehmensstruktur passen.
Kosten, Limite, Vertragslaufzeit, Mindestentgelte, Modell und Serviceumfang werden gegenübergestellt.
Nach Ihrer Entscheidung begleiten wir die Abstimmung mit dem ausgewählten Anbieter bis zur Einrichtung.
Die Unterstützung umfasst keine Rechtsberatung.
Unabhängig vergleichen
Factoringgesellschaften verwenden unterschiedliche Vertragsmodelle, Zielkundensegmente und Ankaufskriterien. Berger Factoring vergleicht Unternehmensgröße, Branche, Forderungsvolumen, Debitoren, Factoring-Modell, Gebührenstruktur, Mindestentgelte, Laufzeit, Kündigungsfristen und Serviceumfang.
Vertragsbedingungen unabhängig einordnen lassen
Factoring-Anbieter vergleichen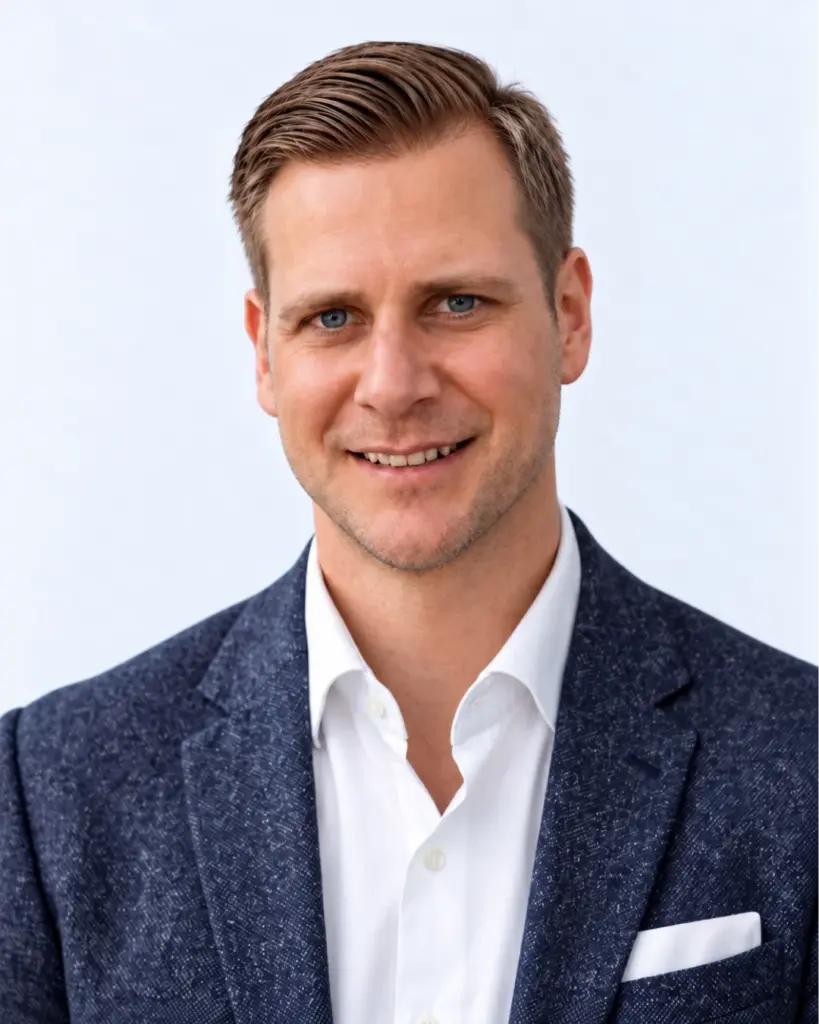
Persönliche Beratung
Dr. Bastian Berger begleitet kleine und mittelständische Unternehmen bei der Auswahl geeigneter Factoringgesellschaften und Vertragsmodelle. Dabei werden nicht nur Gebühren, sondern auch Debitorenlimite, Mindestentgelte, Laufzeit, Ankaufskriterien und Serviceumfang berücksichtigt. Die Beratung erfolgt persönlich und digital.
Die Beratung durch Berger Factoring ersetzt keine individuelle Rechtsberatung.
Häufige Fragen
Ein Factoringvertrag regelt den Ankauf geeigneter Forderungen sowie Finanzierung, Kosten, Vertragslaufzeit, Ankaufskriterien und je nach Modell weitere Leistungen wie Ausfallschutz oder Debitorenmanagement.
Die Laufzeit ist anbieter- und vertragsabhängig. Unternehmen sollten insbesondere Erstlaufzeit, automatische Verlängerung und Kündigungsfrist prüfen.
Es gibt keine einheitliche Kündigungsfrist für alle Anbieter. Die konkrete Frist ergibt sich aus dem jeweiligen Vertrag.
Eine Mindestgebühr ist ein vertraglich vereinbartes Mindestentgelt, das unabhängig davon relevant sein kann, ob das erwartete Factoringvolumen vollständig erreicht wird.
Ein Debitorenlimit beschreibt den vom Factor akzeptierten Finanzierungs- beziehungsweise Risikorahmen für Forderungen gegenüber einem bestimmten Geschäftskunden.
Nein. Forderungen müssen die vereinbarten Ankaufskriterien erfüllen. Forderungsart, Debitor, Leistungsstand, Dokumentation und mögliche Einreden können relevant sein.
Je nach Anbieter können unter anderem Factoringgebühr, Finanzierungskosten, Mindestentgelte und weitere vereinbarte Entgeltpositionen enthalten sein.
Das kann vertraglich vorgesehen sein. Unternehmen sollten Laufzeit und Kündigungsregelung vor Abschluss genau prüfen.
Grundsätzlich ist ein Wechsel möglich. Dabei müssen insbesondere bestehende Vertragslaufzeiten, Kündigungsfristen, offene Forderungen, Sicherheiten und der Übergang zum neuen Anbieter berücksichtigt werden.
Eine Globalzession zugunsten einer Bank kann eine Abstimmung mit Bank und Factoringgesellschaft erforderlich machen, bevor Forderungen wirksam in die Factoringlösung einbezogen werden.
Nein. Ob und in welchem Umfang Ausfallschutz besteht, hängt vom gewählten Factoring-Modell und den vertraglichen Bedingungen ab.
Je nach Anbieter und Vertragsmodell kann selektives Factoring möglich sein. Die konkrete Ausgestaltung muss vertraglich vereinbart werden.
Nein. Neben der Gebühr sind unter anderem Finanzierungskosten, Mindestentgelte, Debitorenlimite, Laufzeit, Kündigung, Ankaufskriterien und Serviceumfang relevant.
Berger Factoring unterstützt bei der wirtschaftlichen Einordnung und dem Vergleich von Factoringangeboten. Eine individuelle rechtliche Vertragsprüfung sollte bei Bedarf durch eine entsprechend qualifizierte Rechtsberatung erfolgen.
Factoringvertrag vergleichen
Wir vergleichen geeignete Factoring-Anbieter und ordnen Kosten, Limite, Mindestentgelte, Laufzeit und Leistungsumfang wirtschaftlich ein.