
Forderungsfinanzierung
Geeignete Forderungen können nach Ankauf vor dem regulären Kundenzahlungseingang liquiditätswirksam werden.
Full-Service-Factoring verstehen
Beim Full-Service-Factoring verkauft ein Unternehmen geeignete Forderungen an eine Factoringgesellschaft und überträgt zusätzlich wesentliche Aufgaben im Debitorenmanagement. Je nach Ausgestaltung kann außerdem ein vertraglich vereinbarter Ausfallschutz enthalten sein.

Definition
Beim Full-Service-Factoring übernimmt die Factoringgesellschaft neben dem Ankauf geeigneter Forderungen typischerweise wesentliche Aufgaben im Debitorenmanagement: Bonitätsprüfung, Zahlungsüberwachung, Debitorenbuchhaltung, Mahnwesen und gegebenenfalls vertraglich vereinbarter Ausfallschutz.
Leistungsumfang
Geeignete Forderungen können nach Ankauf vor dem regulären Kundenzahlungseingang liquiditätswirksam werden.
Die Factoringgesellschaft prüft Debitoren entsprechend den vereinbarten Prozessen und Limiten.
Je nach Vertrag können Verwaltung offener Posten sowie Zuordnung und Verbuchung von Zahlungseingängen übernommen werden.
Offene Forderungen, Fälligkeiten und Zahlungseingänge werden im vereinbarten Prozess überwacht; Zuständigkeiten für Rückfragen werden vertraglich festgelegt.
Je nach Ausgestaltung kann die Factoringgesellschaft das kaufmännische Mahnwesen und die dazugehörige Kundenkommunikation übernehmen.
Bei echtem Factoring kann innerhalb der vereinbarten Bedingungen zusätzlich ein Delkredere-Schutz bestehen.
Welche Aufgaben tatsächlich übertragen werden, ergibt sich aus Anbieter und Vertrag. Beim Unternehmen können insbesondere Leistungsnachweise, Klärung von Reklamationen oder Einreden, Stammdatenpflege und die fachliche Abstimmung mit Kunden verbleiben.
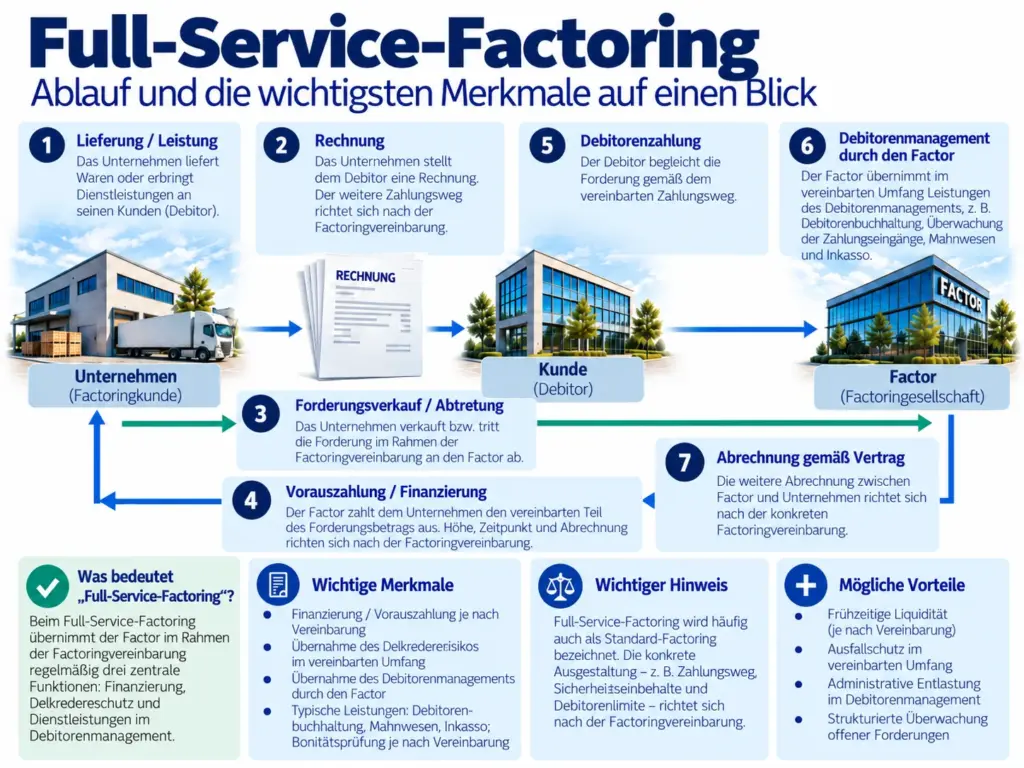
So funktioniert es
Das Unternehmen erbringt die vereinbarte Leistung oder liefert die Ware und dokumentiert den Leistungsstand nachvollziehbar.
Es entsteht eine ausreichend dokumentierte Forderung gegenüber dem Geschäftskunden.
Die geeignete Forderung wird entsprechend dem vereinbarten Prozess an die Factoringgesellschaft übermittelt und verkauft.
Nach Ankauf kann der vertraglich vereinbarte auszahlbare Anteil früher liquiditätswirksam werden.
Die Factoringgesellschaft übernimmt je nach Vertrag wesentliche Aufgaben bei Zahlungsüberwachung, Buchhaltung, Zahlungseingangszuordnung und Mahnwesen.
Der Debitor zahlt zum regulären Zahlungsziel über den vertraglich vorgesehenen Zahlungsweg; der Zahlungseingang wird der Forderung zugeordnet.
Factoring verändert nicht das vereinbarte Zahlungsziel des Debitors.
Direkter Vergleich
Debitorenbuchhaltung, Zahlungsüberwachung und Mahnwesen liegen je nach Vertrag weitgehend bei der Factoringgesellschaft. Der interne Aufwand kann sinken; einzelne Mitwirkungs- und Klärungsaufgaben verbleiben dennoch beim Unternehmen. Schwerpunkt: Liquidität plus operative Entlastung.
Debitorenbuchhaltung, Zahlungsüberwachung und Mahnwesen bleiben weitgehend beim Unternehmen. Der interne Aufwand bleibt höher, die Prozesshoheit stärker intern. Schwerpunkt: Liquidität plus interne Kontrolle.
Welche Variante passt, hängt von Größe, Ressourcen und gewünschtem Serviceumfang ab.
Ausfallschutz
Nein. „Full-Service“ beschreibt den Dienstleistungsumfang; „echt“ oder „unecht“ bezeichnet die wirtschaftliche Verteilung des Ausfallrisikos. Diese Merkmale können je nach Anbieter und Vertrag kombiniert werden.
Außenwirkung
„Offen“ oder „still“ beschreibt, ob beziehungsweise wann der Forderungsverkauf gegenüber dem Debitor in Erscheinung tritt. Das ist von der Aufgabenverteilung zwischen Full-Service und Inhouse zu unterscheiden. Nicht jeder Anbieter bietet jede Kombination an.
Stilles FactoringVorteile
Geeignete Forderungen können nach Ankauf vor dem regulären Zahlungseingang liquiditätswirksam werden.
Teile der Debitorenverwaltung können an die Factoringgesellschaft übertragen werden.
Offene Forderungen werden im vereinbarten Prozess systematisch überwacht.
Je nach Vertrag kann die Factoringgesellschaft das kaufmännische Mahnwesen übernehmen.
Bei echtem Factoring kann zusätzlich ein vertraglich vereinbarter Schutz gegen wirtschaftliche Forderungsausfälle bestehen.
Früher verfügbare Liquidität kann für Material, Personal, Waren oder neue Aufträge eingesetzt werden.
Realistische Einordnung
Der umfangreichere Leistungsumfang kann sich in Gebühren und weiteren Kostenbestandteilen widerspiegeln.
Teile des Debitorenmanagements werden an die Factoringgesellschaft übertragen.
Insbesondere beim offenen Factoring verändert sich der Zahlungs- und Kommunikationsprozess gegenüber Debitoren.
Auch bei Full-Service-Factoring gelten Ankaufskriterien für Forderungen, Debitoren und Leistungsstruktur.
Serviceumfang, Branchenakzeptanz, Debitorenlimite und Kosten unterscheiden sich zwischen Factoringgesellschaften.
Zielgruppen
Wenn mit steigenden Umsätzen auch Forderungsbestand und Verwaltungsaufwand wachsen.
Wenn interne Ressourcen im Debitorenmanagement begrenzt sind.
Wenn laufende Gehaltskosten finanziert werden müssen und regelmäßig B2B-Forderungen entstehen.
Wenn Material-, Produktions- und Lieferantenkosten vor dem Kundenzahlungseingang entstehen.
Wenn laufende Kosten wie Personal, Kraftstoff oder Fremdleistungen finanziert werden müssen.
Wenn regelmäßig dokumentierte B2B-Forderungen entstehen und das Forderungsmanagement entlastet werden soll.
Forderungen
Projekt-, Abschlags- und Meilensteinrechnungen, Teilabnahmen, Werkleistungen und mögliche Gegenansprüche.
Voraussetzungen
Mindestumsätze und Anforderungen unterscheiden sich.
Kosten & Wirtschaftlichkeit
Die Kosten hängen von Forderungsvolumen, Debitorenstruktur, Zahlungszielen, Risiko, Serviceumfang und Anbieter ab.
Nicht nur Gebühren zählen: Bonitätsprüfung, Zahlungsüberwachung und Mahnwesen können auch interne Prozesskosten beeinflussen. Eine pauschale Ersparnis besteht nicht.
Factoring KostenKosten-Nutzen
Personal, Buchhaltung, Zahlungsüberwachung, Mahnwesen, Bonitätsprüfung und Kundenabstimmung verursachen internen Aufwand.
Externer Service
Forderungsfinanzierung, Debitorenprüfung, Zahlungsüberwachung, Mahnwesen und gegebenenfalls Ausfallschutz können vereinbart sein.
Modellhaftes Beispiel
Ein wachsendes B2B-Unternehmen stellt regelmäßig Rechnungen mit 30 bis 60 Tagen Zahlungsziel. Mit Umsatz steigen Forderungen, Buchungsaufwand, Überwachung, Mahnprozesse und Liquiditätsbedarf. Geeignete Forderungen werden übertragen, ein vereinbarter Anteil kann früher liquiditätswirksam werden und der Factor übernimmt vertraglich festgelegte Aufgaben. Bei echtem Factoring kann Ausfallschutz bestehen.
Modellbeispiel ohne konkrete Gebühren, Auszahlungsquote oder garantierte Einsparung.
Finanzierungsmix
Factoring kann Kontokorrent, Investitionskredit, Leasing und Betriebsmittelfinanzierung ergänzen. Globalzessionen, Sicherheiten, Kreditvereinbarungen und Abtretungen sind zu prüfen.
Factoring BankVertrag
Debitorenmanagement, Mahnprozess, Limite, Ausschlüsse, Laufzeit, Kündigungsfrist, Mindestgebühren und Kostenstruktur. Klar sein muss, welche Aufgaben extern und welche intern bleiben.
Factoring VertragAnbieter auswählen
Zielkundengröße, Branchen, Mindestumsatz, Limite, Debitorenbuchhaltung, Überwachung, Mahnwesen, Ausfallschutz, Laufzeit, Kosten und Schnittstellen sollten verglichen werden.
Factoring-Anbieter vergleichenBranchen
Finanzierung und Debitorenprozesse branchengerecht einordnen.
Branche ansehenFinanzierung und Debitorenprozesse branchengerecht einordnen.
Branche ansehenFinanzierung und Debitorenprozesse branchengerecht einordnen.
Branche ansehenFinanzierung und Debitorenprozesse branchengerecht einordnen.
Branche ansehenFinanzierung und Debitorenprozesse branchengerecht einordnen.
Branche ansehenFinanzierung und Debitorenprozesse branchengerecht einordnen.
Branche ansehenSo unterstützen wir
Forderungen, Debitoren, Zahlungsziele, Buchhaltung und Bedarf betrachten.
Interne und auszulagernde Aufgaben bestimmen.
Leistungen, Kosten, Limite und Vertrag vergleichen.
Abstimmung bis zur Einrichtung begleiten.
Persönliche Beratung
Dr. Bastian Berger begleitet kleine und mittelständische Unternehmen. Forderungsstruktur, Verwaltungsaufwand, Debitoren, Kosten, Serviceumfang und Vertragsbedingungen werden gemeinsam betrachtet. Die Beratung erfolgt persönlich und digital.
Häufige Fragen
Beim Full-Service-Factoring übernimmt die Factoringgesellschaft neben dem Ankauf geeigneter Forderungen typischerweise wesentliche Aufgaben im Debitorenmanagement.
Je nach Vertrag können unter anderem Forderungsfinanzierung, Bonitätsprüfung, Debitorenbuchhaltung, Zahlungsüberwachung, Mahnwesen und bei echtem Factoring Ausfallschutz enthalten sein.
Nein. „Full-Service“ beschreibt den Umfang der Dienstleistungen. „Echt“ beschreibt den Übergang des wirtschaftlichen Ausfallrisikos.
Beim Full-Service-Factoring übernimmt der Factor typischerweise wesentliche Aufgaben im Debitorenmanagement. Beim Inhouse-Factoring verbleiben diese Aufgaben weitgehend beim Unternehmen.
Beim Full-Service-Factoring kann das kaufmännische Mahnwesen Bestandteil des vereinbarten Leistungsumfangs sein.
Je nach Vertrag können wesentliche Aufgaben der Debitorenbuchhaltung von der Factoringgesellschaft übernommen werden.
Wenn die Lösung als echtes Factoring ausgestaltet ist, kann innerhalb der vereinbarten Bedingungen ein Ausfallschutz bestehen.
Die Konditionen hängen unter anderem von Forderungsvolumen, Debitorenstruktur, Zahlungszielen, Risiko, Serviceumfang und Anbieter ab.
Es kann insbesondere für B2B-Unternehmen interessant sein, die Liquidität aus Forderungen nutzen und gleichzeitig ihr Debitorenmanagement entlasten möchten.
Das kann möglich sein. Mindestumsätze, Mindestgebühren, Forderungsvolumen und Anbieteranforderungen müssen jedoch wirtschaftlich zum Unternehmen passen.
Je nach Anbieter und Vertragsgestaltung können unterschiedliche Eigenschaften kombiniert werden. Nicht jede Factoringgesellschaft bietet jedoch jede Kombination an.
Grundsätzlich ja. Bestehende Sicherheiten, Globalzessionen und Kreditvereinbarungen sollten vorher geprüft werden.
Der genaue Zeitpunkt hängt von Anbieter, Prüfprozess, Vertrag und konkreter Forderung ab. Nach Einrichtung können angekaufte Forderungen je nach Prozess zeitnah liquiditätswirksam werden.
Ein Vergleich sollte Unternehmensgröße, Branche, Forderungsstruktur, Debitoren, Serviceumfang, Kosten, Limite und Vertragsbedingungen berücksichtigen. Berger Factoring unterstützt beim unabhängigen Anbietervergleich.
Full-Service-Factoring prüfen
Wir prüfen Forderungsstruktur, Prozesse und Anforderungen und vergleichen geeignete Anbieter unabhängig.