Factoring flexibel gestalten

Selektives Factoring & Einzelfactoring: Forderungen gezielt verkaufen

Nicht jedes Unternehmen möchte den gesamten Forderungsbestand einbeziehen. Selektives Factoring konzentriert sich auf bestimmte Debitoren oder Gruppen; beim Einzelfactoring steht eine einzelne geeignete Forderung im Mittelpunkt.

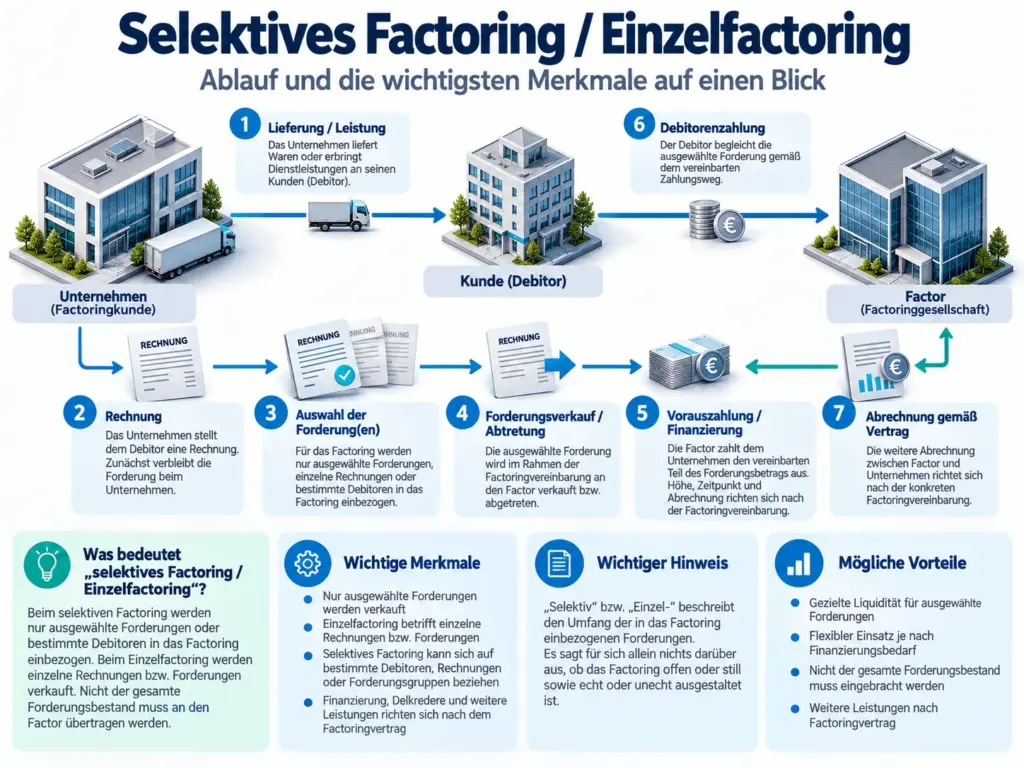
Unternehmer wählt einzelne Rechnungen und Forderungen für selektives Factoring oder Einzelfactoring aus.

Definition

Was ist selektives Factoring?

Nicht sämtliche Forderungen werden einbezogen, sondern je nach Anbieter und Vertrag ausgewählte Debitoren, Forderungsgruppen oder definierte Teilbereiche. Wie frei ausgewählt werden kann, unterscheidet sich deutlich.

Einzelne Forderungen

Was bedeutet Einzelfactoring?

Der Verkauf einzelner geeigneter Forderungen steht im Mittelpunkt. Bezeichnungen können Einzelrechnungs-Factoring, Verkauf einzelner Forderungen oder fallweiser Forderungsverkauf sein. Nicht jede Rechnung ist automatisch geeignet.

Schaubild zu selektivem Factoring und Einzelfactoring mit Auswahl einzelner Forderungen, Forderungsverkauf und Finanzierung durch den Factor.

Direkter Vergleich

Selektives Factoring und Einzelfactoring im Vergleich

Selektives Factoring

Auswahl: bestimmte Debitoren oder Gruppen
Nutzung: häufig wiederkehrend
Vertrag: definierter Rahmen
Schwerpunkt: gezielte Auswahl

Einzelfactoring

Auswahl: einzelne geeignete Forderung
Nutzung: punktuell
Vertrag: anbieterabhängig
Schwerpunkt: einzelner Liquiditätsbedarf

Begriffe sind nicht immer einheitlich; entscheidend ist der Vertrag.

Umfang

Muss immer der gesamte Forderungsbestand gefactort werden?

Laufendes Factoring

Geeignete Forderungen werden fortlaufend einbezogen.

Selektives Factoring

Definierte Debitoren oder Gruppen werden einbezogen.

Einzelfactoring

Einzelne geeignete Forderungen werden punktuell verkauft.

Factoring Arten

Anbieterlogik

Warum Factoringgesellschaften die Auswahl begrenzen können

Risikoselektion

Nur bestimmte Debitoren verändern die Risikoverteilung des Portfolios.

Verwaltungsaufwand

Wechselnde Einzelforderungen können mehr Prüfung erfordern.

Mindestvolumen

Einige Anbieter verlangen bestimmte Volumen oder Mindestentgelte.

Debitorenprüfung

Auch einzelne Forderungen setzen eine Prüfung des Kunden voraus.

Vertragsmodell

Nicht jede Gesellschaft bietet selektive oder fallweise Modelle an.

Einzelrechnung

Kann man eine einzelne Rechnung verkaufen?

Grundsätzlich gibt es entsprechende Modelle. Anbieter, Forderung, Debitor und Volumen bestimmen Möglichkeit und Wirtschaftlichkeit.

  • B2B-Forderung
  • Leistung erbracht und dokumentiert
  • Rechnung gestellt
  • geeigneter Debitor
  • keine wesentliche Streitigkeit
  • akzeptiertes Zahlungsziel

Regelmäßig schwieriger oder individuell zu prüfen

  • zukünftige Forderungen
  • ungeklärte Leistungsstände
  • streitige Rechnungen
  • erhebliche Gegenansprüche

Vorteile

Welche Vorteile kann selektives Factoring bieten?

Gezielte Liquidität

Bestimmte Forderungsbereiche können je nach Modell gezielt finanziert werden.

Bestimmte Debitoren einbeziehen

Eine selektive Struktur kann sich auf definierte Geschäftskunden konzentrieren.

Flexiblere Gestaltung

Der Umfang kann stärker an die Unternehmenssituation angepasst werden.

Liquidität bei Spitzenbedarf

Punktuelle Verkäufe können bei temporärem Bedarf interessant sein.

Finanzierung ergänzen

Selektives Factoring kann neben anderen Bausteinen eingesetzt werden.

Factoring testen

Je nach Anbieter kann eine begrenzte Struktur einen Einstieg ermöglichen.

Realistische Einordnung

Welche Grenzen haben selektives Factoring und Einzelfactoring?

Weniger Anbieter

Nicht jede Gesellschaft bietet selektive oder einzelne Forderungsankäufe an.

Andere Kostenstruktur

Kleinere Volumen können andere Gebühren oder Mindestkosten haben.

Auswahl nicht völlig frei

Anbieter können Debitoren oder Forderungsgruppen vorgeben.

Jede Forderung wird geprüft

Einzelforderungen müssen die Ankaufskriterien erfüllen.

Keine zukünftigen Leistungen

Factoring setzt grundsätzlich eine entstandene, dokumentierte Forderung voraus.

Zielgruppen

Für welche Unternehmen kann selektives Factoring infrage kommen?

Unternehmen mit Großkunden

Wenn nur Forderungen gegenüber bestimmten größeren Debitoren finanziert werden sollen.

Projektorientierte Unternehmen

Wenn einzelne größere Forderungen Liquiditätsbedarf erzeugen.

Saisonale Unternehmen

Wenn Bedarf nur in bestimmten Phasen entsteht.

Gemischtes Kundenportfolio

Wenn nur bestimmte B2B-Debitoren geeignet sind.

Wachsende Unternehmen

Wenn größere Aufträge den Betriebsmittelbedarf erhöhen.

Ergänzender Bedarf

Wenn Factoring nur einen Teil des Finanzierungsmix bildet.

Factoring für kleine UnternehmenFactoring für den Mittelstand

Debitoren

Factoring nur für bestimmte Kunden?

Bonität, Volumen, Zahlungsziele, Konzentration, Limite, Rechnungsstruktur, Einreden und Sitz werden geprüft. Die Auswahl bleibt anbieter- und vertragsabhängig.

Einzelvolumen

Gibt es eine Mindesthöhe?

Keine einheitliche Mindesthöhe. Forderungshöhe, Anbieter, Mindestgebühren, Prüfaufwand, Debitor, Zahlungsziel und weitere Forderungen bestimmen die Wirtschaftlichkeit.

Kosten & Konditionen

Was kostet selektives Factoring oder Einzelfactoring?

FactoringgebührFinanzierungskostenMindestentgeltPrüfaufwandForderungsvolumenDebitorenrisiko

Bei kleinen Volumen sind Mindestgebühren und fixe Kosten besonders wichtig.

Factoring Kosten

Modellbeispiel

Mehrere Kundengruppen

Ein Unternehmen mit 25 Kunden prüft, ob Forderungen gegenüber drei größeren Debitoren einbezogen werden können. Ob die Auswahl möglich ist, hängt von Anbieter und Vertrag ab.

Einzelforderung

Eine größere Rechnung

Eine vollständig erbrachte B2B-Leistung über modellhaft 60.000 € bei 60 Tagen Zahlungsziel wird geprüft. Nur wenn Forderung, Debitor, Nachweis und weitere Kriterien passen, kann sie gegebenenfalls liquiditätswirksam werden. Keine Garantie.

Modelle kombinieren

Selektiv beschreibt den Umfang, nicht Service oder Risiko

Selektiv kann grundsätzlich mit echtem, unechtem, offenem, stillem, Full-Service- oder Inhouse-Factoring kombiniert werden – sofern der Anbieter dies ermöglicht.

Full-Service-FactoringEchtes FactoringUnechtes FactoringStilles FactoringInhouse-FactoringOffenes Factoring

Finanzierungsmix

Ergänzung zu Bankfinanzierungen

Globalzession, Sicherheiten, Abtretungen, Kreditvereinbarungen und bereits finanzierte Forderungen sind zu prüfen.

Factoring Bank

Vertragsbedingungen

Was sollte geregelt sein?

Debitoren, Forderungen, veränderbare Auswahl, Mindestvolumen, Mindestgebühren, Ankaufskriterien, Laufzeit und Kündigung.

Factoring Vertrag

Anbieter auswählen

Selektives Factoring ist stark anbieterabhängig

Mindestvolumen, Gebühren, Einzelforderungen, Debitoren, Branchen, Limite, Zahlungsziele, Laufzeit, Risiko- und Servicemodell sollten verglichen werden.

Factoring-Anbieter vergleichen

So unterstützen wir

So prüfen wir flexible Factoringmodelle

Liquiditätsbedarf verstehen

Regelmäßigen oder punktuellen Bedarf klären.

Forderungen analysieren

Höhen, Ziele, Debitoren und Rechnungsarten prüfen.

Anbieter vergleichen

Passende selektive oder fallweise Modelle vergleichen.

Modell umsetzen

Abstimmung bis zur Einrichtung begleiten.

Porträt von Dr. Bastian Berger, Geschäftsführer von Berger Factoring

Persönliche Beratung

Selektives Factoring unabhängig prüfen

Dr. Bastian Berger vergleicht Forderungsumfang, Debitoren, Mindestvolumen, Kosten und Vertragsflexibilität persönlich und digital.

Häufige Fragen

Häufige Fragen zu selektivem Factoring und Einzelfactoring

Was ist selektives Factoring?

Nur bestimmte Debitoren, Forderungsgruppen oder vertraglich definierte Teile werden einbezogen.

Was ist Einzelfactoring?

Der punktuelle Verkauf einzelner geeigneter Forderungen steht im Mittelpunkt.

Kann ich nur eine einzelne Rechnung verkaufen?

Bei passenden Anbietern kann dies möglich sein; Forderung, Debitor, Nachweis, Zahlungsziel und Anbieter entscheiden.

Kann ich selbst auswählen, welche Rechnungen ich verkaufe?

Nicht uneingeschränkt. Anbieter und Vertrag bestimmen die Auswahlmöglichkeiten.

Kann ich Factoring nur für einen Kunden nutzen?

Je nach Anbieter kann die Lösung auf bestimmte Debitoren begrenzt werden.

Ist selektives Factoring teurer?

Nicht automatisch; kleine oder punktuelle Volumen können andere Kostenstrukturen haben.

Gibt es eine Mindesthöhe für einzelne Rechnungen?

Es gibt keine einheitliche Mindesthöhe. Forderungshöhe, Mindestgebühren und Prüfaufwand beeinflussen die Wirtschaftlichkeit.

Kann jede Rechnung verkauft werden?

Nein. Forderungen müssen die Ankaufskriterien erfüllen.

Kann eine noch nicht gestellte Rechnung verkauft werden?

Factoring setzt grundsätzlich eine bereits entstandene und dokumentierte Forderung voraus.

Kann selektives Factoring echtes Factoring sein?

Ja. Selektiv beschreibt den Umfang, echt die Risikoverteilung.

Kann selektives Factoring still sein?

Je nach Anbieter und Vertrag können Eigenschaften kombiniert werden.

Kann Einzelfactoring mit einem Bankkredit kombiniert werden?

Grundsätzlich ja; Sicherheiten, Globalzessionen und Abtretungen sind zu prüfen.

Eignet sich Einzelfactoring für kleine Unternehmen?

Das kann möglich sein; Forderungshöhe, Debitor, Mindestgebühren und Anbieteranforderungen entscheiden.

Was kostet Einzelfactoring?

Kosten hängen von Höhe, Zahlungsziel, Debitor, Risiko, Prüfaufwand und Anbieter ab.

Wie finde ich einen Anbieter für selektives Factoring?

Auswahlmöglichkeiten, Volumen, Mindestgebühren, Debitoren, Vertrag und Kosten sollten verglichen werden.

Flexibles Factoring prüfen

Nur bestimmte Forderungen oder eine einzelne Rechnung verkaufen?

Wir prüfen Ihre Forderungsstruktur und vergleichen Anbieter für selektive oder fallweise Lösungen.