Lack- und Farbenhersteller müssen häufig erhebliche Summen investieren, bevor ihre industriellen Abnehmer bezahlen. Pigmente, Harze, Bindemittel, Additive, Energie, Verpackungen und Qualitätssicherung verursachen laufende Kosten. Gleichzeitig gewähren Hersteller ihren Kunden aus Automotive, Maschinenbau, Bauwirtschaft und Großhandel teilweise längere Zahlungsziele. Factoring kann geeignete Kundenforderungen früher liquiditätswirksam machen und so zusätzlichen Spielraum für Rohstoffbeschaffung, Produktion und Wachstum schaffen.
Entscheidend ist nicht allein die Höhe der offenen Rechnungen. Die Factoringgesellschaft prüft insbesondere die rechtliche Forderungsstruktur, Debitorenbonität, Kundenkonzentration, Reklamationshistorie und mögliche Verrechnungen. Gerade in der Farben- und Lackindustrie beeinflussen Qualitätsvereinbarungen und Serienlieferverträge, welcher Forderungsbetrag tatsächlich angekauft werden kann.
Berger Factoring unterstützt Hersteller als unabhängiger Vermittler bei der Suche nach geeigneten Factoringgesellschaften. Wir kaufen selbst keine Forderungen an und geben keine eigenen Finanzierungs- oder Ausfallgarantien.
Factoring für Lack- und Farbenhersteller: Das Wichtigste
- Rohstoffkosten: Pigmente, Harze, Bindemittel und Additive binden Kapital lange vor dem Zahlungseingang.
- Bestehende Forderungen: Factoring finanziert nicht unmittelbar Rohstofflager oder noch nicht produzierte Chargen.
- Industriekunden: Hohe Forderungen gegenüber wenigen Abnehmern erfordern ausreichende Debitorenlimite.
- Qualitätsvereinbarungen: Reklamationen, Nachlässe und Gutschriften können die Ankauffähigkeit beeinflussen.
- Export: Auslandsforderungen sind abhängig von Anbieter, Land, Währung und Debitorenbonität prüfbar.
- Ausfallschutz: Echtes Factoring kann das gedeckte wirtschaftliche Ausfallrisiko übernehmen, nicht sämtliche Qualitätsrisiken.
- Unabhängige Vermittlung: Berger Factoring vergleicht passende Anbieter, statt Forderungen selbst anzukaufen.
Weitere Grundlagen erläutern unsere Seiten Ihre Vorteile mit Factoring und Factoring-Anbieter vergleichen.
1. Warum die Lack- und Farbenindustrie besonders viel Kapital bindet
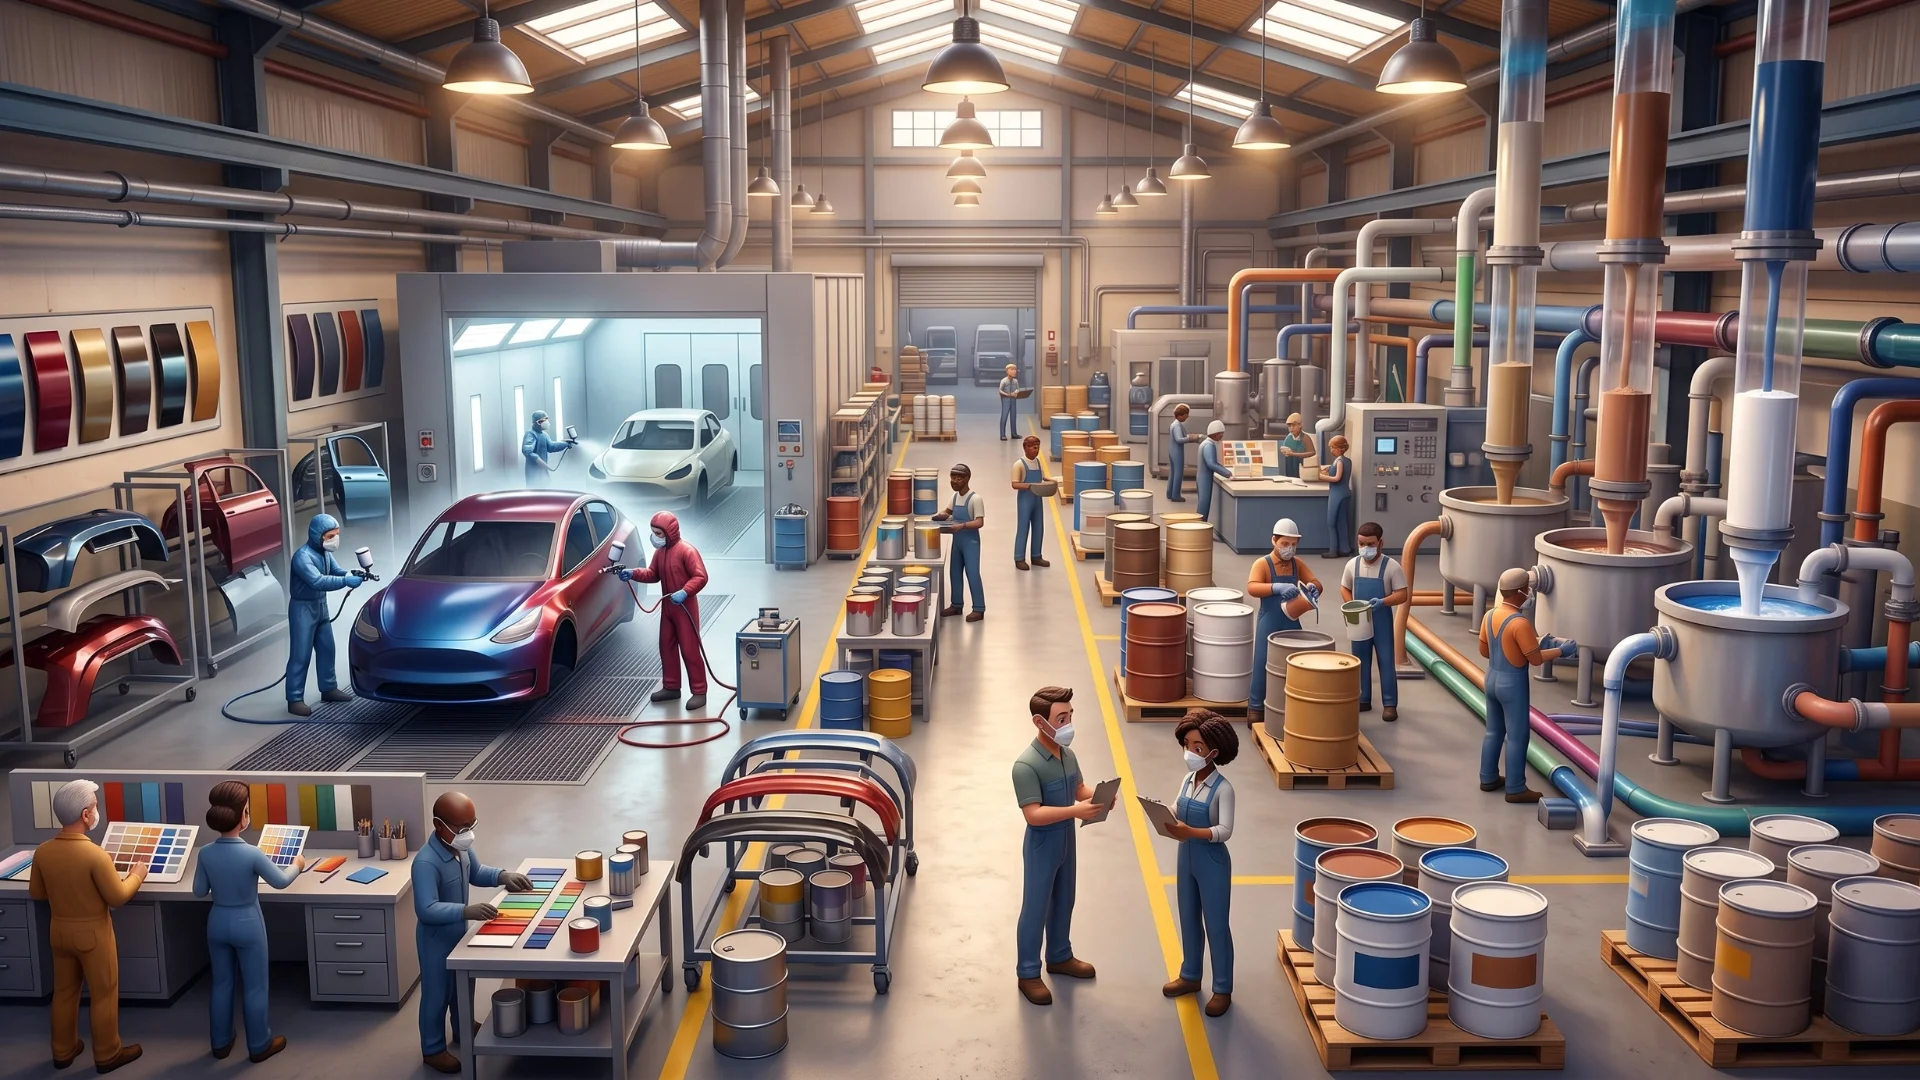
Die Herstellung industrieller Lacke, Beschichtungen und Farben verbindet chemische Produktionsprozesse mit hohem Material- und Energiebedarf. Zwischen Rohstoffbestellung und Kundenzahlung liegen häufig mehrere zeitlich getrennte Schritte.
Typische Vorleistungen entstehen für:
- Pigmente, Harze, Bindemittel und Additive
- Lösemittel oder wasserbasierte Komponenten
- Verpackungen, Gebinde und Etikettierung
- Produktionsenergie und Maschinenbetrieb
- Labor, Qualitätssicherung und Personal
- Lagerung, Gefahrgutlogistik und Versand
Vom Rohstoffeinkauf bis zur Kundenrechnung
Ein Hersteller muss Rohstoffe beschaffen, Chargen produzieren, Qualitätsprüfungen durchführen und die fertige Ware ausliefern. Seine gewerblichen Kunden bezahlen anschließend entsprechend den vereinbarten Zahlungsbedingungen.
Dadurch kann selbst bei guter Auftragslage eine Liquiditätslücke entstehen. Factoring setzt bei geeigneten bestehenden Geldforderungen an und kann deren Zahlungseingang wirtschaftlich vorziehen.
Ein umfangreiches Rohstofflager oder ein noch nicht produzierter Auftrag begründet dagegen nicht automatisch eine ankaufbare Forderung.
2. Welche Forderungen eignen sich für Factoring?
Die rechtliche Entstehung einer Forderung, ihre Abrechenbarkeit, Fälligkeit und tatsächliche Ankauffähigkeit sind voneinander zu unterscheiden.
Beim gewöhnlichen Warenfactoring erwarten Anbieter typischerweise, dass die geschuldete Ware vertragsgemäß geliefert wurde, ein nachvollziehbarer Zahlungsanspruch besteht und die Forderung ausreichend dokumentiert ist.
Eine bloße Bestellung oder ein Rahmenvertrag reicht für den sofortigen Ankauf des gesamten erwarteten Umsatzes grundsätzlich nicht aus.
Diese Unterlagen können wichtig sein
- Bestellungen, Rahmenverträge und Lieferabrufe
- Rechnungen und vereinbarte Zahlungsziele
- Lieferscheine und Wareneingangsnachweise
- Qualitäts- und Abnahmevereinbarungen
- Chargen- und Prüfdokumentation
- Bonus-, Rabatt- und Gutschriftenregelungen
- Informationen über Aufrechnungen oder Sicherungsabtretungen
Der Anbieter entscheidet nach Prüfung, welche Forderungen seine Ankaufkriterien erfüllen. Bestrittene, nicht ausreichend dokumentierte oder durch erhebliche Gegenansprüche belastete Forderungen können ausgeschlossen werden.
3. Automotive, Maschinenbau und industrielle Großkunden
Lackhersteller beliefern häufig Automobilhersteller, Zulieferer, Maschinenbauer, Metallverarbeiter, Schiffbauunternehmen, Industriebeschichter und Großhändler.
Hohe regelmäßige Bestellvolumen können wirtschaftlich attraktiv sein. Gleichzeitig entsteht eine Abhängigkeit von einzelnen Rechnungsempfängern.
Debitorenkonzentration und Ankaufslimite
Entfallen große Teile des Umsatzes auf wenige Industriekunden, kann deren jeweiliges Debitorenlimit die Finanzierung begrenzen.
Übersteigt der offene Forderungsbestand das genehmigte Limit, muss der darüber hinausgehende Betrag nicht angekauft werden. Die Bonität eines bekannten Großkunden bedeutet daher nicht automatisch, dass sämtliche Rechnungen vorfinanziert werden.
Rahmenverträge und Serienlieferungen
In der industriellen Serienfertigung werden Lieferungen häufig über Rahmenverträge und wiederkehrende Abrufe organisiert.
Relevant sind dabei insbesondere Preisgleitklauseln, Jahresrückvergütungen, Qualitätsvereinbarungen, Bonusregelungen und mögliche Gegenforderungen.
Die Factoringgesellschaft bewertet deshalb nicht nur eine einzelne Rechnung, sondern auch die vertragliche Abrechnungslogik mit dem jeweiligen Kunden.
4. Chargendokumentation, Reklamationen und Gutschriften
Bei industriellen Lacken und Beschichtungen spielen technische Spezifikationen eine wichtige Rolle. Abweichungen können Reklamationen, Rechnungskürzungen oder zusätzliche Prüfungen auslösen.
Qualitätssicherung und Nachweise
Zu den relevanten Dokumenten können Chargennummern, Prüfzeugnisse, Laborprotokolle, Farbtonfreigaben, Lieferscheine und kundenspezifische Qualitätsvereinbarungen gehören.
Eine sorgfältige Dokumentation erleichtert die Nachvollziehbarkeit der Lieferung. Sie garantiert allerdings keinen Forderungsankauf.
Typische Reklamationsrisiken
Mögliche Beanstandungen betreffen abweichende Farbtöne, Haftungsprobleme, Viskosität, Trocknungseigenschaften, Oberflächenfehler oder nicht erfüllte Spezifikationen.
Für das Factoring ist entscheidend, ob eine Forderung tatsächlich besteht und in welcher Höhe sie durchsetzbar ist.
Offene Qualitätsstreitigkeiten können die Ankauffähigkeit einschränken. Ein Forderungsverkauf beseitigt solche Streitigkeiten nicht.
Verrechnungen und Gutschriften
Auch Preisnachlässe, Jahresboni, Retouren und Schadenersatzforderungen können den endgültigen Rechnungsbetrag verändern.
Bei wiederkehrenden Abzügen untersucht ein Anbieter gegebenenfalls die historische Entwicklung von Rechnungsbeträgen und tatsächlichen Zahlungseingängen.
Für einen tragfähigen Factoringvertrag ist daher die Netto-Forderungsqualität ebenso wichtig wie das nominelle Rechnungsvolumen.
5. Bautenlacke, Bauchemie und unterschiedliche Vertragsformen
Ein Teil der Lack- und Farbenindustrie beliefert Baustoffhändler, Malerbetriebe, Fassadenunternehmen, Industriebeschichter oder größere Baukonzerne.
Hier können saisonale Nachfrageschwankungen und unterschiedliche Zahlungsziele zusätzlichen Liquiditätsbedarf auslösen.
Wichtig ist die Unterscheidung zwischen dem Verkauf von Waren und einer werkvertraglichen Leistung.
Eine gewöhnliche Kaufpreisforderung eines Lackherstellers aus einer Warenlieferung ist anders zu prüfen als die Werklohnforderung eines Unternehmens, das Beschichtungsarbeiten vor Ort ausführt.
Abnahmebedingungen, Leistungsstreitigkeiten und Sicherheitseinbehalte können je nach Vertragsform zusätzliche Anforderungen verursachen.
6. Exportfactoring für internationale Industriekunden
Viele Lack- und Farbenhersteller beliefern Kunden außerhalb Deutschlands. Grundsätzlich können auch Auslandsforderungen für einen Ankauf infrage kommen.
Bei Exportforderungen prüfen Anbieter insbesondere:
- Land und Bonität des Rechnungsempfängers
- Rechts- und Forderungsstruktur
- Forderungswährung und Zahlungsbedingungen
- Abtretbarkeit und mögliche Einwendungen
- Verfügbare Debitorenlimite
- Gegebenenfalls wirtschaftliche oder politische Risiken
Nicht jedes Land, jede Währung oder jeder ausländische Debitor wird von jedem Anbieter akzeptiert.
Weitere Informationen bietet unser Beitrag Factoring bei Exportgeschäften.
7. Wachstum, Rohstoffeinkauf und Investitionen
Ein zusätzlicher Großkunde kann das Produktionsvolumen deutlich erhöhen. Dafür werden häufig mehr Rohstoffe, Energie, Verpackungen und Personal benötigt.
Steigt gleichzeitig der Bestand geeigneter Kundenforderungen, kann Factoring zusätzliche Liquidität ermöglichen. Voraussetzung sind ausreichende Debitorenlimite und ein passender Vertrag.
Skonto beim Rohstoffeinkauf
Frühere Liquidität kann helfen, angebotene Einkaufsvorteile zu nutzen.
Bei einem tatsächlich skontierbaren Rohstoffeinkaufsvolumen von 1.200.000 Euro und einem vereinbarten Skontosatz von 2 Prozent ergibt sich ein rechnerischer Einkaufsvorteil von 24.000 Euro.
Ob dieser Vorteil Factoringkosten ausgleicht, hängt von den tatsächlich genutzten Finanzierungsmitteln, Zahlungsfristen und Gebühren ab.
Mehr dazu unter Skonto nutzen mit Factoring.
Neue Produktionsanlagen und Forschung
Laboranlagen, Rührwerke, Mühlen, Dosiertechnik oder umwelttechnische Investitionen benötigen eigene Finanzierungskonzepte.
Factoring finanziert solche Sachinvestitionen nicht unmittelbar. Liquidität aus angekauften Forderungen kann jedoch den allgemeinen finanziellen Handlungsspielraum verbessern.
Für angrenzende industrielle Fertigungsprozesse bietet auch unser Beitrag Chemikanten: Liquidität für komplexe Prozesse zusätzliche Perspektiven.
8. Ausfallschutz, Bilanz und Debitorenmanagement
Wirtschaftlicher Ausfallschutz beim echten Factoring
Beim echten Factoring kann die Factoringgesellschaft das vertraglich gedeckte wirtschaftliche Ausfallrisiko wirksam angekaufter Forderungen übernehmen.
Davon zu unterscheiden sind Qualitätsreklamationen, berechtigte Gutschriften, Aufrechnungen, nicht bestehende Forderungen und nicht gedeckte Forderungsteile.
Ein pauschaler Schutz gegen sämtliche wirtschaftlichen Risiken besteht nicht. Mehr dazu erläutert unser Ratgeber Ausfallschutz bei Forderungen.
Mögliche bilanzielle Auswirkungen
Unter den jeweils geltenden Rechnungslegungsvoraussetzungen können verkaufte Forderungen bilanziell ausgebucht werden.
Wird die erhaltene Liquidität zur Tilgung von Verbindlichkeiten eingesetzt, kann sich die Bilanzsumme reduzieren und die Eigenkapitalquote rechnerisch verbessern.
Eine bessere Bonitätseinstufung oder günstigere Kreditkonditionen werden dadurch nicht automatisch garantiert.
Entlastung des Forderungsmanagements
Je nach Factoringmodell kann der Anbieter Zahlungseingänge überwachen, Mahnungen übernehmen oder Debitorenkonten führen.
Der konkrete Leistungsumfang wird vertraglich vereinbart. Berger Factoring vermittelt entsprechende Lösungen, übernimmt diese Aufgaben aber nicht selbst.
9. Was kostet Factoring für Lack- und Farbenhersteller?
Die Kosten setzen sich je nach Anbieter und Vertragsmodell aus einer Factoringgebühr, einem Finanzierungsentgelt und gegebenenfalls weiteren vereinbarten Positionen zusammen.
Wichtige Einflussfaktoren sind Jahresumsatz, Forderungsvolumen, durchschnittliche Rechnungsgröße, Zahlungsziele, Debitorenkonzentration, Exportanteil und Reklamationsstruktur.
Eine pauschale Gebühr für alle Lackhersteller lässt sich deshalb nicht seriös nennen.
Eine Übersicht über die Kostenbestandteile finden Sie auf unserer Seite Factoring-Kosten.
10. Praxisbeispiel: Industriebeschichtungshersteller gewinnt einen Großkunden
Um die Praxisnähe zu verdeutlichen, blicken wir auf ein konkretes Szenario, wie es uns bei Berger Factoring regelmäßig begegnet.
Illustrative Modellrechnung – vollständig fiktives Unternehmen, keine dokumentierte Kundenreferenz oder Finanzierungszusage.
Ausgangssituation: Höheres Produktionsvolumen durch einen neuen Industriekunden
Ein fiktiver mittelständischer Hersteller von Industrie- und Korrosionsschutzbeschichtungen gewinnt einen zusätzlichen Großkunden aus dem Maschinenbau.
Der bestehende Jahresumsatz beträgt im Modell 11.000.000 Euro. Der neue Kunde bringt ein zusätzliches jährliches Auftragsvolumen von 1.800.000 Euro.
Für die Ausweitung der Produktion werden insgesamt 650.000 Euro an zusätzlichen Rohstoff-, Energie- und Produktionsvorleistungen angenommen.
Gleichzeitig verfügt das Unternehmen über offene B2B-Forderungen in Höhe von 920.000 Euro aus bereits erfolgten Lieferungen an verschiedene Industriekunden.
Ein Teil dieser Rechnungen befindet sich noch innerhalb der vereinbarten Zahlungsziele.
Herausforderung: Rohstoffe und Produktion müssen früher bezahlt werden
Für die zusätzlichen Aufträge benötigt das Unternehmen größere Mengen Pigmente, Harze, Bindemittel und Verpackungen. Auch Energieverbrauch, Produktionspersonal und Logistikkosten steigen.
Die benötigten Mittel müssen bereitstehen, bevor sämtliche bisherigen Kundenrechnungen bezahlt wurden.
Nicht jede offene Rechnung eignet sich jedoch für den Forderungsverkauf. Einige Forderungen können durch Qualitätsvereinbarungen, Gutschriften, Aufrechnungen oder begrenzte Debitorenlimite belastet sein.
Die Geschäftsführung möchte deshalb prüfen, welchen Teil ihrer bestehenden Forderungen sie tatsächlich früher liquiditätswirksam machen kann.
Lösung: Prüfung und Ankauf geeigneter Industrieforderungen
Für die Modellrechnung wird angenommen, dass eine spezialisierte Factoringgesellschaft den vorhandenen Forderungsbestand von 920.000 Euro prüft.
Dabei werden die Bonität der Rechnungsempfänger, die zugrunde liegenden Lieferverträge, Rechnungen, Lieferscheine sowie mögliche Qualitäts- und Verrechnungsrisiken berücksichtigt.
Im fiktiven Szenario erfüllen Forderungen über insgesamt 600.000 Euro sämtliche vereinbarten Ankaufvoraussetzungen.
Diese Forderungen sind rechtlich entstanden, ausreichend dokumentiert, abtretbar und unbestritten. Die zugrunde liegenden Lieferungen wurden vertragsgemäß erbracht. Außerdem sind die erforderlichen Debitorenlimite vorhanden.
Die verbleibenden 320.000 Euro werden im Modell zunächst nicht angekauft. Rein illustrativ entfallen davon 140.000 Euro auf ungeklärte Qualitäts- oder Gutschriftenfragen, 100.000 Euro auf mögliche Verrechnungsrisiken und 80.000 Euro auf Forderungen oberhalb angenommener Debitorenlimite.
Diese Aufteilung beschreibt ausschließlich hypothetische Prüfungsannahmen. Sie ist keine Aussage über tatsächlich bestehende Forderungen eines Kunden.
Für die angekauften 600.000 Euro werden folgende beispielhafte Konditionen angenommen:
- Vorauszahlungsquote: 90 Prozent
- Vorläufiger Factor-Einbehalt: 10 Prozent
- Factoringgebühr: 1,0 Prozent des angekauften Forderungsbetrags
- Finanzierungsentgelt: 7,2 Prozent jährlich auf die Vorauszahlung
- Angenommene Finanzierungsdauer: 45 Tage
- Rechnerische Jahresbasis: 360 Tage
Im Modell werden die Kosten vereinfachend vollständig von der ersten Auszahlung abgezogen. Tatsächliche Anbieter können andere Konditionen, Abrechnungsverfahren oder zusätzliche Gebühren vereinbaren.
| Berechnung | Modellbetrag |
|---|---|
| Offener B2B-Forderungsbestand | 920.000 € |
| Davon zunächst nicht angekauft | 320.000 € |
| Angekaufte Forderungen | 600.000 € |
| Bruttovorauszahlung (90 %) | 540.000 € |
| Vorläufiger Einbehalt (10 %) | 60.000 € |
| Factoringgebühr (1,0 %) | 6.000 € |
| Finanzierungsentgelt (7,2 % p. a., 45/360) | 4.860 € |
| Modellierte Gesamtkosten | 10.860 € |
| Anfänglicher Nettozufluss | 529.140 € |
Die Factoringgebühr beträgt 600.000 Euro × 1,0 Prozent = 6.000 Euro.
Das Finanzierungsentgelt berechnet sich mit 540.000 Euro × 7,2 Prozent × 45 ÷ 360 = 4.860 Euro.
Die gesamten modellierten Factoringkosten betragen damit 10.860 Euro.
Nach Abzug dieser Kosten von der Bruttovorauszahlung ergibt sich ein anfänglicher Nettozufluss von 529.140 Euro.
Die Vorauszahlungsquote von 90 Prozent bedeutet somit nicht, dass exakt 90 Prozent des Forderungsbetrags ohne Kostenabzug auf dem Geschäftskonto eingehen.
Ergebnis: 529.140 Euro früher verfügbare Liquidität
Unter den Modellannahmen stehen dem fiktiven Lackhersteller zunächst 529.140 Euro früher zur Verfügung als bei einem regulären Zahlungseingang nach Ablauf des vereinbarten Zahlungsziels.
Das Unternehmen könnte damit beispielsweise zusätzliche Pigmente, Harze, Verpackungen und Produktionsleistungen bezahlen.
Den angenommenen Vorleistungen von 650.000 Euro steht ein anfänglicher Nettozufluss von 529.140 Euro gegenüber.
Es verbleibt eine rechnerische Finanzierungslücke von 120.860 Euro. Diese müsste durch vorhandene Liquidität, weitere Zahlungseingänge oder andere Finanzierungsmöglichkeiten gedeckt werden. Vereinfachend wird angenommen, dass sämtliche Vorleistungen gleichzeitig zu finanzieren sind.
Werden die angekauften Forderungen vollständig bezahlt und der vorläufige Einbehalt von 60.000 Euro vertragsgemäß freigegeben, beträgt der gesamte Erlös aus dem Forderungsverkauf 589.140 Euro nach Kosten.
Die nicht angekauften Forderungen von 320.000 Euro bleiben außerhalb dieser Modellrechnung. Ihr späterer Zahlungseingang wird nicht vorausgesetzt.
Eine bestimmte Auszahlungsgeschwindigkeit, eine vollständige Finanzierung des zusätzlichen Auftrags oder ein garantierter wirtschaftlicher Erfolg wird nicht zugesichert.
Fazit des Praxisbeispiels: Der fiktive Hersteller kann durch den Ankauf geeigneter Forderungen 529.140 Euro früher liquiditätswirksam machen. Die modellierten Kosten betragen 10.860 Euro. Die verbleibende Finanzierungslücke zeigt, warum neben dem offenen Forderungsbestand auch Ankaufslimite, Nettoauszahlung und tatsächlicher Kapitalbedarf berücksichtigt werden müssen.
11. Wann lohnt sich die Factoringprüfung für einen Lackhersteller?
Eine Prüfung kann sinnvoll sein, wenn regelmäßig geeignete B2B-Forderungen entstehen und gleichzeitig größere Rohstoffbestände, lange Zahlungsziele oder zusätzliche Produktionsaufträge finanziert werden müssen.
Vor der Anbieterauswahl sollten insbesondere folgende Fragen geklärt werden:
- Wie hoch ist der tatsächlich ankaufbare Forderungsbestand?
- Wie stark konzentrieren sich die Umsätze auf einzelne Industriekunden?
- Welche Debitorenlimite sind erforderlich?
- Wie werden Reklamationen und Gutschriften abgerechnet?
- Bestehen vertragliche Aufrechnungsrechte?
- Welche Exportländer und Währungen sind betroffen?
- Welche Zahlungsziele gelten?
- Welche Gebühren und Finanzierungsentgelte entstehen?
- Welcher Umfang des Debitorenmanagements wird benötigt?
Weniger geeignet kann gewöhnliches Factoring sein, wenn Forderungen regelmäßig bestritten werden, keine ausreichenden Leistungsnachweise existieren oder die Debitorenstruktur vom jeweiligen Anbieter nicht akzeptiert wird.
12. Warum Berger Factoring als unabhängigen Vermittler einschalten?
Factoringgesellschaften unterscheiden sich hinsichtlich Mindestumsätzen, Forderungsarten, Debitorenlimiten, Exportmöglichkeiten, Kosten und Leistungsumfang.
Gerade Lack- und Farbenhersteller benötigen daher eine Prüfung, die über den Vergleich nomineller Factoringgebühren hinausgeht.
Berger Factoring unterstützt bei der unabhängigen Auswahl geeigneter Anbieter. Dabei berücksichtigen wir insbesondere Produktionsstruktur, Industriekunden, Qualitätsvereinbarungen, Reklamationen, Exportanteile und Zahlungsziele.
Die Entscheidung über Forderungsankauf, konkrete Konditionen und Auszahlung trifft ausschließlich die jeweilige Factoringgesellschaft.
Factoring für Ihren Lack- oder Farbenhersteller prüfen
Rohstoffe, Energie und Produktion müssen finanziert werden, während Ihre Kundenrechnungen noch offen sind? Wir unterstützen Sie bei der unabhängigen Suche nach einer passenden Factoringgesellschaft.
Unverbindliches Erstgespräch vereinbarenHäufige Fragen zum Factoring für Lack- und Farbenhersteller
Können Forderungen gegen große Industriekunden angekauft werden?
Das kann möglich sein. Entscheidend sind insbesondere Bonität, Forderungsstatus, Debitorenlimit und mögliche Reklamations- oder Verrechnungsrisiken.
Kann Factoring Rohstoffe unmittelbar finanzieren?
Nein. Gewöhnliches Factoring setzt bei geeigneten Kundenforderungen an. Die daraus früher verfügbare Liquidität kann anschließend für Rohstoffe eingesetzt werden.
Was geschieht bei Qualitätsreklamationen?
Reklamationen können den Forderungsbetrag oder seine Ankauffähigkeit beeinträchtigen. Der Forderungsverkauf beseitigt bestehende Liefer- oder Qualitätsstreitigkeiten nicht.
Ist Factoring bei Gutschriftverfahren möglich?
Das kann je nach Anbieter und Vertragsstruktur möglich sein. Entscheidend sind nachvollziehbare Forderungsentstehung, Abrechnung und Verrechnung.
Können Exportforderungen berücksichtigt werden?
Geeignete Auslandsforderungen können je nach Factoringgesellschaft angekauft werden. Länder, Debitoren, Währungen und Limite werden individuell geprüft.
Ist stilles Factoring möglich?
Die Verfügbarkeit hängt vom Anbieter, der Debitorenstruktur und dem vereinbarten Factoringmodell ab. Eine pauschale Zusage ist nicht möglich.
Wie schnell erfolgt die Auszahlung?
Eine feste Auszahlungsfrist kann nicht allgemein garantiert werden. Vertragsabschluss, Forderungsprüfung und Anbieterprozesse beeinflussen die Dauer.
Übernimmt echtes Factoring sämtliche Ausfallrisiken?
Nein. Der vertragliche Delkredereschutz bezieht sich grundsätzlich auf das gedeckte wirtschaftliche Ausfallrisiko wirksam angekaufter Forderungen. Reklamationen, Gutschriften und nicht gedeckte Forderungsteile sind gesondert zu beurteilen.
Fazit: Industrielle Fertigung braucht verlässlichen Cashflow
Lack- und Farbenhersteller investieren in Rohstoffe, Energie, Qualitätssicherung und Produktion, bevor ihre gewerblichen Kunden sämtliche Rechnungen begleichen.
Factoring kann geeignete, rechtlich übertragbare und ausreichend dokumentierte Forderungen früher liquiditätswirksam machen.
Besonders wichtig sind dabei Debitorenlimite, Qualitätsvereinbarungen, Reklamationsquoten, Gutschriften und die tatsächliche Vertragsstruktur.
Eine passende Factoringlösung bemisst sich nicht allein an der Vorauszahlungsquote, sondern an der tatsächlich verfügbaren Nettoauszahlung, den Gesamtkosten und der Forderungsqualität.
Berger Factoring unterstützt Lack- und Farbenhersteller beim unabhängigen Vergleich geeigneter Factoringgesellschaften.