
Reverse Factoring vs. Factoring: Die wichtigsten Unterschiede
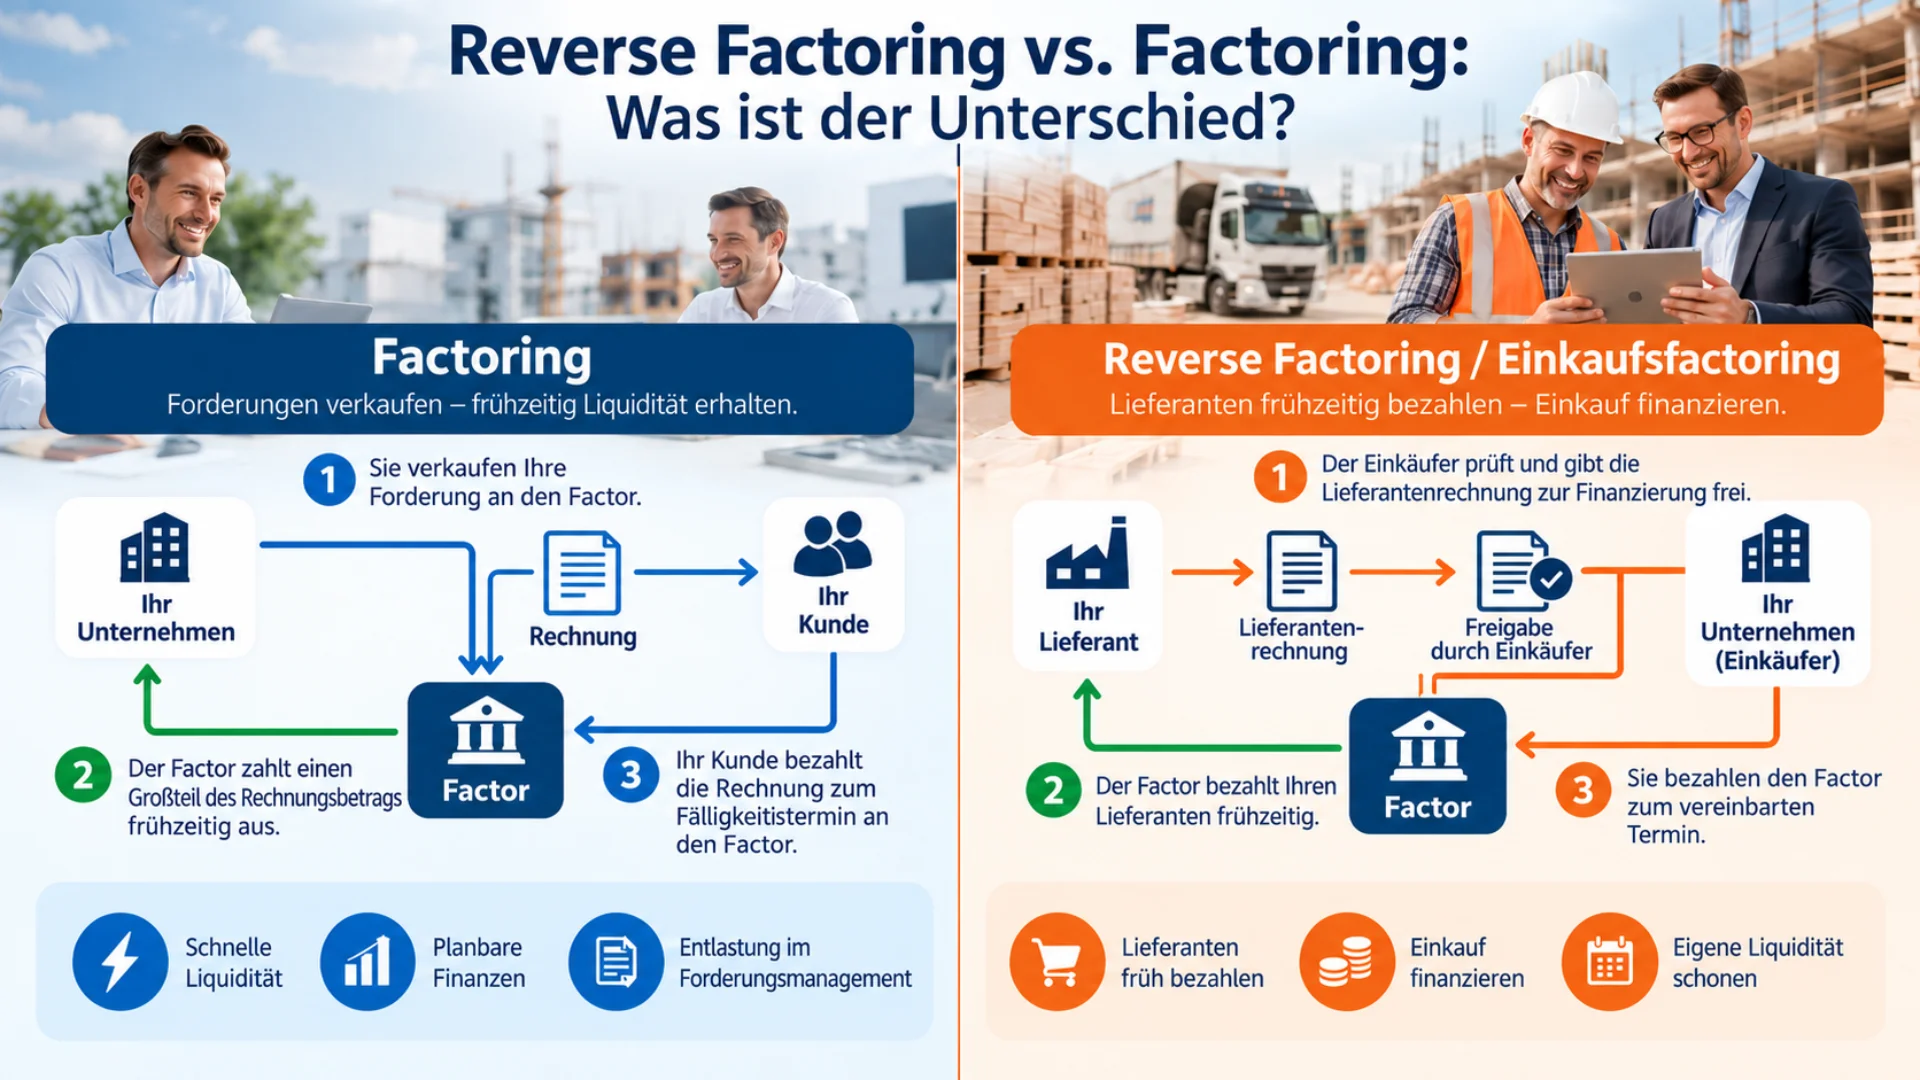
- Klassisches Factoring: Ein Unternehmen verkauft geeignete eigene Forderungen und erhält dafür früher Liquidität.
- Reverse Factoring: Der Einkäufer organisiert eine Finanzierungslösung, über die Lieferanten bestätigte Rechnungen vorzeitig bezahlt bekommen können.
- Unterschiedliche Initiative: Klassisches Factoring geht üblicherweise vom Forderungsverkäufer aus, Reverse Factoring vom Einkäufer.
- Bonität: Beide Modelle berücksichtigen die Bonität des Rechnungsschuldners. Beim Reverse Factoring steht besonders häufig der Ankerschuldner im Mittelpunkt.
- Unterschiedlicher Nutzen: Klassisches Factoring finanziert Ausgangsforderungen; Reverse Factoring unterstützt die Lieferantenliquidität und Einkaufsseite.
- Kosten: Gebühren, Finanzierungslaufzeiten und Kostenträger unterscheiden sich je nach Modell und Vertrag.
- Kombination möglich: Unternehmen können beide Instrumente unter passenden Voraussetzungen parallel nutzen.
Factoring und Reverse Factoring können beide die Liquidität verbessern. Dennoch handelt es sich um zwei unterschiedliche Finanzierungsperspektiven. Beim klassischen Factoring verkauft ein Unternehmen seine eigenen Forderungen an einen Finanzierungspartner. Beim Reverse Factoring organisiert typischerweise der Einkäufer eine Finanzierungslösung für die Forderungen seiner Lieferanten.
Für Unternehmen ist diese Unterscheidung wichtig: Wer lange auf die Zahlung seiner Kunden wartet, hat einen anderen Finanzierungsbedarf als ein Einkäufer, der seine strategischen Lieferanten unterstützen und seine Zahlungsziele planbar gestalten möchte.
Der wichtigste Unterschied lautet: Klassisches Factoring setzt bei den eigenen Ausgangsrechnungen an. Reverse Factoring setzt bei den bestätigten Rechnungen von Lieferanten an.
Dieser Vergleich erläutert die Funktionsweise, Kosten, Bonitätsanforderungen und Einsatzbereiche beider Modelle. Anhand eines vollständig fiktiven Unternehmensbeispiels zeigen wir außerdem, wie beide Instrumente innerhalb eines Unternehmens zusammenwirken können.
Berger Factoring unterstützt als unabhängiger Vermittler bei der Auswahl geeigneter Finanzierungspartner. Unsere zentrale Übersicht zum einkaufsseitigen Modell finden Sie auf der Seite Reverse Factoring und Einkaufsfactoring.
Was sind klassisches Factoring und Reverse Factoring?
Klassisches Factoring: Eigene Forderungen finanzieren
Beim klassischen Factoring verkauft ein Unternehmen geeignete Forderungen aus bereits erbrachten Lieferungen oder Leistungen an eine Factoringgesellschaft.
Nach Prüfung und Ankauf kann die Factoringgesellschaft einen vertraglich vereinbarten Anteil der Forderung kurzfristig auszahlen. Je nach Anbieter und Modell können beispielsweise 80, 90 oder auch 100 Prozent einer angekauften Forderung liquiditätswirksam werden.
Die tatsächliche Auszahlung und die Behandlung möglicher Einbehalte hängen vom Vertrag ab. Auch bei einer hohen Auszahlungsquote können Factoringgebühren und Finanzierungskosten entstehen.
Das Unternehmen kann die früher verfügbaren Mittel beispielsweise für Material, Personal, Warenbeschaffung oder weiteres Wachstum verwenden.
Reverse Factoring: Bestätigte Lieferantenforderungen finanzieren
Beim Reverse Factoring richtet typischerweise der Einkäufer gemeinsam mit einem Finanzierungspartner ein Programm für seine Lieferanten ein.
Ein Lieferant liefert seine Ware, stellt eine Rechnung und erhält nach entsprechender Rechnungsfreigabe die Möglichkeit, diese Forderung vor dem regulären Fälligkeitstermin finanzieren zu lassen.
Der Käufer zahlt anschließend zum vereinbarten Zahlungstermin an den Finanzierungspartner.
So kann der Lieferant früher Liquidität erhalten, während der Einkäufer sein vereinbartes Zahlungsziel weiterhin nutzt.
Reverse Factoring wird häufig auch als Einkaufsfactoring bezeichnet und gehört zum übergeordneten Bereich Supply Chain Finance.
Reverse Factoring vs. Factoring: Der direkte Vergleich
Die folgende Gegenüberstellung zeigt die wesentlichen Unterschiede in der Praxis.
| Kriterium | Klassisches Factoring | Reverse Factoring |
|---|---|---|
| Finanzierungsgegenstand | Eigene Ausgangsforderungen | Bestätigte Lieferantenforderungen |
| Typischer Initiator | Forderungsverkäufer | Einkäufer beziehungsweise Auftraggeber |
| Wer erhält früher Geld? | Verkäufer seiner Forderung | Lieferant des Einkäufers |
| Wer zahlt bei Fälligkeit? | Kunde beziehungsweise Debitor | Einkäufer beziehungsweise Ankerschuldner |
| Bonitätsprüfung | Insbesondere Debitoren und Forderungsstruktur | Insbesondere Einkäufer und bestätigte Forderungen |
| Hauptnutzen | Frühere Liquidität aus eigenen Rechnungen | Lieferantenliquidität und Steuerung von Zahlungszielen |
| Finanzierungsumfang | Je nach Vertrag verschiedene Debitoren | Forderungen gegenüber teilnehmenden Einkäufern |
| Kosten | Individuelle Factoring- und Finanzierungskosten | Programmabhängige Finanzierungskosten und mögliche weitere Entgelte |
| Technische Einbindung | Übermittlung eigener Forderungsdaten | Zusammenspiel von Käufer, Lieferanten und Finanzierungspartner |
| Typische Zielsetzung | Kapitalbindung im Forderungsbestand reduzieren | Lieferketten stärken und Working Capital steuern |
Keines der beiden Modelle ist grundsätzlich besser. Entscheidend ist, wo der Liquiditätsbedarf entsteht und welche Forderungen tatsächlich finanzierbar sind.
Der wichtigste Unterschied: Wer organisiert die Finanzierung?
Beim klassischen Factoring möchte ein Unternehmen selbst seine Kundenforderungen früher in Liquidität umwandeln.
Beispielsweise verkauft ein Großhändler geeignete Rechnungen gegenüber Geschäftskunden an eine Factoringgesellschaft. Er organisiert damit die Finanzierung seines eigenen Forderungsbestands.
Beim Reverse Factoring beginnt die Initiative dagegen typischerweise beim Einkäufer. Dieser stellt gemeinsam mit einem Finanzierungspartner ein Programm bereit, das teilnehmenden Lieferanten eine frühere Finanzierung bestätigter Rechnungen ermöglichen kann.
Das bedeutet jedoch nicht, dass jeder Lieferant automatisch teilnehmen muss oder jede Rechnung finanziert wird. Verfügbarkeit, Freigabeprozesse und Teilnahmebedingungen richten sich nach dem jeweiligen Programm.
Welche Unterschiede gibt es bei der Bonitätsprüfung?
Bonitätsprüfung beim klassischen Factoring
Beim klassischen Factoring prüft die Factoringgesellschaft insbesondere die Bonität der Rechnungsschuldner, die Qualität der Forderungen und die Struktur des Factoringnehmers.
Relevant können unter anderem Debitorenkonzentration, Zahlungserfahrungen, Forderungsalter, Leistungsnachweise und mögliche Gegenforderungen sein.
Der Ankauf einer Forderung setzt außerdem voraus, dass sie die vertraglichen Kriterien der jeweiligen Factoringgesellschaft erfüllt.
Bonitätsprüfung beim Reverse Factoring
Beim Reverse Factoring spielt die Zahlungsfähigkeit des einkaufenden Unternehmens häufig eine besonders wichtige Rolle.
Der Finanzierungspartner berücksichtigt, dass der Käufer die zuvor bestätigte Lieferantenforderung später gegenüber dem Finanzierungspartner begleichen soll.
Für kleinere Lieferanten kann das interessant sein, wenn sie einen wirtschaftlich starken Großkunden beliefern.
Eine günstigere Finanzierung oder automatische Annahme lässt sich daraus allerdings nicht ableiten. Neben der Käuferbonität können weiterhin Forderungsqualität, Vertragsstruktur und Anbieteranforderungen entscheidend sein.
Praxisbeispiel: Factoring und Reverse Factoring bei demselben Unternehmen
Fiktives Unternehmensbeispiel
Um die Praxisnähe zu verdeutlichen, blicken wir auf ein konkretes Szenario, wie es uns bei Berger Factoring regelmäßig begegnet.
Hinweis: Das folgende Unternehmen und sämtliche Konditionen sind frei erfundene Modellannahmen. Das Beispiel ist keine reale Kundenreferenz, kein verbindliches Finanzierungsangebot und keine Aussage über marktübliche Konditionen.
Ausgangssituation
Ein mittelständisches Produktionsunternehmen beliefert größere Geschäftskunden und kauft gleichzeitig regelmäßig Bauteile bei mehreren Zulieferern ein. Auf der Verkaufsseite bestehen geeignete Forderungen aus bereits erbrachten Lieferungen über 250.000 Euro mit einem Zahlungsziel von 60 Tagen. Auf der Einkaufsseite liegt eine Rechnung eines spezialisierten Lieferanten über 100.000 Euro vor, ebenfalls mit 60 Tagen Zahlungsziel.
Herausforderung
Das Produktionsunternehmen möchte seine offenen Kundenforderungen früher liquiditätswirksam machen, ohne auf den regulären Zahlungseingang warten zu müssen. Gleichzeitig benötigt ein wichtiger Lieferant frühzeitig Geld für Material und Personal. Der Käufer möchte seine vereinbarten Zahlungsziele jedoch weiterhin nutzen. Gesucht wird eine Finanzierungslösung, die beide Situationen berücksichtigt und die jeweiligen Forderungen wirtschaftlich sinnvoll behandelt.
Lösung und Umsetzung
Für die eigenen Ausgangsforderungen nutzt das Unternehmen im Modell klassisches Factoring. Die Factoringgesellschaft prüft die Forderung über 250.000 Euro und kauft sie unter den angenommenen Voraussetzungen an.
Für die Modellrechnung wird eine anfängliche Auszahlung von 90 Prozent angenommen. Daraus ergibt sich eine Brutto-Vorauszahlung von 225.000 Euro. Zusätzlich werden vollständig hypothetische Factoring- und Finanzierungskosten von insgesamt 3.000 Euro unterstellt, die bei dieser Auszahlung verrechnet werden.
Auf der Einkaufsseite richtet das Produktionsunternehmen ein Reverse-Factoring-Programm ein. Der Lieferant kann die bestätigte Forderung über 100.000 Euro nach Annahme früher finanzieren lassen. Hier werden für die Modellrechnung beispielhaft 800 Euro Kosten angenommen, die der Lieferant trägt.
| Position | Klassisches Factoring | Reverse Factoring |
|---|---|---|
| Forderung | 250.000 € Ausgangsrechnung | 100.000 € Lieferantenrechnung |
| Reguläres Zahlungsziel | 60 Tage | 60 Tage |
| Angenommene Auszahlung | 90 % Vorauszahlung | Vorzeitige Finanzierung nach Freigabe |
| Modellierte Kosten | 3.000 € | 800 € |
| Vorzeitiger Nettozufluss | 222.000 € | 99.200 € an den Lieferanten |
| Spätere Zahlung | 250.000 € durch den Debitor | 100.000 € durch den Einkäufer |
Beim klassischen Factoring ergeben 250.000 Euro mal 90 Prozent zunächst 225.000 Euro. Abzüglich der angenommenen Kosten von 3.000 Euro verbleiben 222.000 Euro anfänglicher Nettozufluss beim Produktionsunternehmen.
Der verbleibende Einbehalt von 25.000 Euro wird im Modell nicht als zusätzliche Gebühr behandelt. Seine spätere Freigabe richtet sich nach den vereinbarten Bedingungen und der Erfüllung der zugrunde liegenden Forderung.
Beim Reverse Factoring erhält der Lieferant unter den angenommenen Bedingungen 100.000 Euro abzüglich 800 Euro Kosten, also 99.200 Euro. Der Käufer bezahlt zum vereinbarten Termin 100.000 Euro an den Finanzierungspartner.
Ergebnis und Einordnung
Das Unternehmen kann auf seiner Verkaufsseite 222.000 Euro früher liquiditätswirksam machen. Auf der Einkaufsseite erhält ein wichtiger Lieferant im fiktiven Szenario 99.200 Euro vor Fälligkeit. Beide Finanzierungsvorgänge erfüllen unterschiedliche Aufgaben. Die tatsächliche Wirkung hängt von Forderungsprüfung, Vertragsgestaltung, Kosten und Auszahlungszeitpunkten ab. Eine garantierte Finanzierung oder Wirtschaftlichkeitsverbesserung lässt sich aus dem Beispiel nicht ableiten.
Können klassisches Factoring und Reverse Factoring kombiniert werden?
Ja. Beide Instrumente können unter geeigneten Voraussetzungen parallel bestehen.
Das ist besonders für Unternehmen interessant, die hohe Einkaufs- und Verkaufsvolumina haben.
Klassisches Factoring kann dann die Liquidität aus eigenen Forderungen verbessern. Reverse Factoring kann gleichzeitig dazu beitragen, geeignete Forderungen strategisch wichtiger Lieferanten vorzeitig finanzierbar zu machen.
Die Kombination sollte allerdings vertraglich und wirtschaftlich geprüft werden. Relevant sind insbesondere bestehende Sicherheiten, Kosten, die Finanzierungslimite und mögliche Wechselwirkungen mit Banklinien.
Auch bilanzielle Auswirkungen können von der konkreten Vertragsgestaltung abhängen. Eine automatische Bilanzverbesserung darf daher nicht unterstellt werden.
Wann ist klassisches Factoring sinnvoller?
Klassisches Factoring kann besonders geeignet sein, wenn ein Unternehmen selbst Forderungen gegenüber Kunden besitzt und diese früher zu Liquidität machen möchte.
Typische Situationen sind:
- Kunden zahlen erst nach 30, 60 oder 90 Tagen.
- Material und Personal müssen vorfinanziert werden.
- Wachstum erhöht den Forderungsbestand.
- Mehrere Geschäftskunden verursachen hohe Außenstände.
- Bestehende Banklinien sollen durch eine zusätzliche Finanzierungsmöglichkeit ergänzt werden.
Die Eignung hängt insbesondere von der Forderungsqualität, der Debitorenstruktur und den individuellen Anbieteranforderungen ab.
Eine Einführung bietet unser veröffentlichter Artikel Factoring einfach erklärt: Ablauf, Kosten und Voraussetzungen. Welche Forderungen und Unternehmen grundsätzlich infrage kommen, erläutern wir außerdem auf unserer Grundlagenseite zu den Factoring-Voraussetzungen.
Wann ist Reverse Factoring sinnvoller?
Reverse Factoring kommt insbesondere dann infrage, wenn ein Unternehmen als Einkäufer seine Lieferantenbeziehungen und die Zahlungsabwicklung unterstützen möchte.
Typische Voraussetzungen und Anwendungsfälle sind:
- Ein relevantes und regelmäßig wiederkehrendes Einkaufsvolumen.
- Strategisch wichtige Lieferanten.
- Längere vereinbarte Zahlungsziele.
- Lieferanten mit hohem Bedarf an früher Liquidität.
- Verlässliche Rechnungsprüfungs- und Freigabeprozesse.
- Eine passende Bonitäts- und Unternehmensstruktur des Einkäufers.
Für kleine oder unregelmäßige Einkaufsvolumina kann der Einrichtungsaufwand größer sein als der erwartete Nutzen.
Ein Reverse-Factoring-Programm lässt sich deshalb nicht automatisch bei jedem mittelständischen Unternehmen wirtschaftlich sinnvoll einrichten.
Welches Modell ist aus Sicht eines Lieferanten besser?
Für einen Lieferanten ist entscheidend, welche Forderungen er finanzieren möchte und welche Programme verfügbar sind.
Ein eigenes klassisches Factoringprogramm kann unter passenden Voraussetzungen Forderungen gegenüber mehreren zugelassenen Kunden finanzieren.
Reverse Factoring hingegen ist regelmäßig an einen oder mehrere teilnehmende Einkäufer und deren Programmstrukturen gebunden.
Ein Lieferant mit einem großen Auftraggeber kann daher von Reverse Factoring profitieren, benötigt möglicherweise aber eine zusätzliche Lösung für seine übrigen Kundenforderungen.
Eine Kombination ist grundsätzlich denkbar. Sie setzt jedoch voraus, dass bestehende Abtretungsvereinbarungen, Globalzessionen, Sicherheiten und vertragliche Verpflichtungen miteinander vereinbar sind.
Besonders wichtig ist, dieselbe Forderung nicht unzulässig mehrfach zur Finanzierung einzusetzen.
Reverse Factoring vs. Factoring: Welche Kosten entstehen?
Ein pauschaler Kostenvergleich ist nicht sinnvoll, weil die Finanzierungskonditionen unterschiedlich aufgebaut sein können.
Kosten beim klassischen Factoring
Beim klassischen Factoring können insbesondere Factoringgebühren, Finanzierungskosten und gegebenenfalls weitere vertraglich vereinbarte Entgelte relevant sein.
Die Kosten hängen unter anderem von Forderungsvolumen, Zahlungszielen, Debitorenrisiko und Leistungsumfang ab.
Kosten beim Reverse Factoring
Beim Reverse Factoring hängen mögliche Kosten unter anderem von der Käuferbonität, der Finanzierungslaufzeit, dem Rechnungsvolumen, der Lieferantenstruktur und dem technischen Aufwand ab.
Je nach Vertragsmodell können Kosten beim Lieferanten, beim Einkäufer oder bei beiden Parteien entstehen.
Für den wirtschaftlichen Vergleich sind daher nicht nur Gebühren relevant, sondern auch die tatsächlich früher verfügbare Liquidität und die Auswirkungen auf die Geschäftsbeziehung.
Weitere Erläuterungen finden Sie auf unserer Seite Factoring Kosten.
Welche Risiken unterscheiden beide Modelle?
Beide Finanzierungsformen setzen geeignete Forderungen und vertraglich geregelte Prozesse voraus.
Risiken beim klassischen Factoring
Zu prüfen sind beispielsweise die Abtretbarkeit der Forderungen, Debitorenlimite, mögliche Einwendungen, vertragliche Andienungspflichten und die Kostenstruktur.
Ein Forderungsankauf ist keine automatische Garantie, dass jede Rechnung akzeptiert wird oder dass sämtliche wirtschaftlichen Risiken übernommen werden.
Risiken beim Reverse Factoring
Beim Reverse Factoring spielen die Abhängigkeit vom Einkäufer, der Fortbestand des Programms und die tatsächliche Rechnungsfreigabe eine wichtige Rolle.
Verschlechtert sich die Bonität des Ankerschuldners oder endet das Programm, kann sich die Finanzierungsmöglichkeit für Lieferanten verändern.
Auch technische Einbindung, Vertragsbedingungen und die Kostenverteilung sind zu beachten.
Unternehmen sollten außerdem zwischen klassischer Forderungsfinanzierung und der Vorfinanzierung noch nicht erbrachter Leistungen unterscheiden. Nicht jedes Produkt zur Einkaufs- oder Produktionsfinanzierung ist Reverse Factoring.
Welche Unterschiede gibt es bei der technischen Umsetzung?
Bei klassischem Factoring werden geeignete Rechnungen beziehungsweise Forderungsdaten regelmäßig an die Factoringgesellschaft übermittelt.
Je nach Anbieter können dafür Schnittstellen zu Buchhaltungs- oder ERP-Systemen genutzt werden.
Beim Reverse Factoring sind häufig mehrere Parteien in den Prozess eingebunden: der Einkäufer, der Finanzierungspartner und die teilnehmenden Lieferanten.
Zusätzlich müssen Rechnungsprüfung, Freigabe und Zahlungsabwicklung aufeinander abgestimmt werden.
Bei umfangreichen Lieferantenprogrammen kann dies einen größeren technischen und organisatorischen Aufwand verursachen.
Wie komplex die Einrichtung tatsächlich ist, hängt vom jeweiligen Anbieter und von der vorhandenen Unternehmensstruktur ab.
Entscheidungshilfe: Welches Factoringmodell passt?
Für die erste Orientierung ist entscheidend, an welcher Stelle im Unternehmen Kapital gebunden ist.
| Finanzierungsbedarf | Naheliegender Prüfungsansatz |
|---|---|
| Eigene Kunden zahlen erst nach längeren Zahlungszielen. | Klassisches Factoring prüfen |
| Der eigene Forderungsbestand wächst stark. | Klassisches Factoring prüfen |
| Strategische Lieferanten benötigen früher Liquidität. | Reverse Factoring prüfen |
| Ein größerer Einkäufer möchte seine Lieferantenstruktur stärken. | Reverse Factoring prüfen |
| Sowohl Einkaufs- als auch Verkaufsseite erzeugen Finanzierungsbedarf. | Kombination beider Modelle prüfen |
| Material muss finanziert werden, bevor eine Forderung entsteht. | Andere Einkaufs- oder Produktionsfinanzierung prüfen |
Diese Einordnung ersetzt keine individuelle Finanzierungsprüfung. Bei manchen Unternehmen können beispielsweise ein Betriebsmittelkredit oder andere Formen der Unternehmensfinanzierung eine sinnvolle Ergänzung sein.
Weitere Entscheidungskriterien behandelt unser Beitrag Factoring vs. Betriebsmittelkredit: Der Bewertungs-Check.
Wie unterstützt Berger Factoring beim Finanzierungsvergleich?
Berger Factoring begleitet Unternehmen als unabhängiger Vermittler bei der Bewertung verschiedener Factoringmodelle.
Für die erste Einordnung betrachten wir unter anderem:
- Jahresumsatz und Geschäftsmodell,
- bestehendes Forderungsvolumen,
- Debitorenstruktur und Kundenkonzentration,
- Einkaufsvolumen und Lieferantenstruktur,
- Zahlungsziele,
- Bonitäts- und Unternehmenssituation,
- bestehende Finanzierungen und Sicherheiten,
- gewünschte Liquiditätswirkung.
Auf dieser Grundlage kann geprüft werden, ob klassisches Factoring, Reverse Factoring oder eine andere Finanzierungslösung sinnvoll erscheint.
Bei geeigneten Konstellationen unterstützen wir bei der Vorbereitung von Anfragen und dem Vergleich möglicher Finanzierungspartner.
Berger Factoring ist ein unabhängiger Vermittler und keine ankaufende Factoringgesellschaft. Über die endgültige Annahme, Finanzierung und verbindlichen Konditionen entscheidet ausschließlich der jeweilige Finanzierungspartner.
Häufige Fragen: Reverse Factoring vs. Factoring
Was ist der wichtigste Unterschied zwischen Factoring und Reverse Factoring?
Beim klassischen Factoring verkauft ein Unternehmen geeignete eigene Forderungen. Beim Reverse Factoring organisiert typischerweise der Einkäufer eine Finanzierungsmöglichkeit für bestätigte Forderungen seiner Lieferanten.
Wer initiiert klassisches Factoring?
Üblicherweise das Unternehmen, das seine eigenen Kundenforderungen früher liquiditätswirksam machen möchte.
Wer initiiert Reverse Factoring?
Typischerweise der Einkäufer beziehungsweise Auftraggeber, der gemeinsam mit einem Finanzierungspartner ein entsprechendes Programm einrichtet.
Welches Modell ist besser für Lieferanten?
Das hängt von der Kundenstruktur und den verfügbaren Angeboten ab. Reverse Factoring kann für Forderungen gegenüber einem teilnehmenden Großkunden interessant sein. Eigenes Factoring kann dagegen mehrere Debitoren abdecken.
Können Factoring und Reverse Factoring kombiniert werden?
Ja, grundsätzlich können beide Modelle parallel eingesetzt werden. Dabei müssen Vertragsbedingungen, Abtretungen und bestehende Sicherheiten berücksichtigt werden.
Welche Forderungen werden beim Reverse Factoring finanziert?
Typischerweise geeignete, bereits entstandene und vom Käufer bestätigte Lieferantenforderungen gegenüber teilnehmenden Einkäufern.
Welche Bonität ist beim Reverse Factoring entscheidend?
Besonders wichtig ist häufig die Bonität des einkaufenden Unternehmens. Zusätzlich können die Forderungsqualität und weitere Risikofaktoren eine Rolle spielen.
Ist Reverse Factoring nur für Großunternehmen geeignet?
Nein. Auch mittelständische Unternehmen können je nach Bonität, Einkaufsvolumen und Lieferantenstruktur infrage kommen. Die konkreten Anforderungen unterscheiden sich zwischen den Anbietern.
Kann klassisches Factoring innerhalb von 24 Stunden auszahlen?
Nach Einrichtung des Vertrags und Freigabe einer geeigneten Forderung können entsprechende Anbieter eine Auszahlung innerhalb von 24 Stunden ermöglichen. Eine allgemeine Auszahlungsgarantie besteht nicht.
Sind beim klassischen Factoring 100 Prozent Auszahlung möglich?
Ja, ausgewählte Anbieter bieten entsprechende Auszahlungsmodelle an. Gebühren und Finanzierungskosten können unabhängig davon entstehen.
Ist Reverse Factoring dasselbe wie Supply Chain Finance?
Reverse Factoring gehört zum Bereich Supply Chain Finance. Supply Chain Finance ist allerdings der weiter gefasste Begriff für verschiedene Finanzierungsinstrumente entlang der Lieferkette.
Welche Finanzierungsmodelle vermittelt Berger Factoring?
Berger Factoring unterstützt bei der Prüfung klassischer Factoringmodelle und geeigneter Spezial- beziehungsweise Reverse-Factoring-Lösungen. Verbindliche Finanzierungsentscheidungen trifft der jeweilige Anbieter.
Fazit: Factoring und Reverse Factoring lösen unterschiedliche Finanzierungsprobleme
Der entscheidende Unterschied liegt darin, welche Forderungen finanziert werden und von wem die Finanzierung typischerweise ausgeht.
Klassisches Factoring kann die Kapitalbindung in eigenen Kundenforderungen reduzieren. Reverse Factoring ermöglicht Lieferanten im Rahmen eines käuferinitiierten Programms die frühere Finanzierung geeigneter Rechnungen.
Unternehmen müssen sich deshalb nicht grundsätzlich zwischen beiden Modellen entscheiden. Je nach Geschäftsmodell und Finanzierungsbedarf kann auch eine Kombination wirtschaftlich sinnvoll sein.
Ob ein solches Modell tatsächlich geeignet ist, hängt von Forderungsqualität, Bonität, Finanzierungsvolumen, Kosten und Vertragsbedingungen ab.
Factoring oder Reverse Factoring für Ihr Unternehmen prüfen
Sie möchten wissen, welche Finanzierungslösung besser zu Ihrer Forderungs-, Einkaufs- und Lieferantenstruktur passt?
Berger Factoring unterstützt Sie unabhängig beim Vergleich geeigneter Finanzierungspartner.




