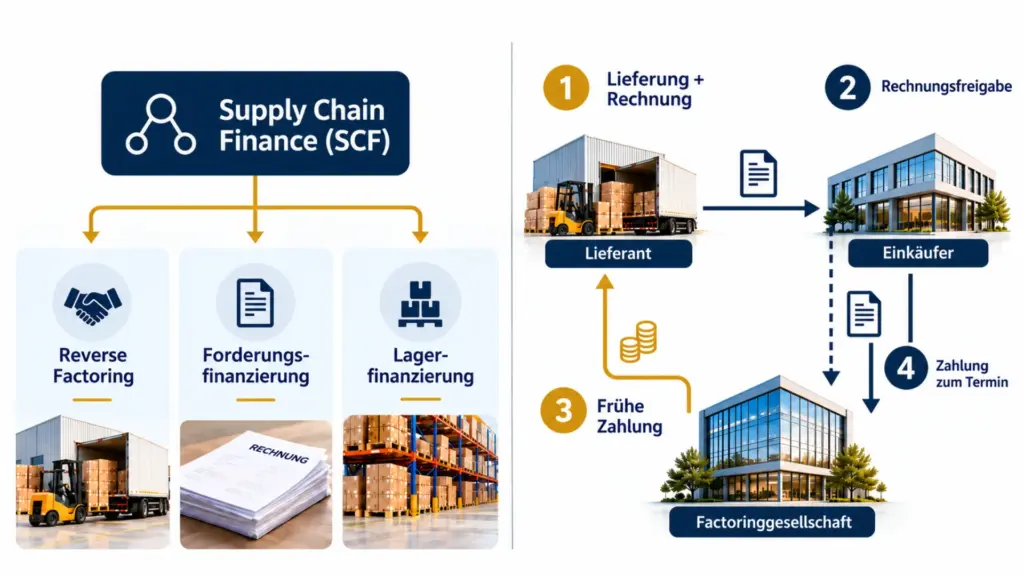
Factoring und Betriebsmittelkredit lösen dasselbe Grundproblem auf unterschiedliche Weise: Unternehmen benötigen Liquidität, obwohl Kundenrechnungen noch nicht bezahlt sind. Beim Betriebsmittelkredit stellt eine Bank einen vertraglich begrenzten Kreditrahmen zur Verfügung. Beim Factoring verkauft ein Unternehmen dagegen geeignete bereits entstandene Forderungen an eine Factoringgesellschaft. Welche Variante besser passt, hängt nicht davon ab, welches Instrument vermeintlich moderner ist, sondern von Forderungsstruktur, Zahlungszielen, Sicherheiten, Kosten, Wachstum, gewünschtem Ausfallschutz und der bestehenden Finanzierung.
Factoring oder Betriebsmittelkredit: Das Wichtigste auf einen Blick
- Betriebsmittelkredit: Liquidität innerhalb eines vereinbarten Kreditrahmens gegen Zinsen und gegebenenfalls Sicherheiten.
- Factoring: Liquidität aus dem Verkauf geeigneter bereits entstandener Forderungen.
- Keine pauschale Überlegenheit: Kosten und Nutzen müssen im konkreten Unternehmen verglichen werden.
- Wachstum: Factoring kann bei steigenden geeigneten Forderungen zusätzliches Finanzierungsvolumen ermöglichen, bleibt aber durch Vertrag und Debitorenlimite begrenzt.
- Ausfallschutz: Beim echten Factoring kann das vertraglich definierte Zahlungsunfähigkeitsrisiko gedeckter Forderungen übernommen werden.
- Bilanzwirkung: Eine Verbesserung von Eigenkapitalquote oder Rating ist nicht automatisch garantiert.
- Berger Factoring: Wir vermitteln Factoringlösungen und kaufen selbst keine Forderungen an.
Einen grundlegenden Einstieg finden Sie unter Ihre Vorteile mit Factoring. Welche Factoringgesellschaften für unterschiedliche Unternehmensstrukturen infrage kommen können, erläutern wir unter Factoring-Anbieter vergleichen.
1. Was ist ein Betriebsmittelkredit?
Ein Betriebsmittelkredit dient dazu, kurzfristigen Liquiditätsbedarf eines Unternehmens zu finanzieren.
Typische Einsatzbereiche sind beispielsweise:
- Materialeinkauf
- Wareneinkauf
- Löhne und Gehälter
- laufende Betriebskosten
- saisonale Schwankungen
- Überbrückung bis zum Zahlungseingang
In der Praxis wird häufig ein Kontokorrentrahmen vereinbart. Das Unternehmen kann diesen Kreditrahmen bis zur festgelegten Höhe in Anspruch nehmen und zahlt für die tatsächliche Nutzung entsprechende Zinsen und gegebenenfalls weitere Kosten.
Die Höhe der Kreditlinie hängt unter anderem von Bonität, Jahresabschluss, Unternehmensentwicklung, Sicherheiten und Bankentscheidung ab.
Welche Rolle spielen Forderungen bei der Bank?
Forderungen können bei einer Bank als Sicherheit dienen.
Beispielsweise kann ein Unternehmen Forderungen im Rahmen einer Global- oder Mantelzession an die finanzierende Bank abtreten.
Das bedeutet jedoch nicht, dass Banken Forderungen grundsätzlich nur mit einem bestimmten festen Prozentsatz bewerten.
Bewertung, Beleihung und Kreditrahmen hängen von Bank, Kundenstruktur, Qualität der Forderungen und Sicherheitenkonzept ab.
2. Wie unterscheidet sich Factoring davon?
Beim Factoring entsteht Liquidität nicht aus einer Kreditlinie, sondern aus dem Verkauf geeigneter Forderungen.
Das Unternehmen hat die zugrunde liegende Lieferung oder Leistung bereits erbracht und eine Forderung gegen den Kunden aufgebaut.
Diese Forderung kann – sofern die Voraussetzungen des Factoringanbieters erfüllt sind – angekauft werden.
Geprüft werden können beispielsweise:
- Leistungserbringung
- Abtretbarkeit
- Debitorenbonität
- Debitorenlimit
- Rechnungsalter
- Forderungsstatus
- Einwendungen und Gegenforderungen
Wird die Forderung akzeptiert, kann ein vertraglich vereinbarter Teil des Forderungswertes vor dem regulären Zahlungstermin liquiditätswirksam werden.
Eine feste Vorauszahlungsquote oder Auszahlung innerhalb von 24 oder 48 Stunden ist nicht generell garantiert.
3. Factoring vs. Betriebsmittelkredit im direkten Vergleich
| Kriterium | Betriebsmittelkredit | Factoring |
|---|---|---|
| Finanzierungsquelle | Kreditlinie der Bank | Verkauf geeigneter Forderungen |
| Grundlage | Unternehmensbonität, Sicherheiten und Bankentscheidung | Forderungen, Debitoren und Vertragsbedingungen |
| Limit | Vereinbarter Kreditrahmen | Abhängig von Forderungsvolumen, Debitorenlimiten und Vertrag |
| Kosten | Zinsen und mögliche weitere Bankkosten | Factoringgebühr, Finanzierungskosten und mögliche weitere Kosten |
| Ausfallschutz | Nicht typischer Bestandteil | Beim echten Factoring vertraglich möglich |
| Debitorenmanagement | Bleibt grundsätzlich beim Unternehmen | Je nach Factoringmodell auslagerbar |
| Bilanzwirkung | Kann Verbindlichkeiten erhöhen | Unter Voraussetzungen Ausbuchung von Forderungen möglich |
Die Tabelle zeigt bereits: Es handelt sich nicht um zwei identische Finanzierungsformen.
4. Welche Lösung passt besser bei Wachstum?
Wachstum erzeugt häufig zusätzlichen Finanzierungsbedarf.
Mehr Umsatz bedeutet oftmals:
- mehr Material
- mehr Personal
- größere Lagerbestände
- mehr Transporte
- höhere offene Forderungen
Ein Betriebsmittelkredit bietet hier Planungssicherheit bis zur Höhe des vereinbarten Rahmens.
Steigt der Liquiditätsbedarf darüber hinaus, kann eine Erhöhung des Kreditlimits erforderlich werden.
Beim Factoring kann zusätzliches Rechnungsvolumen grundsätzlich zu zusätzlichem Finanzierungsvolumen führen, wenn die neuen Forderungen geeignet sind und ausreichende Debitorenlimite bestehen.
Das bedeutet jedoch nicht, dass Factoring automatisch unbegrenzt mit dem Umsatz wächst.
Vertragsgrenzen, Konzentrationsrisiken, Debitorenbonität und Forderungsqualität bleiben entscheidend.
Mehr zu diesem Thema lesen Sie unter Factoring bei Wachstum: Liquiditätslücken und Overtrading vermeiden.
5. Welche Rolle spielen Sicherheiten?
Ein wesentlicher Unterschied kann in der Sicherheitenstruktur liegen.
Eine Bank kann für einen Betriebsmittelkredit beispielsweise Sicherheiten verlangen.
Dazu können unter anderem zählen:
- Forderungsabtretungen
- Bürgschaften
- Warenlager
- Maschinen
- weitere Vermögenswerte
Welche Sicherheiten tatsächlich erforderlich sind, hängt von der jeweiligen Bank und Kreditprüfung ab.
Beim Factoring steht die Forderung selbst im Mittelpunkt der Finanzierung.
Das bedeutet aber nicht, dass ausschließlich die Rechnung betrachtet wird. Auch Unternehmen, Debitorenstruktur, Vertragsbedingungen und Forderungsqualität spielen eine Rolle.
6. Ausfallschutz: Kredit und Factoring unterscheiden sich deutlich
Ein Betriebsmittelkredit schützt das Unternehmen grundsätzlich nicht vor einem Forderungsausfall.
Wird ein Kunde zahlungsunfähig, bleibt die Verpflichtung gegenüber der Bank unabhängig davon bestehen.
Beim echten Factoring kann dagegen ein Delkredereschutz Bestandteil des Vertrages sein.
Dieser kann das Zahlungsunfähigkeitsrisiko geeigneter, angekaufter und innerhalb eines vereinbarten Limits gedeckter Forderungen umfassen.
Davon zu unterscheiden sind:
- Mängel
- Leistungsstreitigkeiten
- Aufrechnungen
- Gegenforderungen
- Gutschriften
- nicht gedeckte Forderungsteile
- Überschreitungen eines Debitorenlimits
Ein vollständiger Schutz vor jedem Forderungsproblem besteht deshalb nicht.
Eine ausführliche Einordnung finden Sie unter Ausfallschutz bei Forderungen.
7. Bilanz und Eigenkapitalquote: Wo liegt der Unterschied?
Gerade beim Vergleich Factoring versus Kredit werden Bilanzwirkungen häufig stark vereinfacht.
Wird ein Betriebsmittelkredit gezogen, entstehen grundsätzlich zusätzliche liquide Mittel und eine entsprechende Verbindlichkeit.
Beim Factoring kann unter bestimmten Voraussetzungen eine verkaufte Forderung bilanziell ausgebucht werden.
Wird die erhaltene Liquidität anschließend beispielsweise zur Rückführung von Lieferantenverbindlichkeiten oder anderer kurzfristiger Verbindlichkeiten verwendet, kann sich die Bilanzsumme reduzieren.
Bei unverändertem Eigenkapital kann dadurch die rechnerische Eigenkapitalquote steigen.
Das bedeutet aber nicht automatisch:
- besseres Bankenrating
- besseren Creditreform-Index
- günstigere Kreditkonditionen
- höhere Kreditlinien
Die tatsächliche Wirkung hängt von Rechnungslegung, Vertragsgestaltung, Mittelverwendung und weiteren Unternehmenskennzahlen ab.
8. Kostenvergleich: Zins gegen Factoring-Gesamtkosten
Ein häufiger Fehler besteht darin, lediglich den Kreditzins einer Factoringgebühr gegenüberzustellen.
Beim Betriebsmittelkredit können beispielsweise relevant sein:
- Sollzinsen
- Bereitstellungsprovisionen
- Kontogebühren
- Sicherheitenkosten
Beim Factoring können beispielsweise relevant sein:
- Factoringgebühr
- Finanzierungszins
- Debitorenprüfung
- Mindestgebühren
- weitere Vertragskosten
Zusätzlich können beim Factoring je nach Modell Leistungen wie Debitorenmanagement oder Delkredereschutz enthalten sein.
Ein direkter Preisvergleich ist deshalb nur sinnvoll, wenn der jeweilige Leistungsumfang berücksichtigt wird.
Eine detailliertere Übersicht finden Sie unter Factoring-Kosten.
9. Skonto: Kann Factoring dadurch günstiger werden?
Zusätzliche Liquidität kann Unternehmen ermöglichen, Lieferanten schneller zu bezahlen und tatsächlich angebotene Skonti zu nutzen.
Beispiel:
Bei einem Einkauf von 100.000 Euro entsprechen 2 Prozent Skonto einem rechnerischen Einkaufsvorteil von 2.000 Euro.
Dieser Vorteil muss jedoch mit den gesamten Factoringkosten verglichen werden.
Es wäre daher falsch zu behaupten, Factoring finanziere sich grundsätzlich selbst.
Auch ein Betriebsmittelkredit kann natürlich dazu genutzt werden, Lieferanten frühzeitig zu bezahlen.
Entscheidend sind immer die tatsächlichen Kosten beider Finanzierungsvarianten.
Mehr dazu lesen Sie unter Skonto nutzen mit Factoring.
10. Factoring und Bankkredit müssen keine Gegner sein
In vielen Unternehmen ist die sinnvollste Lösung nicht Factoring oder Bankfinanzierung, sondern eine Kombination verschiedener Instrumente.
Beispielsweise kann:
- ein Investitionskredit Maschinen finanzieren,
- eine Kontokorrentlinie kurzfristige Schwankungen abdecken,
- Factoring den laufenden Forderungsbestand finanzieren.
Auf diese Weise werden unterschiedliche Finanzierungsaufgaben mit unterschiedlichen Instrumenten abgedeckt.
Eine breitere Gegenüberstellung finden Sie unter Factoring vs. alternative Finanzierungsformen.
11. Wann kann der Betriebsmittelkredit besser passen?
Ein Betriebsmittelkredit kann insbesondere sinnvoll sein, wenn:
- nur kurzfristige Liquiditätsschwankungen auftreten,
- eine ausreichende Kreditlinie bereits vorhanden ist,
- die Konditionen attraktiv sind,
- keine Auslagerung des Debitorenmanagements gewünscht ist,
- nur wenige factoringfähige Forderungen vorhanden sind.
Auch Unternehmen mit hohen Bar- oder B2C-Umsätzen können mit einer klassischen Kreditlinie besser bedient sein als mit einem Forderungsverkauf.
12. Wann kann Factoring besser passen?
Factoring kann insbesondere interessant sein, wenn:
- regelmäßig B2B-Forderungen entstehen,
- Kunden lange Zahlungsziele nutzen,
- Forderungsbestände mit dem Umsatz wachsen,
- Working Capital knapp ist,
- Debitorenmanagement ausgelagert werden soll,
- ein definierter Ausfallschutz gewünscht wird,
- die bestehende Kreditlinie nicht allein genutzt werden soll.
Welche Factoringgesellschaft dafür infrage kommt, hängt von Branche, Umsatz, Forderungsvolumen, Debitorenstruktur und weiteren Kriterien ab.
Praxisbeispiel
Praxisbeispiel: Wachstum mit 60 Tagen Zahlungsziel
Um die Praxisnähe zu verdeutlichen, blicken wir auf ein konkretes Szenario, wie es uns bei Berger Factoring regelmäßig begegnet.
Einordnung: Das folgende Szenario ist eine illustrative Modellrechnung und keine dokumentierte Kundenreferenz oder Finanzierungszusage. Kreditlinie, Forderungsankauf, Vorauszahlungsquote, Kosten und Auszahlungsgeschwindigkeit hängen vom jeweiligen Finanzierungspartner und der konkreten Unternehmensstruktur ab.
Ausgangssituation
Ein mittelständisches B2B-Unternehmen wächst und stellt seinen Kunden monatlich Rechnungen über rund 300.000 Euro.
| Kennzahl | Modellannahme |
|---|---|
| Jahresumsatz | 3.600.000 € |
| Monatliches Rechnungsvolumen | 300.000 € |
| Durchschnittliches Zahlungsziel | 60 Tage |
| Bestehende Betriebsmittellinie | 150.000 € |
Herausforderung
Durch das Wachstum steigen Material-, Personal- und laufende Betriebskosten. Gleichzeitig wächst der Forderungsbestand aufgrund der 60-tägigen Zahlungsziele.
Die bestehende Kreditlinie deckt den zusätzlichen Bedarf nur teilweise.
Factoring-Lösung
Für die Modellrechnung wird angenommen, dass geeignete, bereits entstandene und unstrittige Forderungen über 200.000 Euro vom Factoringanbieter akzeptiert werden.
Bei einer rein illustrativen Vorauszahlungsquote von 90 Prozent könnten daraus rechnerisch 180.000 Euro vor dem regulären Zahlungstermin liquiditätswirksam werden.
| Position | Illustrativer Wert |
|---|---|
| Geeignete Forderungen | 200.000 € |
| Illustrative Vorauszahlungsquote | 90 % |
| Rechnerisch frühere Liquidität | 180.000 € |
| Vorläufiger Einbehalt | 20.000 € |
Ergebnis
Unter diesen Modellannahmen könnte Factoring zusätzlichen Liquiditätsspielraum aus bereits erwirtschafteten Forderungen schaffen.
Die bestehende Bankfinanzierung müsste dadurch nicht zwingend vollständig ersetzt werden.
Welche Kombination wirtschaftlich sinnvoll ist, hängt von Kreditkosten, Factoringkosten, Sicherheiten, Debitorenstruktur und gewünschtem Leistungsumfang ab.
13. Warum Berger Factoring?
Berger Factoring ist unabhängiger Factoring-Vermittler und keine selbst ankaufende Factoringgesellschaft.
Wir betrachten bei einer Anfrage unter anderem:
- Jahresumsatz
- Forderungsvolumen
- Debitorenstruktur
- Zahlungsziele
- bestehende Kreditlinien
- Global- oder Mantelzessionen
- Branche
- gewünschten Ausfallschutz
- Kostenstruktur
Auf dieser Grundlage vergleichen wir geeignete Factoringgesellschaften und unterstützen bei der Auswahl einer passenden Lösung.
Factoring oder Betriebsmittelkredit?
Ihre Kreditlinie ist ausgelastet oder Ihr Forderungsbestand wächst schneller als Ihr verfügbarer Liquiditätsrahmen?
Berger Factoring prüft unabhängig, welche Factoringgesellschaft zu Ihrer Unternehmens-, Forderungs- und Debitorenstruktur passen könnte.
Kostenloses Erstgespräch vereinbarenHäufige Fragen zu Factoring und Betriebsmittelkredit
Ist Factoring grundsätzlich besser als ein Betriebsmittelkredit?
Nein. Beide Instrumente erfüllen unterschiedliche Funktionen. Welche Lösung wirtschaftlich sinnvoller ist, hängt von Kosten, Sicherheiten, Forderungsstruktur und gewünschtem Leistungsumfang ab.
Ist Factoring immer teurer als ein Kredit?
Das lässt sich nicht pauschal beantworten. Beim Vergleich müssen neben Finanzierungskosten auch Leistungen wie Debitorenmanagement und Delkredereschutz berücksichtigt werden.
Kann ich Factoring und Betriebsmittelkredit gleichzeitig nutzen?
Grundsätzlich ja. Bestehende Sicherheiten und Forderungsabtretungen müssen jedoch berücksichtigt und gegebenenfalls mit der Bank abgestimmt werden.
Erhalte ich beim Factoring immer 90 Prozent sofort?
Nein. Vorauszahlungsquote und Auszahlungsgeschwindigkeit hängen vom jeweiligen Anbieter, Vertrag, Debitor und Forderungsstatus ab.
Übernimmt Factoring jeden Forderungsausfall?
Nein. Beim echten Factoring kann das vertraglich definierte Zahlungsunfähigkeitsrisiko geeigneter und gedeckter Forderungen übernommen werden. Streitige oder nicht gedeckte Forderungsteile sind davon zu unterscheiden.
Verbessert Factoring automatisch meine Eigenkapitalquote?
Nein. Bilanzielle Effekte hängen unter anderem von Vertragsgestaltung, Rechnungslegung und Mittelverwendung ab.
Was passiert bei einer bestehenden Globalzession?
Dann muss geprüft werden, welche Forderungen bereits an die Bank abgetreten sind. Für Factoring können Freigaben oder andere Vereinbarungen erforderlich sein.
Kann Factoring meine Bank vollständig ersetzen?
Das ist weder zwingend erforderlich noch immer sinnvoll. Factoring kann Teil eines Finanzierungsmixes sein und parallel zu Krediten, Leasing oder anderen Instrumenten eingesetzt werden.
Fazit: Nicht Kredit gegen Factoring – sondern die passende Finanzierungsstruktur
Ein Betriebsmittelkredit stellt einen festgelegten Kreditrahmen zur Verfügung. Factoring wandelt dagegen geeignete bereits entstandene Forderungen in frühere Liquidität um.
Der Kredit kann besonders attraktiv sein, wenn eine ausreichende Linie bereits vorhanden ist und nur kurzfristige Schwankungen finanziert werden müssen.
Factoring kann stärker werden, wenn Forderungsbestände regelmäßig wachsen, lange Zahlungsziele Working Capital binden oder zusätzliche Leistungen wie Debitorenmanagement und definierter Delkredereschutz gewünscht werden.
Keines der beiden Instrumente ist grundsätzlich überlegen.
Entscheidend ist, welche Finanzierung zur konkreten Unternehmensstruktur passt und welche Gesamtkosten, Sicherheiten und Leistungen damit verbunden sind.
Gerade bei wachsenden Unternehmen kann die sinnvollste Lösung deshalb aus einer Kombination mehrerer Finanzierungsbausteine bestehen.