
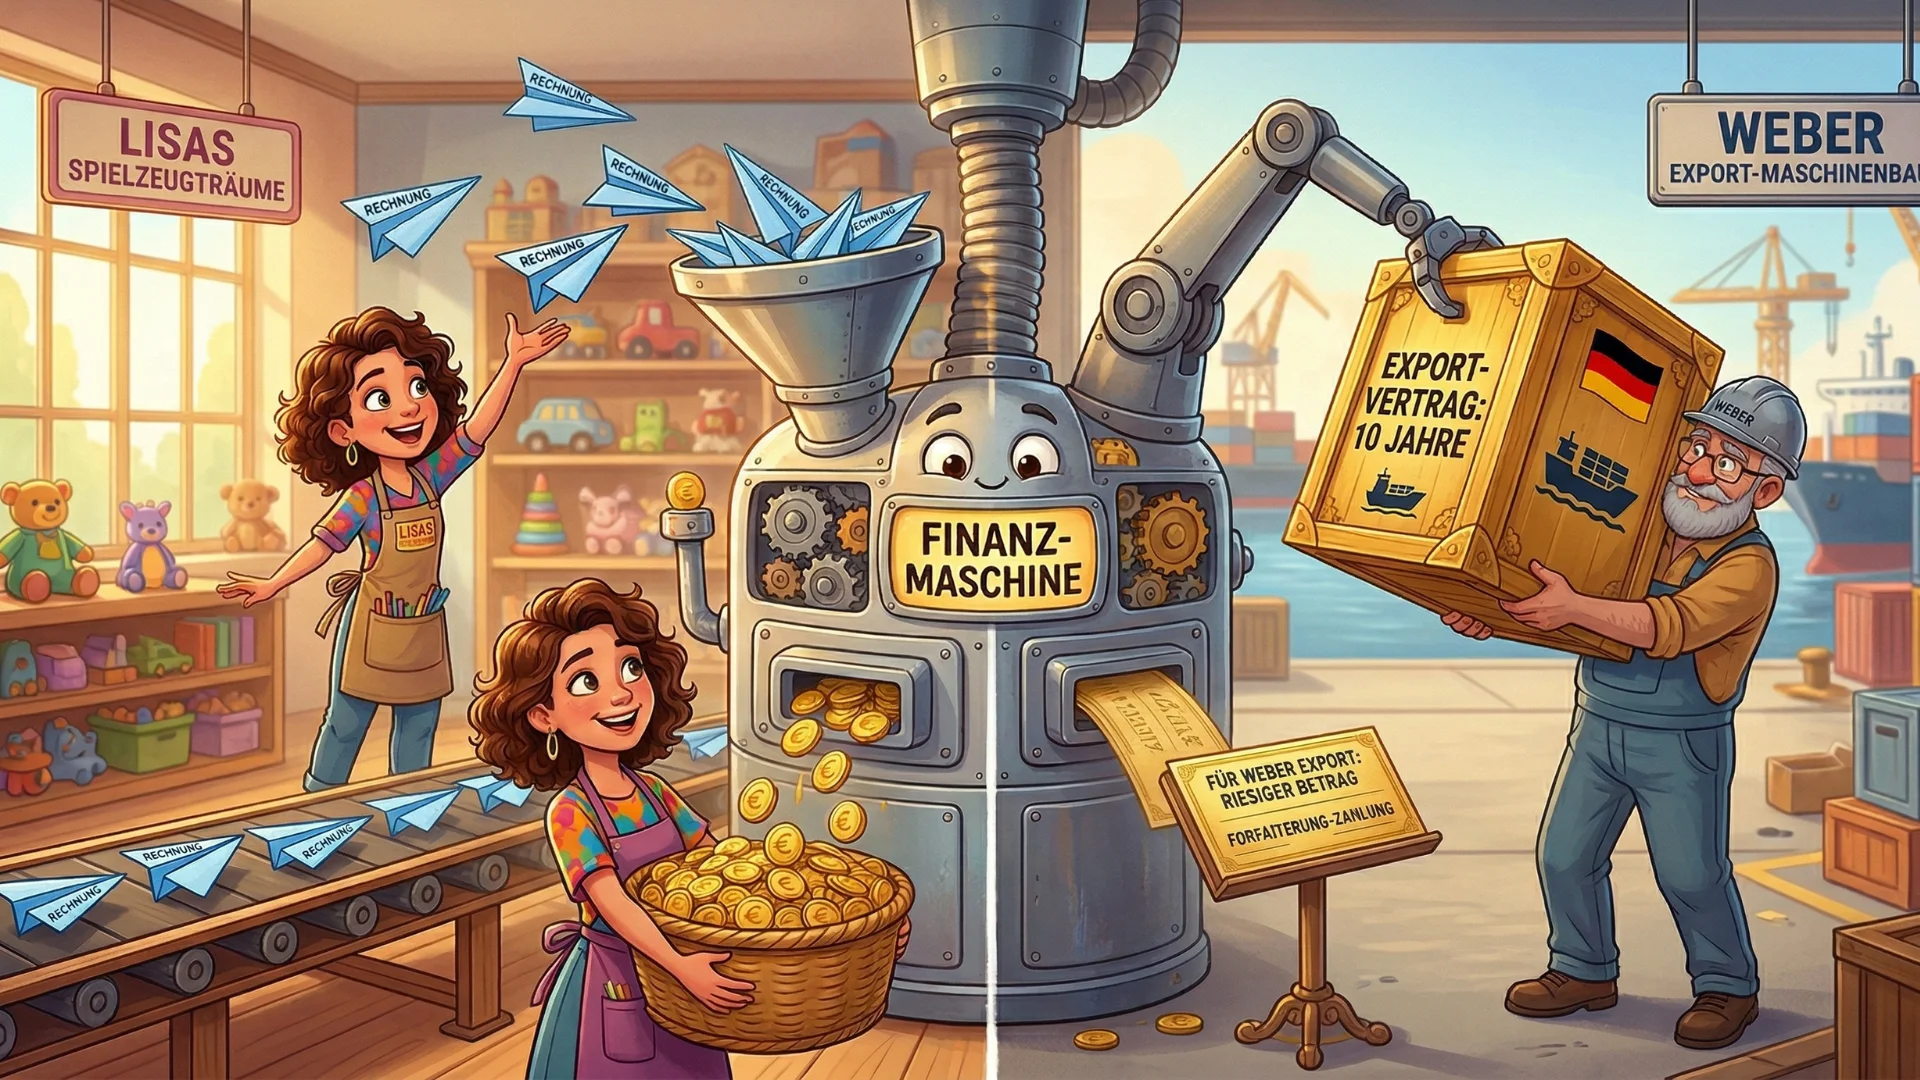
Factoring und Forfaitierung haben einen gemeinsamen Ausgangspunkt: Ein Unternehmen verkauft Forderungen, um nicht bis zum vereinbarten Zahlungstermin auf Liquidität warten zu müssen. Trotzdem richten sich beide Instrumente typischerweise an sehr unterschiedliche Finanzierungssituationen. Factoring eignet sich vor allem für regelmäßig entstehende Forderungen aus laufenden B2B-Geschäften. Forfaitierung wird dagegen besonders bei einzelnen größeren Forderungen eingesetzt und spielt traditionell im Exportgeschäft mit längeren Zahlungszielen eine wichtige Rolle. Wer beide Begriffe lediglich als Varianten desselben Forderungsverkaufs betrachtet, übersieht deshalb wesentliche Unterschiede bei Laufzeit, Forderungsstruktur, Risiko, Dokumentation und laufender Abwicklung.
Factoring oder Forfaitierung: Das Wichtigste auf einen Blick
- Factoring: Typischerweise für regelmäßig entstehende B2B-Forderungen aus dem laufenden Geschäft.
- Forfaitierung: Häufig für einzelne größere Forderungen, insbesondere aus Export- und Investitionsgütergeschäften mit längeren Zahlungszielen.
- Finanzierungslogik: Factoring ist häufig als laufende Finanzierungslösung angelegt; Forfaitierung ist stärker transaktionsbezogen.
- Ausfallschutz: Weder Factoring noch Forfaitierung beseitigen automatisch jedes wirtschaftliche, politische oder rechtliche Risiko.
- Bilanzwirkung: Ein Forderungsverkauf kann unter bestimmten Voraussetzungen bilanziell relevant sein, führt aber nicht automatisch zu einem besseren Rating.
- Berger Factoring: Wir vermitteln Factoringlösungen und vergleichen geeignete Factoringgesellschaften; wir kaufen Forderungen nicht selbst an.
Einen allgemeinen Einstieg in Factoring finden Sie unter Ihre Vorteile mit Factoring. Welche Factoringgesellschaften grundsätzlich infrage kommen können, erläutern wir unter Factoring-Anbieter vergleichen.
1. Was ist Factoring?
Beim Factoring verkauft ein Unternehmen geeignete bereits entstandene Forderungen aus Lieferungen oder Leistungen an eine Factoringgesellschaft.
Typischerweise geht es dabei nicht um eine einzelne außergewöhnlich große Rechnung, sondern um einen laufenden Forderungsbestand.
Ein Unternehmen liefert beispielsweise jeden Monat Waren oder Dienstleistungen an zahlreiche gewerbliche Kunden und räumt Zahlungsziele von 30, 60 oder mehr Tagen ein. Dadurch wächst der Forderungsbestand, obwohl Material, Personal, Transport und andere Betriebskosten bereits bezahlt werden müssen.
Factoring kann an dieser Stelle die Zeit zwischen Leistungserbringung, Rechnungsstellung und tatsächlichem Zahlungseingang verkürzen.
Ob eine Forderung angekauft wird, hängt unter anderem ab von:
- Leistungserbringung
- Abtretbarkeit
- Debitorenbonität
- Debitorenlimit
- Forderungsalter
- Einwendungen oder Gegenforderungen
- Rechnungsstruktur
- Branche und Vertragsgestaltung
Wird eine Forderung akzeptiert, kann ein vertraglich vereinbarter Teil ihres Wertes vor dem regulären Zahlungstermin liquiditätswirksam werden.
Eine bestimmte Vorauszahlungsquote oder Auszahlung innerhalb von 24 oder 48 Stunden ist jedoch nicht automatisch garantiert.
2. Was ist Forfaitierung?
Forfaitierung bezeichnet typischerweise den regresslosen Verkauf einzelner Forderungen an einen Forfaiteur.
Das Instrument ist insbesondere aus der Außenhandels- und Exportfinanzierung bekannt. Ein deutscher Maschinenbauer kann beispielsweise eine Produktionsanlage ins Ausland liefern und seinem Kunden eine längerfristige Ratenzahlung einräumen.
Dadurch entsteht für den Exporteur ein Problem: Die Leistung wurde erbracht, der Kaufpreis fließt aber möglicherweise erst über einen längeren Zeitraum zurück.
Durch den Verkauf der Forderung an einen Forfaiteur kann der zukünftige Zahlungsstrom gegen einen Abschlag in frühere Liquidität umgewandelt werden.
Typische Merkmale einer Forfaitierung
Eine Forfaitierung kann insbesondere dadurch gekennzeichnet sein, dass:
- eine oder wenige konkrete Forderungen finanziert werden,
- die Forderungen aus einem größeren Liefer- oder Exportgeschäft stammen,
- längere Zahlungsziele oder Ratenzahlungen bestehen,
- die Transaktion individuell geprüft wird,
- der Kaufpreis unter Berücksichtigung eines Diskonts festgelegt wird,
- wirtschaftliche und gegebenenfalls politische Risiken eine besondere Rolle spielen.
Forfaitierung ist dabei nicht ausschließlich auf extrem langfristige Forderungen beschränkt. Auch kürzere Zahlungsziele können vorkommen. Entscheidend ist die konkrete Transaktion.
3. Factoring und Forfaitierung im direkten Vergleich
| Kriterium | Factoring | Forfaitierung |
|---|---|---|
| Typischer Einsatz | Laufendes B2B-Geschäft | Einzelne größere Transaktionen |
| Forderungsstruktur | Regelmäßig wiederkehrende Forderungen | Häufig einzelne oder wenige Forderungen |
| Zahlungsziele | Häufig eher kurzfristig | Auch mittel- und langfristig möglich |
| Exportbezug | Inland und Ausland möglich | Traditionell stark im Exportgeschäft |
| Abwicklung | Oft laufender Rahmenvertrag | Stärker transaktionsbezogen |
| Debitorenmanagement | Je nach Factoringmodell Bestandteil | Nicht typischer Kern der Leistung |
| Preisbildung | Gebühr, Finanzierungskosten und weitere Komponenten | Typischerweise Diskont und transaktionsbezogene Kosten |
Diese Unterschiede zeigen: Die Frage lautet nicht, welches Instrument grundsätzlich besser ist. Entscheidend ist vielmehr, welche Art von Forderungen finanziert werden soll.
4. Laufendes Geschäft oder einzelnes Großprojekt?
Für die Auswahl ist die Forderungsstruktur meist wichtiger als die reine Unternehmensgröße.
Typischer Factoringfall
Ein Personaldienstleister stellt seinen Unternehmenskunden jeden Monat zahlreiche Rechnungen. Die Gehälter müssen jedoch deutlich früher gezahlt werden als die Kundenrechnungen fällig werden.
Hier entsteht kontinuierlich neuer Working-Capital-Bedarf. Ein laufendes Factoringmodell kann grundsätzlich dazu passen, weil regelmäßig neue geeignete Forderungen entstehen.
Typischer Forfaitierungsfall
Ein Maschinenbauer liefert eine Anlage an einen ausländischen Kunden. Der Kaufpreis wird über mehrere Raten bezahlt.
Hier steht nicht der laufende Forderungsumschlag aus Hunderten Rechnungen im Vordergrund, sondern die Finanzierung einer konkreten größeren Transaktion.
Eine Forfaitierung kann für eine solche Struktur grundsätzlich geeigneter sein.
5. Gibt es feste Mindestbeträge für Forfaitierung?
Pauschale Aussagen wie „Forfaitierung beginnt immer ab 50.000 Euro“ sind zu undifferenziert.
Ob eine einzelne Forderung wirtschaftlich forfaitiert werden kann, hängt unter anderem von:
- Forderungshöhe
- Laufzeit
- Debitor
- Land
- Währung
- Dokumentation
- Besicherung
- Transaktionskosten
ab.
Bei sehr kleinen Forderungen kann eine individuelle Forfaitierung aufgrund des Prüfungs- und Dokumentationsaufwands wirtschaftlich weniger attraktiv sein. Daraus lässt sich jedoch keine universelle Mindestgrenze ableiten.
6. Welche Risiken werden tatsächlich übernommen?
Gerade beim Thema Ausfallschutz entstehen häufig Missverständnisse.
Beim echten Factoring kann ein vertraglich definierter Delkredereschutz Bestandteil der Lösung sein.
Damit kann das Zahlungsunfähigkeitsrisiko geeigneter, angekaufter und innerhalb des Debitorenlimits gedeckter Forderungen auf die Factoringgesellschaft übergehen.
Nicht automatisch abgesichert sind beispielsweise:
- Mängel
- Leistungsstreitigkeiten
- Gegenforderungen
- Aufrechnungen
- Gutschriften
- nicht gedeckte Beträge
- Limitüberschreitungen
Auch bei der Forfaitierung muss genau geprüft werden, welche Risiken tatsächlich übertragen werden.
Im Exportgeschäft können neben dem wirtschaftlichen Zahlungsausfall insbesondere Länder-, politische, Rechts- und Dokumentationsrisiken relevant werden.
Eine Forfaitierung bedeutet deshalb nicht automatisch, dass beispielsweise Wechselkursrisiken vollständig verschwinden.
Mehr zum Delkredereschutz beim Factoring lesen Sie unter Ausfallschutz bei Forderungen.
7. Exportgeschäft: Hier spielt Forfaitierung ihre klassische Stärke aus
Gerade bei Exporten können lange Zahlungsziele ein wichtiger Bestandteil der Verkaufsverhandlungen sein.
Ein ausländischer Besteller möchte beispielsweise eine Maschine erwerben, kann oder möchte den gesamten Kaufpreis aber nicht unmittelbar bezahlen.
Der deutsche Exporteur könnte dem Kunden einen Lieferantenkredit gewähren. Damit bleibt jedoch ein erheblicher Teil seines Kapitals über Monate oder Jahre gebunden.
Eine Forfaitierung kann dazu dienen, solche Forderungen zu verkaufen und den Liquiditätszufluss zeitlich vorzuziehen.
Auch staatliche Exportkreditgarantien können in bestimmten Konstellationen eine Rolle spielen. Die konkrete Struktur hängt jedoch vom Exportgeschäft, Besteller, Land, Zahlungsplan und den vorhandenen Sicherheiten ab.
Factoring kann ebenfalls grenzüberschreitende Forderungen umfassen. Ob ein bestimmtes Land, eine Währung oder ein Debitor akzeptiert wird, ist jedoch anbieterabhängig.
Einen verwandten Schwerpunkt behandeln wir im Beitrag Echtes Factoring bei Exportgeschäften.
8. Debitorenmanagement: ein wesentlicher Unterschied
Factoring kann mehr sein als reine Finanzierung.
Beim Full-Service-Factoring können beispielsweise zusätzlich Aufgaben des Debitorenmanagements übernommen werden.
Dazu können je nach Anbieter gehören:
- Zahlungseingangsüberwachung
- Debitorenbuchhaltung
- Mahnwesen
- Bonitätsprüfung
- Forderungsmanagement
Das gilt jedoch nicht für jedes Factoringmodell. Beim Inhouse-Factoring beispielsweise können wesentliche Aufgaben beim Unternehmen verbleiben.
Forfaitierung ist demgegenüber typischerweise stärker auf den Ankauf einer konkreten Forderung beziehungsweise eines konkreten Zahlungsstroms ausgerichtet.
Sie sollte deshalb nicht automatisch als Alternative zu einem vollständigen ausgelagerten Forderungsmanagement betrachtet werden.
9. Bilanzwirkung: Forderungsverkauf bedeutet nicht automatisch besseres Rating
Sowohl bei Factoring als auch bei Forfaitierung können bilanziell relevante Effekte entstehen.
Ob eine Forderung tatsächlich aus der Bilanz ausgebucht werden kann, hängt von den Voraussetzungen des jeweiligen Forderungsverkaufs und der anzuwendenden Rechnungslegung ab.
Beim Factoring kann sich beispielsweise unter bestimmten Voraussetzungen die Bilanzsumme reduzieren, wenn Forderungen ausgebucht und die erhaltenen Mittel anschließend zur Rückführung von Verbindlichkeiten verwendet werden.
Bei unverändertem Eigenkapital kann dadurch die rechnerische Eigenkapitalquote steigen.
Das bedeutet jedoch nicht automatisch:
- ein besseres Bankenrating,
- einen besseren Bonitätsindex,
- günstigere Kreditkonditionen,
- eine positive Kreditentscheidung.
Banken und Auskunfteien beurteilen eine Vielzahl weiterer Kennzahlen und qualitativer Faktoren.
Eine ausführliche Gegenüberstellung verschiedener Finanzierungsformen finden Sie unter Factoring vs. alternative Finanzierungsformen.
10. Kosten: Factoringgebühr oder Diskont?
Auch die Kostenstruktur unterscheidet sich.
Beim Factoring können beispielsweise folgende Bestandteile relevant sein:
- Factoringgebühr
- Finanzierungszins
- Debitorenprüfung
- Mindestgebühren
- weitere vertragliche Kosten
Bei der Forfaitierung wird der zukünftige Zahlungsstrom typischerweise auf einen heutigen Barwert abgezinst. Zusätzlich können weitere transaktionsbezogene Kosten eine Rolle spielen.
Eine pauschale Aussage, welches Instrument günstiger ist, wäre deshalb nicht belastbar.
Relevant sind immer Forderungsbetrag, Laufzeit, Risiko, Debitor, Land und Leistungsumfang.
Eine Einführung in typische Factoringkosten finden Sie unter Factoring-Kosten.
11. Wann kann Factoring besser passen?
Factoring kann insbesondere interessant sein, wenn:
- regelmäßig neue B2B-Forderungen entstehen,
- viele Kunden beliefert werden,
- Zahlungsziele Working Capital binden,
- Umsatzwachstum zusätzlichen Finanzierungsbedarf erzeugt,
- Debitorenmanagement ausgelagert werden soll,
- ein vertraglich definierter Delkredereschutz gewünscht wird.
Welche Variante innerhalb des Factorings geeignet ist, hängt ebenfalls von der Unternehmensstruktur ab. Mehr dazu lesen Sie unter Echtes vs. unechtes Factoring.
12. Wann kann Forfaitierung besser passen?
Forfaitierung kann insbesondere interessant sein, wenn:
- eine größere Einzelforderung besteht,
- ein Exportgeschäft finanziert werden soll,
- ein Kunde langfristige Zahlungsziele benötigt,
- ein Lieferantenkredit in frühere Liquidität umgewandelt werden soll,
- eine konkrete Transaktion individuell strukturiert werden kann.
Sie ist damit weniger eine Alternative für jeden laufenden Forderungsbestand als vielmehr ein Spezialinstrument für geeignete Einzelgeschäfte.
Praxisbeispiel
Praxisbeispiel: Laufende Forderungen oder langfristiges Exportgeschäft?
Um die Praxisnähe zu verdeutlichen, blicken wir auf ein konkretes Szenario, wie es uns bei Berger Factoring regelmäßig begegnet.
Einordnung: Das folgende Szenario ist eine illustrative Modellrechnung und keine dokumentierte Kundenreferenz oder Finanzierungszusage. Ob Forderungen angekauft werden, welche Vorauszahlungsquote möglich ist und welche Konditionen gelten, hängt vom jeweiligen Anbieter, Debitor, Vertrag und Forderungsstatus ab.
Ausgangssituation
Ein mittelständischer Maschinenbauer hat zwei unterschiedliche Geschäftsbereiche.
| Geschäft | Modellannahme |
|---|---|
| Laufendes Inlandsgeschäft | 300.000 € B2B-Rechnungen monatlich |
| Zahlungsziel Inland | 60 Tage |
| Exportprojekt | 1.200.000 € |
| Zahlungsplan Export | mehrere Raten über 24 Monate |
Herausforderung
Im Inland entstehen jeden Monat neue Forderungen. Gleichzeitig möchte ein ausländischer Kunde die Bezahlung einer größeren Anlage über einen längeren Zeitraum verteilen.
Beide Situationen erzeugen Liquiditätsbedarf, aber die Forderungsstruktur ist völlig unterschiedlich.
Factoring-Lösung
Für das laufende Inlandsgeschäft wird angenommen, dass geeignete bereits entstandene Forderungen über 200.000 Euro von einem Factoringanbieter akzeptiert werden.
Bei einer rein illustrativen Vorauszahlungsquote von 90 Prozent könnten daraus rechnerisch 180.000 Euro vor dem regulären Zahlungstermin liquiditätswirksam werden.
Das Exportprojekt mit seinem 24-monatigen Ratenplan würde dagegen gesondert geprüft. Aufgrund der einzelnen größeren und länger laufenden Forderung könnte eine Forfaitierungsstruktur grundsätzlich näherliegen.
Ergebnis
Das Beispiel zeigt, warum Factoring und Forfaitierung nicht einfach nach dem Motto „klein oder groß“ ausgewählt werden sollten.
Entscheidend sind vielmehr Forderungsart, Wiederholungsfrequenz, Laufzeit, Debitor, Land, Risiko und Dokumentation.
Das Beispiel enthält weder eine Zusage für eine bestimmte Factoringauszahlung noch eine Garantie, dass das Exportgeschäft forfaitiert werden kann.
13. Kann ein Unternehmen beide Instrumente parallel einsetzen?
Grundsätzlich können unterschiedliche Forderungsbestände auch unterschiedlich finanziert werden.
Ein Unternehmen könnte beispielsweise laufende inländische Forderungen über Factoring abwickeln und ein einzelnes langfristiges Exportgeschäft separat strukturieren.
Dabei müssen jedoch bestehende Abtretungen, Sicherheiten, Bankverträge und andere Rechte berücksichtigt werden.
Insbesondere bei bestehenden Globalzessionen sollte vor jedem Forderungsverkauf geprüft werden, ob die betreffenden Forderungen frei abtretbar sind.
14. Warum Berger Factoring?
Berger Factoring ist unabhängiger Factoring-Vermittler und keine selbst ankaufende Factoringgesellschaft.
Unser Schwerpunkt liegt auf der Prüfung und Vermittlung geeigneter Factoringlösungen.
Dabei betrachten wir unter anderem:
- Jahresumsatz
- Forderungsbestand
- Debitorenstruktur
- Zahlungsziele
- Inlands- und Auslandsanteil
- Branche
- bestehende Finanzierungen
- gewünschten Ausfallschutz
- Kostenstruktur
Auf dieser Grundlage vergleichen wir geeignete Factoringgesellschaften und unterstützen bei der Auswahl einer passenden Factoringlösung.
Handelt es sich dagegen um ein klassisches längerfristiges Exportgeschäft, das eher einer Forfaitierung entspricht, sollte dieses mit einem entsprechend spezialisierten Finanzierungspartner geprüft werden.
Passt Factoring zu Ihrer Forderungsstruktur?
Sie haben regelmäßig offene B2B-Forderungen und möchten prüfen, ob Factoring für Ihr Unternehmen sinnvoll sein kann?
Berger Factoring vergleicht unabhängig geeignete Factoringgesellschaften anhand Ihrer Forderungs-, Debitoren- und Unternehmensstruktur.
Kostenloses Erstgespräch vereinbarenHäufige Fragen zu Factoring und Forfaitierung
Ist Forfaitierung dasselbe wie Factoring?
Nein. Beide Instrumente beruhen auf einem Forderungsverkauf, unterscheiden sich aber typischerweise erheblich bei Forderungsstruktur, Laufzeit, Transaktionsgröße und Abwicklung.
Ist Forfaitierung nur für Exportgeschäfte möglich?
Forfaitierung ist besonders eng mit der Exportfinanzierung verbunden. Entscheidend bleibt jedoch die konkrete Struktur der Forderung und des Finanzierungsgeschäfts.
Gibt es eine feste Mindesthöhe für Forfaitierung?
Eine allgemeingültige Mindestgrenze lässt sich nicht festlegen. Wirtschaftlichkeit und Annahme hängen unter anderem von Forderungsbetrag, Laufzeit, Risiko, Dokumentation und Transaktionskosten ab.
Ist Factoring nur für kurzfristige Forderungen geeignet?
Factoring wird typischerweise für laufende Forderungen mit vergleichsweise kurzen Zahlungszielen eingesetzt. Welche Laufzeiten akzeptiert werden, hängt vom jeweiligen Factoringanbieter und Vertrag ab.
Übernimmt Factoring jeden Forderungsausfall?
Nein. Beim echten Factoring kann das vertraglich definierte Zahlungsunfähigkeitsrisiko geeigneter und gedeckter Forderungen übernommen werden. Streitige oder nicht gedeckte Beträge sind davon zu unterscheiden.
Schützt Forfaitierung automatisch vor Währungsverlusten?
Nein. Ob und in welchem Umfang ein Währungsrisiko verbleibt, hängt von Währung, Vertragsstruktur und gegebenenfalls gesonderten Sicherungsinstrumenten ab.
Erhalte ich beim Factoring immer innerhalb von 24 Stunden Geld?
Nein. Auszahlungsgeschwindigkeit und Vorauszahlungsquote sind anbieter-, vertrags-, debitoren- und forderungsabhängig.
Kann ich Factoring und Forfaitierung gleichzeitig nutzen?
Das kann grundsätzlich möglich sein, wenn unterschiedliche Forderungsbestände getrennt strukturiert werden können und bestehende Sicherheiten oder Abtretungen dem nicht entgegenstehen.
Verbessert ein Forderungsverkauf automatisch mein Rating?
Nein. Bilanzielle Effekte können unter bestimmten Voraussetzungen entstehen, ein besseres Rating oder günstigere Finanzierungskonditionen sind dadurch jedoch nicht garantiert.
Fazit: Die Forderungsstruktur entscheidet
Factoring und Forfaitierung beruhen beide auf dem Verkauf von Forderungen, erfüllen in der Unternehmensfinanzierung jedoch unterschiedliche Aufgaben.
Factoring ist insbesondere für Unternehmen interessant, bei denen aus dem laufenden B2B-Geschäft regelmäßig neue Forderungen entstehen und Zahlungsziele laufend Working Capital binden.
Forfaitierung kommt typischerweise stärker bei einzelnen größeren Forderungen und länger laufenden Export- oder Investitionsgütergeschäften ins Spiel.
Die Entscheidung sollte deshalb nicht allein anhand von Forderungshöhe oder Zahlungsziel getroffen werden.
Forderungsart, Wiederholungsfrequenz, Laufzeit, Debitorenbonität, Land, Währung, Ausfallrisiko, Dokumentation, Kosten und bestehende Sicherheiten müssen gemeinsam betrachtet werden.
Für Unternehmen mit regelmäßigem B2B-Forderungsbestand kann Factoring ein sinnvoller Bestandteil der Working-Capital-Finanzierung sein. Bei einzelnen langfristigen Exportforderungen kann dagegen eine spezialisierte Forfaitierungsstruktur geeigneter sein.
Entscheidend ist nicht, welches Instrument auf dem Papier leistungsfähiger klingt, sondern welches tatsächlich zur jeweiligen Forderungs- und Finanzierungsstruktur passt.




