Factoringanbieter vergleichen: Das Wichtigste im Überblick
- Passung vor Preis: Zunächst muss die Factoringgesellschaft die Branche, Unternehmensgröße und konkrete Forderungsstruktur betreuen können.
- Gesamtkosten vergleichen: Factoringgebühr, Finanzierungskosten, Mindestvergütungen und Zusatzentgelte gehören gemeinsam in die Kalkulation.
- Factoringvolumen beachten: Jahresumsatz und tatsächlich eingereichte Forderungen sind nicht identisch.
- Factoringmodell prüfen: Full-Service, Inhouse, offenes, stilles und selektives Factoring unterscheiden sich hinsichtlich Leistungen und Voraussetzungen.
- Debitorenstruktur berücksichtigen: B2B, B2C, einzelne Großkunden, öffentliche Auftraggeber und besondere Forderungsarten können unterschiedliche Anbieter erfordern.
- Liquidität realistisch bewerten: Auszahlungsquote, Einbehalte und der tatsächliche Auszahlungszeitpunkt beeinflussen die Finanzierung.
- Vertrag und Service vergleichen: Laufzeiten, Kündigungsbedingungen, Debitorenmanagement und digitale Prozesse können wirtschaftlich relevant sein.
- Keine pauschalen Rankings: Der geeignete Anbieter ergibt sich aus den individuellen Anforderungen des Unternehmens.
Welche Factoringgesellschaft ist die richtige? Wer Factoringanbieter vergleichen möchte, findet unterschiedliche Gebührenmodelle, Mindestanforderungen und Leistungsversprechen. Ein niedriger Gebührensatz allein sagt jedoch wenig darüber aus, ob ein Anbieter zum eigenen Unternehmen passt.
Ein Unternehmen mit vielen kleinen Rechnungen benötigt möglicherweise andere Abläufe als ein Betrieb mit wenigen großen Forderungen. Bei Bauunternehmen, Privatkundengeschäften oder einer starken Konzentration auf einen Auftraggeber kommen zusätzliche Anforderungen hinzu.
Deshalb sollte die Entscheidung nicht mit einer vermeintlichen Rangliste der günstigsten Factoringgesellschaften beginnen. Sinnvoller ist eine strukturierte Prüfung: Welche Anbieter können die Forderungen überhaupt ankaufen, welche Leistungen werden benötigt und welche Gesamtkosten entstehen tatsächlich?
Unsere Seite zum Factoring Vergleich bietet einen übergeordneten Einstieg. Hier erläutern wir zehn konkrete Kriterien für die Anbieterauswahl, typische Fehler beim Vergleich und eine nachvollziehbare Vorgehensweise für die Praxis.
Warum reicht ein reiner Preisvergleich beim Factoring nicht aus?
Factoring ist kein vollständig standardisiertes Produkt. Die grundlegende Funktion ist zwar ähnlich: Eine Factoringgesellschaft kauft geeignete Forderungen an und stellt dem Unternehmen entsprechend den vertraglichen Vereinbarungen früher Liquidität zur Verfügung.
Die Voraussetzungen und Leistungen können sich allerdings deutlich unterscheiden.
Ein Anbieter hat beispielsweise ein günstiges Kostenmodell, übernimmt aber keine Forderungen aus der benötigten Branche. Ein anderer bietet eine höhere Vorauszahlungsquote, verlangt jedoch bestimmte Mindestvolumina. Wieder ein anderer übernimmt zusätzliche Aufgaben im Forderungsmanagement.
Deshalb sollten Angebote in zwei Schritten verglichen werden: Zuerst die fachliche und organisatorische Eignung prüfen, anschließend die wirtschaftlichen Konditionen gegenüberstellen.
Ob die Finanzierung für das Unternehmen grundsätzlich sinnvoll ist, erläutert ergänzend unser Beitrag Wann lohnt sich Factoring wirklich?.
1. Passt der Factoringanbieter zu Ihrer Branche?
Der erste Vergleichspunkt ist die Branchenakzeptanz. Nicht jede Factoringgesellschaft übernimmt Forderungen aus sämtlichen Geschäftsmodellen.
Zu den häufig betrachteten Bereichen gehören:
- Transport und Logistik,
- Bau und Handwerk,
- Personaldienstleistungen,
- Pflege und soziale Dienstleistungen,
- Industrie und Produktion,
- Großhandel,
- technische Dienstleistungen,
- Agenturen und Beratungsunternehmen.
Bei besonderen Geschäftsmodellen ist eine detaillierte Prüfung erforderlich. Beispielsweise können Werkverträge, Abschlagsrechnungen, internationale Debitoren oder Forderungen gegen Privatkunden unterschiedliche Anforderungen auslösen.
Die entscheidende Frage lautet daher nicht nur, ob ein Factor eine Branche auf seiner Website aufführt, sondern ob er die konkrete Forderungsart und den tatsächlichen Abrechnungsprozess abbilden kann.
2. Mindestumsatz und geplantes Factoringvolumen vergleichen
Factoringgesellschaften betreuen unterschiedliche Unternehmensgrößen. Einige spezialisieren sich auf kleinere Betriebe, andere konzentrieren sich auf größere mittelständische Unternehmen.
Es gibt keine allgemeingültige gesetzliche Mindestumsatzgrenze. Anbieter können jedoch individuelle Annahmekriterien oder Mindestvolumina festlegen.
Wichtig ist die Unterscheidung zwischen dem gesamten Jahresumsatz und dem Volumen der Forderungen, die tatsächlich verkauft werden sollen.
Ein Unternehmen mit zwei Millionen Euro Jahresumsatz möchte möglicherweise nur Forderungen über 500.000 Euro einreichen. Ein anderer Betrieb mit geringerem Umsatz möchte nahezu alle geeigneten Forderungen einbeziehen.
Für die wirtschaftliche Bewertung sind außerdem Rechnungsanzahl, durchschnittliche Rechnungshöhe und Zahl der Debitoren relevant.
Die grundsätzlichen Voraussetzungen erläutern wir auf unserer Seite Factoring Voraussetzungen.
3. Die Factoringgebühr richtig beurteilen
Die Factoringgebühr ist ein wichtiger Bestandteil des Angebots. Sie darf allerdings nicht isoliert betrachtet werden.
Ihre Höhe und Berechnungsweise können unter anderem durch Forderungsvolumen, Rechnungsanzahl, Zahlungsziele, Branche und Leistungsumfang beeinflusst werden.
Beim Vergleich sollten Unternehmen klären, welche Leistungen die Gebühr umfasst und auf welcher Berechnungsgrundlage sie erhoben wird.
Eine niedrigere Gebühr ist bei ansonsten identischen Bedingungen vorteilhaft. In der Praxis unterscheiden sich Angebote jedoch häufig auch bei Finanzierung, Mindestbelastung und Service.
Eine ergänzende wirtschaftliche Perspektive bietet unser Beitrag Factoring-Gebühren vs. Forderungsausfälle.
4. Finanzierungskosten gesondert berücksichtigen
Einige Factoringgesellschaften verwenden ein All-in-Gebührenmodell. Andere berechnen die Factoringgebühr und die Finanzierungskosten getrennt.
Bei getrennten Modellen kann die Finanzierungskomponente beispielsweise an einen Referenzzinssatz wie den 3-Monats-EURIBOR zuzüglich einer vertraglichen Marge gekoppelt sein.
Für einen sachgerechten Vergleich sind insbesondere folgende Fragen relevant:
- Welche Kosten sind bereits in der Factoringgebühr enthalten?
- Welche Finanzierungskosten werden zusätzlich berechnet?
- Ist der Finanzierungssatz variabel?
- Welcher Betrag wird tatsächlich finanziert?
- Welche Finanzierungsdauer wird zugrunde gelegt?
- Wie wirken sich verspätete Debitorenzahlungen aus?
All-in-Modelle sind nicht grundsätzlich günstiger oder teurer als getrennte Gebührenmodelle. Entscheidend ist die vollständige Kalkulation anhand derselben Unternehmensdaten.
5. Mindestgebühren und mögliche Zusatzkosten prüfen
Eine niedrige variable Factoringgebühr kann weniger attraktiv sein, wenn hohe feste Mindestvergütungen vereinbart sind.
Besonders bei schwankendem Geschäftsvolumen sollte deshalb geprüft werden, wie sich die Kosten entwickeln, wenn weniger Forderungen eingereicht werden als ursprünglich geplant.
Je nach Vertrag können weitere Positionen hinzukommen, beispielsweise Einrichtungsentgelte, Prüfgebühren oder Entgelte für besondere Dienstleistungen.
Nicht jede Factoringgesellschaft erhebt diese Kosten. Sie sollten jedoch bei jedem konkreten Angebot ausdrücklich abgefragt werden.
Auch Mindestabnahmemengen, Vertragsstrafen bei bestimmten Pflichtverletzungen und mögliche Anpassungsregelungen gehören – soweit vereinbart – zur wirtschaftlichen Gesamtbetrachtung.
6. Bietet der Anbieter das passende Factoringmodell?
Die angebotene Factoringvariante muss zu den Geschäftsabläufen des Unternehmens passen.
| Factoringmodell | Wesentliche Besonderheit |
|---|---|
| Full-Service Factoring | Kann Forderungsmanagement und Mahnwesen durch den Factor umfassen. |
| Inhouse Factoring | Teile der Debitorenverwaltung verbleiben beim Unternehmen. |
| Offenes Factoring | Der Debitor wird über die Abtretung informiert. |
| Stilles Factoring | Die Abtretung wird gegenüber dem Debitor nicht in gleicher Weise offengelegt. |
| Echtes Factoring | Der Factor übernimmt das vertraglich definierte Delkredererisiko. |
| Selektives Factoring | Bestimmte geeignete Forderungen oder Debitoren können einbezogen werden, soweit der Anbieter dies ermöglicht. |
Die Modelle beschreiben unterschiedliche Eigenschaften und sind nicht durchgehend gegenseitig ausschließend. Beispielsweise kann echtes Factoring mit einer offenen Abtretung kombiniert werden.
Wenn ein Unternehmen eine bestimmte Variante benötigt, sollten Anbieter, die diese nicht anbieten, frühzeitig aus dem Vergleich ausscheiden.
Die Unterschiede zwischen den Kommunikationsformen erläutert unser Beitrag Offenes vs. stilles Factoring: Diskretion oder Transparenz?.
7. Passt der Factor zur Kunden- und Debitorenstruktur?
Für die Eignung eines Factoringanbieters ist nicht nur das Unternehmen selbst entscheidend, sondern auch die Struktur seiner Rechnungsempfänger.
Zu prüfen sind insbesondere:
- gewerbliche Debitoren (B2B),
- private Rechnungsempfänger (B2C),
- öffentliche Auftraggeber,
- ausländische Debitoren,
- wenige große Kunden,
- eine starke Konzentration auf einzelne Auftraggeber,
- besondere Forderungsarten und Vertragsbedingungen.
Auch Unternehmen mit vollständig privaten Debitoren können bei ausgewählten spezialisierten Factoringgesellschaften grundsätzlich geprüft werden. Dies gehört allerdings nicht zum Annahmeprofil aller Anbieter.
Ähnliches gilt für Forderungen im Baugewerbe. VOB/B-Abschlagsforderungen sind nicht grundsätzlich vom Factoring ausgeschlossen, erfordern jedoch Anbieter, die entsprechende Forderungen und Prüfprozesse abbilden können.
Ausführliche Informationen zu diesem Bereich finden Sie auf unserer Leistungsseite VOB Factoring.
8. Auszahlungsquote und Einbehalte verstehen
Die Auszahlungsquote bestimmt, welcher Anteil einer angekauften Forderung zunächst an das Unternehmen ausgezahlt wird.
Je nach Factoringgesellschaft, Forderungsstruktur und Vertragsmodell können unterschiedliche Quoten vereinbart werden. Bei ausgewählten Lösungen sind auch Vorauszahlungen bis zu 100 Prozent möglich.
Für einen sinnvollen Vergleich sollten Unternehmen zwischen sofort verfügbarer Liquidität, etwaigen Sicherheitseinbehalten und den tatsächlich entstehenden Kosten unterscheiden.
Eine höhere Vorauszahlung bedeutet nicht automatisch geringere Gebühren. Ebenso ist ein zunächst zurückbehaltener Betrag nicht ohne Weiteres mit einer endgültigen Kostenposition gleichzusetzen.
Wichtig ist auch, unter welchen Voraussetzungen ein verbleibender Betrag später abgerechnet und ausgezahlt wird.
9. Vertragslaufzeit, Kündigung und Flexibilität bewerten
Viele Factoringverträge sind auf eine laufende Zusammenarbeit ausgelegt. Deshalb sollten Vertragslaufzeit und Kündigungsbedingungen bereits vor der Entscheidung geprüft werden.
Relevant sind beispielsweise:
- Mindestvertragslaufzeit,
- Kündigungsfristen,
- automatische Vertragsverlängerungen,
- vereinbarte Mindestvolumina,
- Mindestvergütungen,
- Regelungen bei sinkendem Rechnungsvolumen,
- vertragliche Pflichten bei Beendigung.
Gerade für junge oder schnell wachsende Unternehmen kann Flexibilität ein wichtiger wirtschaftlicher Faktor sein.
Ein etwas günstigeres Angebot ist nicht zwangsläufig die bessere Wahl, wenn dessen Vertragsbedingungen nicht zur erwarteten Unternehmensentwicklung passen.
10. Service, Auszahlungsgeschwindigkeit und Abwicklung vergleichen
Auch die praktische Zusammenarbeit sollte Bestandteil des Factoringvergleichs sein.
Zu den möglichen Kriterien gehören:
- digitale Einreichung von Rechnungen,
- persönliche Ansprechpartner,
- Reaktionszeiten bei Rückfragen,
- Transparenz der Abrechnung,
- Debitorenkommunikation,
- Mahnwesen und Forderungsmanagement,
- Reporting,
- Schnittstellen zu vorhandener Software,
- Auszahlungsprozesse und Bearbeitungszeiten.
Ein Unternehmen mit wenigen großen Rechnungen hat häufig andere Anforderungen als ein Betrieb, der monatlich mehrere hundert kleinere Rechnungen einreicht.
Wichtig ist deshalb, wie zuverlässig die vorgesehenen Abläufe zum tatsächlichen Geschäftsmodell passen. Eine konkrete Auszahlungszeit sollte erst dann als verbindlich angesehen werden, wenn sie unter den vereinbarten Voraussetzungen zugesagt wird.
Die Bedeutung digitaler Prozesse behandelt ergänzend unser Beitrag Digital First – Factoring-Speed im Check.
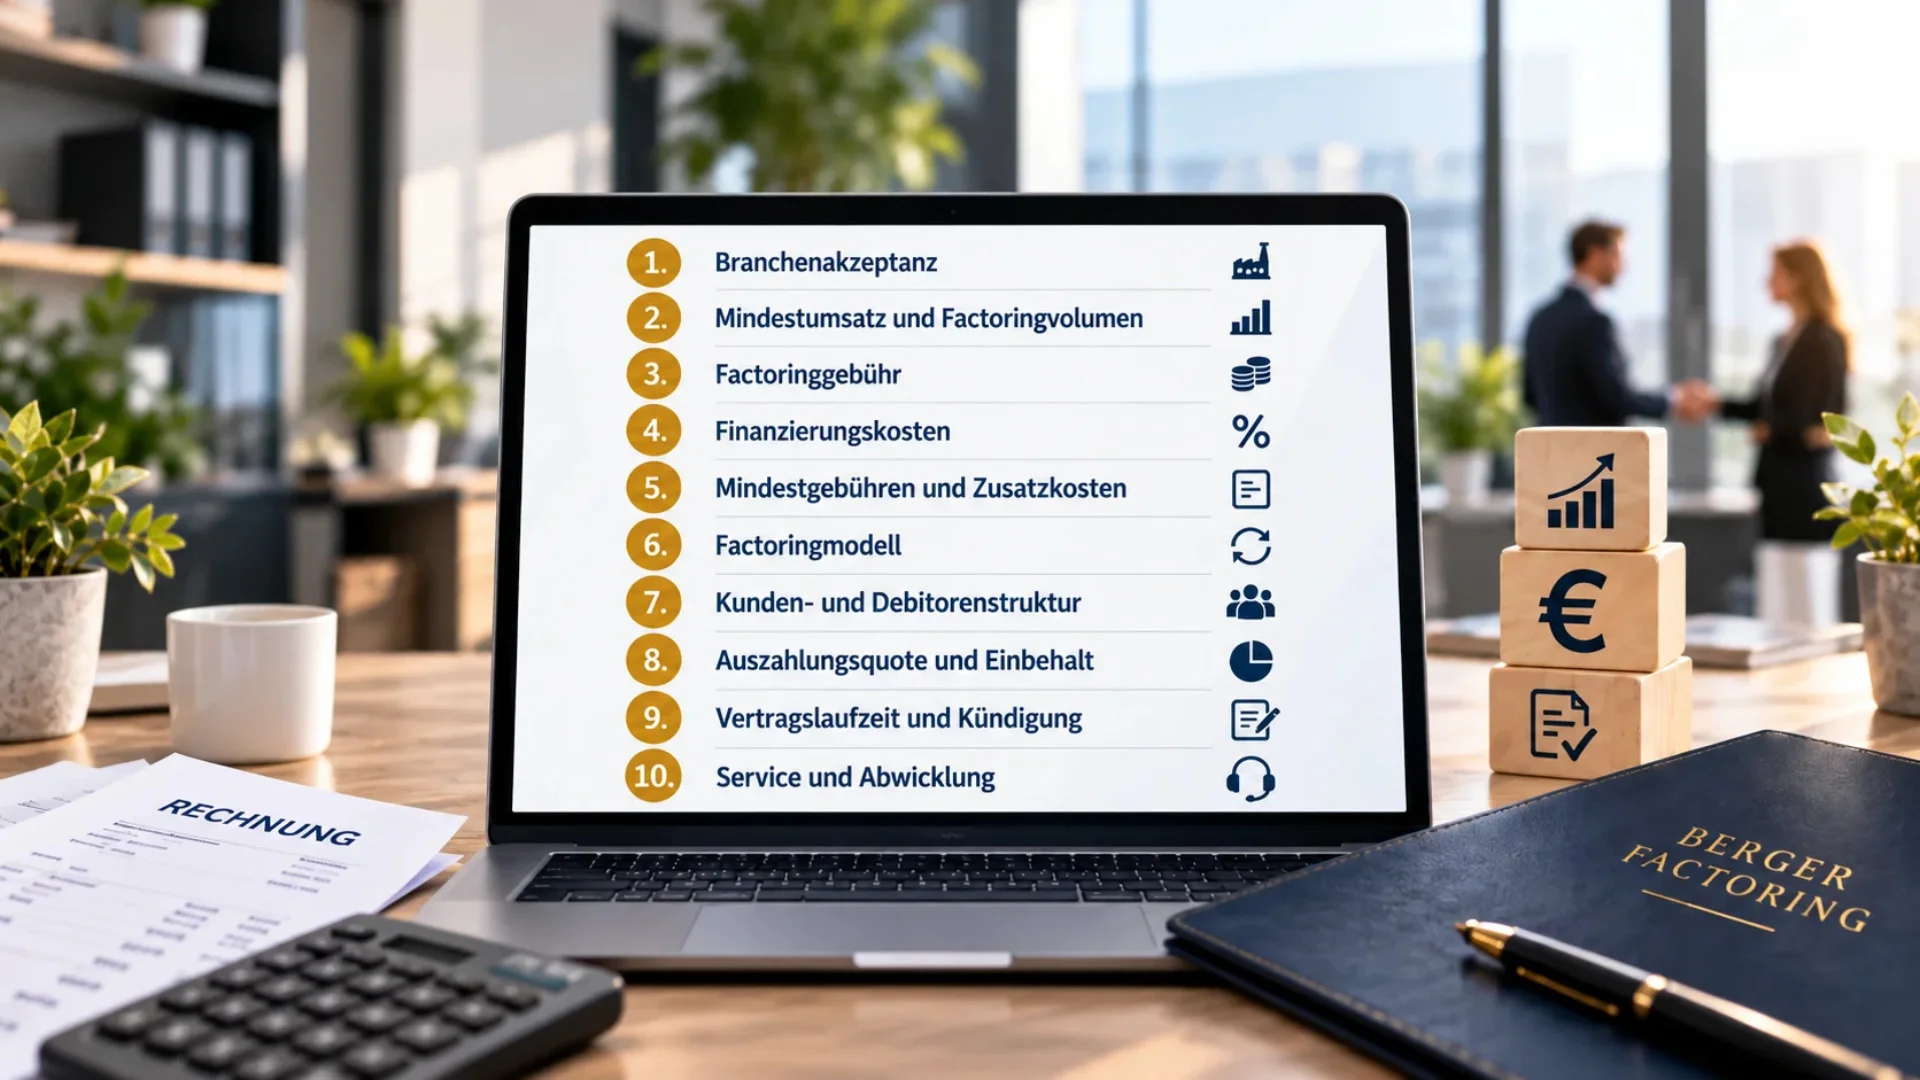
Factoringanbieter vergleichen: Die zehn Kriterien als Checkliste
| Kriterium | Entscheidende Frage |
|---|---|
| 1. Branchenakzeptanz | Kann der Anbieter unser Geschäftsmodell und die konkreten Forderungen betreuen? |
| 2. Unternehmensgröße | Passen Umsatz, geplantes Factoringvolumen und Rechnungsstruktur? |
| 3. Factoringgebühr | Wie wird die Gebühr berechnet und welche Leistungen enthält sie? |
| 4. Finanzierungskosten | Welche zusätzliche Finanzierungskomponente fällt gegebenenfalls an? |
| 5. Mindest- und Zusatzkosten | Welche Kosten entstehen bei einem geringeren tatsächlichen Volumen? |
| 6. Factoringmodell | Ist das benötigte Modell grundsätzlich verfügbar? |
| 7. Debitorenstruktur | Werden unsere Rechnungsempfänger und Forderungsarten akzeptiert? |
| 8. Auszahlung | Wie viel Liquidität steht unter welchen Voraussetzungen wann zur Verfügung? |
| 9. Vertrag | Welche Laufzeiten, Kündigungsregeln und Mindestpflichten gelten? |
| 10. Service | Wie gut passen Abwicklung, Kommunikation und technische Prozesse zum Unternehmen? |
Die Checkliste eignet sich für die Vorauswahl und als Grundlage für konkrete Angebotsgespräche. Eine individuelle Gewichtung ist sinnvoll: Für ein Bauunternehmen kann die Forderungsakzeptanz entscheidender sein als für einen klassischen Großhändler, während bei einem Unternehmen mit vielen Rechnungen die technische Abwicklung besonders wichtig sein kann.
Praxisbeispiel: Zwei Factoringanbieter im Vergleich
Illustratives Praxisbeispiel
Ein technischer Dienstleister sucht eine passende Factoringgesellschaft
Um die Praxisnähe zu verdeutlichen, blicken wir auf ein konkretes Szenario, wie es uns bei Berger Factoring regelmäßig begegnet.
Einordnung: Dieses Szenario ist vollständig fiktiv. Die Unternehmensdaten und die beschriebenen Angebote sind Modellannahmen. Sie stellen weder reale Kundenreferenzen noch verbindliche Angebote oder allgemein verfügbare Konditionen dar.
Ausgangssituation
Ein technischer Dienstleister erzielt im Modell 1,8 Mio. Euro Jahresumsatz. Er möchte jährlich geeignete Forderungen über rund 1,4 Mio. Euro über Factoring abwickeln. Der Kundenbestand besteht aus etwa 20 überwiegend gewerblichen Auftraggebern. Die üblichen Zahlungsziele liegen zwischen 30 und 60 Tagen. Das Unternehmen benötigt neben früher verfügbarer Liquidität eine verlässliche digitale Rechnungsabwicklung.
Herausforderung
Dem Betrieb liegen zwei fiktive Angebote vor. Anbieter A erscheint bei der laufenden Gebühr günstiger, verlangt allerdings eine höhere Mindestvergütung und bietet nur begrenzte Möglichkeiten für einzelne besondere Debitoren. Anbieter B ist im Modell bei den laufenden Kosten höher angesetzt, verfügt jedoch über andere Annahmekriterien und einen erweiterten organisatorischen Leistungsumfang. Ein Vergleich allein anhand der Gebühren wäre deshalb unvollständig.
Lösung und Umsetzung
Für die strukturierte Bewertung werden zunächst beide Anbieter hinsichtlich Branchenakzeptanz, Debitorenstruktur, Factoringvolumen, Modell, Vorauszahlung, Vertragsbindung und Service geprüft. Erst anschließend werden die tatsächlich vereinbarten Gebührenbestandteile gegenübergestellt. Die folgende Tabelle zeigt ausschließlich qualitative, frei angenommene Unterschiede:
| Prüfkriterium | Fiktiver Anbieter A | Fiktiver Anbieter B |
|---|---|---|
| Branchen- und Debitorenakzeptanz | Standardforderungen geeignet, Einschränkungen bei bestimmten Debitoren | Breitere Prüfung der vorgesehenen Forderungen möglich |
| Laufende Gebühren | Im Modell niedriger | Im Modell höher |
| Mindestvergütung | Höhere feste Mindestbelastung | Geringere feste Mindestbelastung |
| Auszahlung | Vertraglich zu prüfende Vorauszahlungsquote | Abweichende, ebenfalls zu prüfende Vorauszahlungsquote |
| Service und Abwicklung | Standardisierter Leistungsumfang | Erweiterte Unterstützung vorgesehen |
| Vertragsflexibilität | Längere Bindung | Flexiblere Regelungen |
Das Unternehmen erstellt auf dieser Grundlage eine Vergleichsmatrix und prüft bei beiden Angeboten, ob tatsächlich dasselbe Forderungsvolumen finanziert werden könnte. Erst wenn dies geklärt ist, lassen sich die vollständigen Kosten und der wirtschaftliche Nutzen sachgerecht bewerten.
Ergebnis und Einordnung
Im fiktiven Szenario könnte Anbieter B trotz höherer laufender Gebühr die passendere Lösung sein, sofern dessen Annahmekriterien, geringere Mindestbelastung und zusätzliche Leistungen den wirtschaftlichen Unterschied rechtfertigen. Ebenso könnte sich Anbieter A als geeigneter erweisen, wenn die Einschränkungen für das Unternehmen nicht relevant sind. Das Beispiel zeigt bewusst keine pauschale Siegergesellschaft: Die Entscheidung hängt von den konkreten Forderungen, den vollständigen Vertragsbedingungen und den individuellen Prioritäten ab.
In welcher Reihenfolge sollten Unternehmen Factoringanbieter vergleichen?
Ein strukturierter Ablauf hilft, unnötige Anfragen und schwer vergleichbare Angebote zu vermeiden.
- Ausgangsdaten vorbereiten: Jahresumsatz, geplantes Factoringvolumen, Forderungsstruktur und Zahlungsziele zusammenstellen.
- Pflichtanforderungen definieren: Beispielsweise Branche, B2C-Forderungen, besondere Rechnungsarten oder gewünschtes Factoringmodell.
- Geeignete Anbieter vorauswählen: Gesellschaften ohne passende Annahmekriterien aussortieren.
- Vergleichbare Angebote anfragen: Möglichst dieselben Unternehmensdaten und Anforderungen verwenden.
- Gesamtkosten und Leistungen prüfen: Finanzierungskosten, Mindestgebühren, Auszahlung, Service und Vertragsbedingungen einbeziehen.
- Vertragliche Details klären: Vor einer Entscheidung insbesondere Limite, Einbehalte, Pflichten und Kündigungsregeln prüfen.
Eine größere Zahl von Angeboten ist nicht automatisch besser. Zwei oder drei fachlich geeignete Angebote können hilfreicher sein als zahlreiche unvergleichbare Angebote von Gesellschaften, die das Geschäftsmodell nur eingeschränkt betreuen.
Diese Fehler sollten Sie beim Factoringvergleich vermeiden
Besonders häufig entstehen Fehlentscheidungen, wenn Angebote auf einzelne Merkmale reduziert werden.
- Nur auf die niedrigste Gebühr achten: Finanzierungskosten, Mindestvergütungen und Leistungen bleiben unberücksichtigt.
- Ungeeignete Anbieter einbeziehen: Die konkrete Branche oder Forderungsart wird nicht akzeptiert.
- Vorauszahlungen mit Kosten verwechseln: Ein Sicherheitseinbehalt ist nicht automatisch eine endgültige Gebühr.
- Unterschiedliche Ausgangsdaten verwenden: Angebote beruhen auf anderen Forderungsvolumina oder Zahlungszielen.
- Vertragsbindung unterschätzen: Kündigungsfristen und Mindestverpflichtungen werden erst nach der Entscheidung betrachtet.
- Service nicht berücksichtigen: Zusätzlicher interner Aufwand verändert den wirtschaftlichen Nutzen.
Ein guter Factoringvergleich berücksichtigt daher sowohl die Finanzierung als auch die praktische Zusammenarbeit über die gesamte Vertragslaufzeit.
Factoringanbieter vergleichen mit unabhängiger Unterstützung
Berger Factoring unterstützt Unternehmen bei der strukturierten Vorauswahl geeigneter Factoringgesellschaften.
Ausgangspunkt sind die konkreten Anforderungen des Betriebs, insbesondere Branche, Jahresumsatz, Factoringvolumen, Debitorenstruktur, Zahlungsziele und gewünschtes Factoringmodell.
Auf dieser Basis können geeignete Anbieter identifiziert und individuelle Angebote hinsichtlich Kosten, Leistungen und Vertragsbedingungen gegenübergestellt werden.
Berger Factoring ist ein unabhängiger Factoring-Vermittler und keine Factoringgesellschaft. Wir kaufen Forderungen nicht selbst an. Über Annahme, Konditionen, Debitorenlimite und Forderungsankauf entscheiden ausschließlich die jeweiligen Factoringpartner.
Häufige Fragen zum Vergleich von Factoringanbietern
Wie finde ich den passenden Factoringanbieter?
Entscheidend sind insbesondere Branchenakzeptanz, Unternehmensgröße, Forderungsstruktur, Debitoren, gewünschtes Factoringmodell, vollständige Kosten und Vertragsbedingungen. Eine gezielte Vorauswahl ist häufig sinnvoller als eine unstrukturierte Massenanfrage.
Welcher Factoringanbieter ist der günstigste?
Das lässt sich nicht pauschal beantworten. Factoringkonditionen hängen von den individuellen Unternehmensdaten und dem konkreten Vertrag ab. Ein niedriger Gebührensatz bedeutet nicht automatisch die niedrigsten Gesamtkosten.
Wie viele Factoringangebote sollte man vergleichen?
Es gibt keine allgemein richtige Anzahl. Entscheidend ist, dass die angefragten Factoringgesellschaften grundsätzlich zur Branche, Unternehmensgröße und Forderungsstruktur passen und vergleichbare Angebote unterbreiten können.
Worin unterscheiden sich Factoringgesellschaften?
Unter anderem in Branchenprofil, Mindestanforderungen, akzeptierten Debitoren, Gebührenmodellen, Finanzierungskosten, Auszahlungsquoten, Factoringmodellen, Vertragslaufzeiten und Serviceleistungen.
Sind Factoringgebühren bei allen Anbietern vergleichbar?
Nur eingeschränkt. Die Berechnungsgrundlage, enthaltene Leistungen und mögliche zusätzliche Finanzierungskosten können unterschiedlich sein. Deshalb sollte die Gesamtkostenbelastung anhand derselben Ausgangsdaten berechnet werden.
Kann ich Factoring ohne hohen Mindestumsatz erhalten?
Das kann bei spezialisierten Anbietern möglich sein. Eine allgemeingültige gesetzliche Mindestumsatzgrenze gibt es nicht. Einzelne Factoringgesellschaften können jedoch eigene Mindestanforderungen festlegen.
Bietet jeder Factoringanbieter stilles Factoring an?
Nein. Stilles Factoring gehört nicht zum Angebot jeder Gesellschaft. Je nach Anbieter und Unternehmenskonstellation können zusätzliche Anforderungen gelten.
Können Factoringgesellschaften auch B2C-Forderungen ankaufen?
Ja, bei ausgewählten spezialisierten Factoringpartnern kann dies grundsätzlich möglich sein. Auch vollständig private Debitorenstrukturen können in bestimmten Modellen geprüft werden. Die individuelle Annahme bleibt anbieterabhängig.
Ist Factoring von VOB/B-Abschlagsrechnungen möglich?
Ausgewählte spezialisierte Anbieter können geeignete VOB/B-Abschlagsforderungen prüfen. Wesentlich sind unter anderem Leistungsstand, Forderungsqualität, Vertragsbedingungen und Dokumentation.
Ist eine hohe Auszahlungsquote immer besser?
Eine höhere Vorauszahlung kann den sofortigen Liquiditätsnutzen verbessern. Die Wirtschaftlichkeit hängt jedoch auch von Gebühren, vertraglichen Einbehalten und weiteren Bedingungen ab.
Welche Vertragsbedingungen sollte ich vergleichen?
Besonders relevant sind Laufzeiten, Kündigungsfristen, Mindestvergütungen, Mindestvolumina, Debitorenlimite, mögliche Einbehalte und Pflichten bei Vertragsbeendigung.
Was macht ein unabhängiger Factoring-Vermittler?
Ein unabhängiger Vermittler unterstützt bei der Einordnung der Anforderungen, der Suche nach geeigneten Factoringgesellschaften und dem Vergleich von Angeboten. Die Forderungen werden durch die jeweiligen Factoringpartner angekauft, nicht durch den Vermittler.
Fazit: Der passende Factoringanbieter entscheidet sich an mehr als der Gebühr
Ein fundierter Factoringvergleich betrachtet Branchenakzeptanz, Mindestanforderungen, Gesamtkosten, Factoringmodell, Debitorenstruktur, Auszahlung, Vertragsbedingungen und Service gemeinsam.
Die zehn Kriterien helfen dabei, ungeeignete Gesellschaften früh auszusortieren und Angebote auf einer einheitlichen Grundlage zu bewerten.
Der beste Factoringanbieter ist nicht zwangsläufig der mit dem niedrigsten sichtbaren Preis, sondern derjenige, dessen Leistungen und Vertragsbedingungen zur individuellen Unternehmens- und Forderungsstruktur passen.
Berger Factoring unterstützt als unabhängiger Vermittler bei der gezielten Vorauswahl und dem strukturierten Vergleich geeigneter Factoringpartner.