
Unterschiedliche Gebühren
Factoringgebühren und Finanzierungskosten unterscheiden sich je nach Anbieter und Unternehmensstruktur.
UNABHÄNGIGER FACTORING-VERGLEICH
Factoringgesellschaften unterscheiden sich deutlich bei Gebühren, Mindestumsätzen, Branchen, Zahlungszielen, Vertragslaufzeiten und möglichen Factoringmodellen.
Deshalb ist nicht der günstigste Anbieter automatisch die beste Lösung. Berger Factoring vergleicht unterschiedliche Factoringgesellschaften unabhängig und prüft, welche Anbieter zu Ihrem Unternehmen, Ihrer Kundenstruktur und Ihrem Rechnungsvolumen passen.

Factoring ist kein standardisiertes Produkt mit überall identischen Bedingungen. Zwei Angebote können auf den ersten Blick ähnlich wirken und sich wirtschaftlich trotzdem deutlich unterscheiden.
Factoringgebühren und Finanzierungskosten unterscheiden sich je nach Anbieter und Unternehmensstruktur.
Einige Gesellschaften betreuen kleinere Unternehmen, andere setzen höhere Jahresumsätze oder Factoringvolumina voraus.
Nicht jeder Anbieter akzeptiert jede Branche oder jede Art von Leistung.
B2B, B2C, öffentliche Auftraggeber, VOB-Forderungen und Debitorenkonzentrationen werden unterschiedlich bewertet.
Full-Service, Inhouse, offen, still oder selektiv sind nicht bei jedem Anbieter verfügbar.
Laufzeiten, Kündigungsfristen, Mindestgebühren und Zusatzkosten können sich erheblich unterscheiden.
Ein sinnvoller Vergleich berücksichtigt deshalb immer das Gesamtpaket.
Ist Ihre Branche grundsätzlich factoringfähig?
Passt der Anbieter zu Ihrer Unternehmensgröße?
Welche laufenden Gebühren fallen für den Forderungsankauf an?
Welche Kosten entstehen für die vorgezogene Liquidität?
Gibt es monatliche oder jährliche Mindestentgelte?
Welcher Anteil wird zunächst ausgezahlt und welcher bleibt gegebenenfalls als Sicherheitseinbehalt zurück?
Werden Full-Service, Inhouse, stilles, offenes oder selektives Factoring angeboten?
Werden B2B, B2C, öffentliche Auftraggeber, Ausland oder Sonderkonstellationen akzeptiert?
Welche Laufzeit, Kündigungsfrist und sonstigen Bindungen gelten?
Wie laufen Einreichung, Auszahlung, Debitorenmanagement und Ansprechpartnerstruktur ab?
Die zehn Vergleichskriterien haben nicht bei jedem Unternehmen dasselbe Gewicht. Ein Betrieb mit wenigen großen Debitoren benötigt beispielsweise einen Anbieter, der eine entsprechende Debitorenkonzentration akzeptiert. Ein Unternehmen mit vielen kleineren Rechnungen sollte dagegen besonders auf Debitorengebühren, digitale Einreichungsprozesse und die praktische Abwicklung achten.
Auch der Anlass für Factoring verändert die Prioritäten. Geht es vor allem um planbare Liquidität, stehen Auszahlungszeitpunkt, Auszahlungsquote und Finanzierungskosten im Vordergrund. Soll zusätzlich das Forderungsmanagement entlastet werden, sind Serviceumfang, Kommunikation und Zuständigkeiten wichtiger. Wird ein Ausfallschutz gewünscht, muss genau geprüft werden, unter welchen Voraussetzungen und in welchem Umfang dieser vertraglich vereinbart wird.
Ein belastbarer Factoringanbieter-Vergleich beginnt deshalb nicht mit einer Preisliste, sondern mit einer strukturierten Bestandsaufnahme. Dazu gehören Jahresumsatz, realistisches Factoringvolumen, durchschnittliche Rechnungshöhe, Zahlungsziele, Anzahl und Zusammensetzung der Debitoren sowie mögliche Besonderheiten der Leistungserbringung. Erst danach lassen sich Angebote sinnvoll gegenüberstellen.
Ein Angebot sollte niemals nur anhand einer einzelnen Prozentzahl bewertet werden. Neben der Factoringgebühr können Finanzierungskosten, Mindestgebühren, Prüf- und Debitorengebühren, Zusatz- und Einrichtungsgebühren, Sicherungseinbehalt, Mindestumsatz und Vertragslaufzeit relevant sein.
Ein nominell günstiger Anbieter kann wirtschaftlich ungünstiger sein, wenn Mindestgebühren oder andere Vertragsbedingungen nicht zur tatsächlichen Unternehmensstruktur passen.
Factoring-Kosten im DetailDamit Angebote vergleichbar werden, sollten alle Berechnungen auf denselben Annahmen beruhen. Relevant sind insbesondere das tatsächlich einzureichende Forderungsvolumen, die erwartete Laufzeit der Finanzierung, die Zahl der Debitoren und die voraussichtliche Nutzung im Vertragsjahr. Prozentangaben allein reichen nicht, wenn sich ihre Berechnungsbasis unterscheidet.
Eine Mindestgebühr kann bei einem hohen und stabilen Volumen kaum ins Gewicht fallen, bei schwankenden oder niedrigen Umsätzen aber zum entscheidenden Kostenfaktor werden. Ebenso kann eine niedrigere Factoringgebühr durch höhere Finanzierungskosten, einzelne Zusatzentgelte oder einen größeren administrativen Aufwand relativiert werden. Auch der zunächst einbehaltene Betrag beeinflusst die unmittelbar verfügbare Liquidität, selbst wenn er keine Gebühr im engeren Sinn ist.
Für die Entscheidung ist daher eine Gesamtsicht sinnvoll: Welche Kosten entstehen bei realistischer Nutzung, welche Liquidität steht wann zur Verfügung und welche Leistungen sind darin enthalten? Erst diese Betrachtung zeigt, ob ein Angebot wirtschaftlich und organisatorisch zur Unternehmenssituation passt.
Welches Angebot wirtschaftlich besser passt, hängt deshalb nicht allein vom Prozentsatz ab.
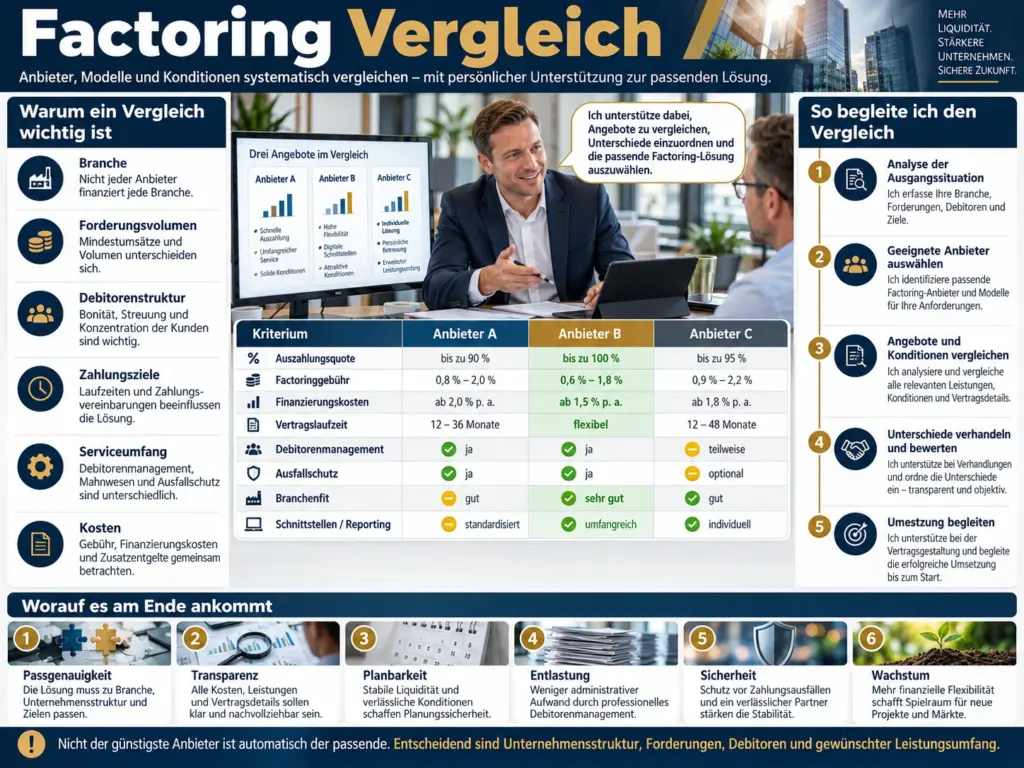
Vereinfachtes Beispiel. Konkrete Konditionen sind stets individuell.
Im Beispiel kann Angebot A trotz niedrigerer Factoringgebühr unpassend sein, wenn das Unternehmen eine flexible Bindung oder ein stilles Modell benötigt. Angebot B kann trotz höherem Prozentsatz wirtschaftlich sinnvoller sein, wenn die niedrigere Mindestgebühr besser zum Volumen passt und die Vertragsgestaltung mehr Spielraum bietet. Umgekehrt kann eine längere Laufzeit akzeptabel sein, wenn die Konditionen stabil sind und das Unternehmen Factoring dauerhaft einsetzen möchte.
Vor einer Entscheidung sollte außerdem geklärt werden, welche Forderungen tatsächlich angekauft werden können. Ausschlüsse, Debitorenlimite oder Anforderungen an Leistungsnachweise können die nutzbare Finanzierung stärker beeinflussen als ein kleiner Gebührenunterschied. Auch der Umgang mit Gutschriften, Reklamationen und strittigen Forderungen gehört in den Vergleich.
Schließlich sollte die operative Umsetzung passen. Schnittstellen, Einreichungswege, Ansprechpartner, Auszahlungsablauf und das Debitorenmanagement wirken sich auf den Arbeitsalltag aus. Ein Angebot ist erst dann vollständig bewertet, wenn Kosten, Vertrag, Annahmekriterien und Prozesse gemeinsam betrachtet wurden.
Niedriger Mindestumsatz, geringe Mindestgebühren, einfache Prozesse und flexible Verträge können besonders wichtig sein.
Factoring für kleine UnternehmenHöheres Volumen, individuelle Konditionen, mehrere Debitoren, internationale Forderungen und komplexere Modelle rücken in den Mittelpunkt.
Factoring für den MittelstandKurze Unternehmenshistorie, Wachstum, Debitorenbonität und ein nachvollziehbares Geschäftsmodell beeinflussen die Auswahl.
Nicht jede Factoringgesellschaft bewertet Branchen gleich. Ein sinnvoller Vergleich beginnt deshalb mit der Frage, welche Anbieter die jeweilige Branche tatsächlich betreuen.
Branchen unterscheiden sich nicht nur beim typischen Umsatz, sondern auch bei Rechnungsstellung, Leistungsnachweisen, Zahlungszielen und Auftraggebern. In der Personaldienstleistung entstehen etwa laufende Lohnkosten, während Kunden später zahlen. Im Großhandel spielen Warenfinanzierung und wiederkehrende Lieferungen eine wichtige Rolle. Bau- und VOB-Konstellationen können dagegen Abschlagsrechnungen, Abnahmen oder Einbehalte umfassen.
Diese Unterschiede beeinflussen, welche Forderungen ein Anbieter prüfen kann und welche Unterlagen benötigt werden. Eine Factoringgesellschaft mit Erfahrung in einer bestimmten Branche kann Prozesse und typische Nachweise anders einordnen als ein Anbieter, dessen Schwerpunkt woanders liegt. Daraus folgt jedoch keine pauschale Zusage: Auch innerhalb derselben Branche bleiben Geschäftsmodell, Debitorenstruktur und konkrete Forderungsqualität entscheidend.
Berger Factoring nutzt die Branchenzuordnung deshalb als Ausgangspunkt, nicht als einziges Entscheidungskriterium. Ziel ist es, den Anbieterkreis auf Gesellschaften einzugrenzen, deren grundsätzliche Ausrichtung zur Situation passen kann, und danach die individuellen Annahmekriterien zu prüfen.
Viele Anbieter konzentrieren sich auf Forderungen gegenüber Geschäftskunden.
B2B FactoringNicht jede Gesellschaft akzeptiert Privatkundenforderungen. Ein hoher B2C-Anteil kann die Anbieterauswahl beeinflussen.
B2C FactoringForderungen aus Bauprojekten, Abschlagsrechnungen und VOB-Konstellationen werden unterschiedlich bewertet.
VOB FactoringFinanzierung plus weitere Leistungen im Forderungsmanagement.
Details ansehenTeile des Debitorenmanagements verbleiben stärker beim Unternehmen.
Details ansehenDer Debitor wird über die Abtretung informiert.
Details ansehenDer Forderungsverkauf tritt je nach Ausgestaltung nicht oder nicht unmittelbar in Erscheinung.
Details ansehenNur bestimmte Forderungen oder Debitoren werden einbezogen.
Details ansehenAusfallschutz kann im vereinbarten Umfang Bestandteil sein.
Details ansehenDie Wahl des Factoringmodells betrifft nicht nur die Finanzierung. Sie legt auch fest, wie Aufgaben im Forderungsmanagement verteilt werden und wie die Abtretung gegenüber Debitoren kommuniziert wird. Unternehmen mit eigener leistungsfähiger Debitorenbuchhaltung können andere Anforderungen haben als Betriebe, die ihre internen Abläufe entlasten möchten.
Beim Full-Service Factoring können neben der Finanzierung weitere Leistungen vereinbart werden. Beim Inhouse Factoring verbleiben Teile der Debitorenverwaltung stärker im Unternehmen. Offen und still beschreiben vor allem, wie der Forderungsverkauf gegenüber dem Debitor in Erscheinung tritt. Selektive Modelle können sich auf bestimmte Forderungen oder Debitoren beschränken, sind aber nicht bei jeder Gesellschaft und nicht für jede Struktur verfügbar.
Echtes Factoring betrifft die vertragliche Risikoverteilung. Ein möglicher Ausfallschutz gilt nur im vereinbarten Umfang und ersetzt keine Prüfung der konkreten Bedingungen. Bestrittene, nicht ordnungsgemß entstandene oder anderweitig ausgeschlossene Forderungen können anders behandelt werden. Deshalb sollten Modellbezeichnung und Vertragsinhalt immer zusammen gelesen werden.
Ein Factoringvertrag sollte nicht nur günstig wirken, sondern zur tatsächlichen Unternehmensstruktur passen.
Mehr zum FactoringvertragLaufzeit und Kündigungsfrist bestimmen, wie lange das Unternehmen gebunden ist und wann ein Wechsel möglich wird. Mindestumsätze und Mindestgebühren sollten nicht anhand optimistischer Planwerte beurteilt werden, sondern anhand realistischer Szenarien. Bei saisonalen Geschäftsmodellen ist besonders wichtig, ob schwächere Monate zu unnötigen Fixkosten führen.
Exklusivitätsregelungen können festlegen, welche Forderungen in das Verfahren einzubeziehen sind. Debitoren- und Ankaufslimite beeinflussen, in welcher Höhe Forderungen tatsächlich finanziert werden. Auszahlungsquote und Sicherungseinbehalt bestimmen die erste Liquiditätswirkung. Rückbelastungen und der Umgang mit Gutschriften, Einreden oder Leistungsstörungen sollten verständlich geregelt sein.
Ein sorgfältiger Vertragsvergleich betrachtet deshalb nicht nur den Normalfall, sondern auch Abweichungen: Was passiert bei sinkendem Umsatz, einem neuen Großkunden, einem bestrittenen Rechnungsbetrag oder einer verspäteten Unterlage? Klare Antworten helfen, spätere Missverständnisse zu vermeiden.
Pauschal nein. Der beste Anbieter für ein Unternehmen kann für ein anderes ungeeignet sein.
Ein Factor kann gute Konditionen für einen klassischen B2B-Großhändler bieten, aber keine B2C-Forderungen oder VOB-Rechnungen akzeptieren. Ein anderer Anbieter kann höhere Gebühren verlangen, dafür aber genau die benötigte Branchen- oder Forderungsstruktur unterstützen.
Auch eine bekannte Marktposition oder ein breites Standardangebot sagt noch nicht, ob die Annahmekriterien zur konkreten Situation passen. Entscheidend sind die schriftlichen Konditionen, die tatsächlich nutzbaren Leistungen und die Prüfung der individuellen Forderungsstruktur. Deshalb verzichtet Berger Factoring bewusst auf pauschale Ranglisten und ordnet passende Lösungen anhand nachvollziehbarer Kriterien ein.
Entscheidend ist kein allgemeines Ranking, sondern die Passung zwischen Anbieter und Unternehmen.
Allgemeine AnbieterübersichtFactoringgesellschaften haben unterschiedliche Zielkunden und Annahmekriterien. Berger Factoring ordnet deshalb zunächst Ihr Unternehmen ein und prüft anschließend gezielt passende Factoringlösungen.
Dabei werden nur solche Lösungen weiter betrachtet, deren grundsätzliche Ausrichtung zur beschriebenen Situation passt. Die individuelle Annahme und konkrete Vertragsgestaltung bleiben der Prüfung durch die jeweilige Gesellschaft vorbehalten.
Factoringgesellschaften über einen Vermittler vergleichen
Wir sind nicht an eine einzelne Factoringgesellschaft gebunden.
Anfragen werden nach Branche, Umsatz, Debitorenstruktur und gewünschtem Modell eingeordnet.
Von der ersten Einschätzung bis zur Abstimmung mit möglichen Partnern haben Sie einen direkten Ansprechpartner.
Wir klären Branche, Umsatz, Rechnungsvolumen, Kundenstruktur und gewünschten Leistungsumfang.
Wir identifizieren Gesellschaften, deren Annahmekriterien zur Situation passen.
Gebühren, Vertragsbedingungen und Leistungen werden gegenübergestellt.
Wir unterstützen bei Rückfragen und der weiteren Abstimmung mit geeigneten Partnern.
Je genauer die Ausgangslage beschrieben ist, desto gezielter lässt sich prüfen, welche Factoringgesellschaften grundsätzlich infrage kommen. Eine erste Einordnung benötigt keine fertige Vertragsmappe, sollte aber belastbare Eckdaten enthalten. Dazu zählen der letzte oder erwartete Jahresumsatz, das geplante Factoringvolumen, typische Rechnungsbeträge, Zahlungsziele und die Anzahl aktiver Debitoren.
Hilfreich ist außerdem eine Aufteilung nach Kundengruppen. Forderungen gegenüber Unternehmen, Privatkunden, öffentlichen Auftraggebern oder ausländischen Debitoren können unterschiedlich bewertet werden. Auch der Anteil des größten Kunden, wiederkehrende Geschäftsbeziehungen und mögliche saisonale Schwankungen gehören zur Debitorenstruktur. Bei projektbezogenen Leistungen sind Leistungsstand, Abnahme und Dokumentation relevant.
Im nächsten Schritt können aktuelle betriebswirtschaftliche Unterlagen, Debitorenlisten oder Beispielrechnungen erforderlich sein. Welche Dokumente tatsächlich benötigt werden, hängt vom Anbieter und von der Unternehmenssituation ab. Vollständige und konsistente Angaben erleichtern die Prüfung, ersetzen aber keine individuelle Entscheidung der Factoringgesellschaft.
Ebenso wichtig sind die eigenen Ziele: Soll vor allem Liquidität früher verfügbar werden, soll das Forderungsmanagement entlastet werden oder wird eine bestimmte Kommunikationsform gegenüber Kunden gewünscht? Wer diese Prioritäten vorab klärt, kann Angebote nicht nur nach Zahlen, sondern nach ihrem tatsächlichen Nutzen vergleichen.
Ein Ranking mit einem allgemeinen ersten Platz würde die Unterschiede zwischen Unternehmen ausblenden. Sinnvoller ist eine Entscheidungsmatrix, in der Muss-Kriterien, wirtschaftliche Konditionen und organisatorische Anforderungen getrennt bewertet werden. Ein Anbieter, der eine notwendige Branche oder Forderungsart nicht akzeptiert, scheidet unabhängig von seinem Preis aus. Unter den grundsätzlich geeigneten Lösungen können anschließend Kosten, Flexibilität und Service verglichen werden.
Zu den Muss-Kriterien können etwa B2C-Fähigkeit, ein bestimmtes Factoringmodell, passende Mindestumsätze oder die Akzeptanz besonderer Auftraggeber gehören. Danach folgen wirtschaftliche Kriterien wie Gesamtkosten, Auszahlungsquote, Mindestgebühr und Vertragsbindung. Organisatorische Kriterien betreffen Einreichung, Schnittstellen, Ansprechpartner und die Verteilung von Aufgaben im Debitorenmanagement.
Die Gewichtung sollte dokumentiert werden, damit die Entscheidung auch später nachvollziehbar bleibt. So wird sichtbar, warum ein nominell teureres Angebot im konkreten Fall besser passen kann oder weshalb ein preislich attraktives Angebot eine wesentliche Anforderung nicht erfüllt. Gleichzeitig lassen sich offene Fragen gezielt mit den möglichen Factoringpartnern klären.
Berger Factoring versteht den Vergleich daher als strukturierte Einordnung geeigneter Lösungen. Die endgültigen Konditionen und die Annahmeentscheidung liegen bei der jeweiligen Factoringgesellschaft. Es gibt weder eine Garantie auf Abschluss noch auf einen bestimmten Preis. Ziel ist eine fundierte Auswahl, die zur aktuellen Unternehmens- und Forderungsstruktur passt.
Vor der Unterschrift sollte eindeutig sein, welche Forderungen vom Vertrag erfasst werden und welche Voraussetzungen für den Ankauf gelten. Dazu gehört die Frage, ob alle Debitoren einbezogen werden müssen, ob einzelne Kunden ausgeschlossen werden können und wie mit neu hinzukommenden Debitoren umgegangen wird. Ebenso sollte verständlich sein, wann eine eingereichte Forderung als ankauffähig gilt.
Unternehmen sollten außerdem wissen, wann die Auszahlung erfolgt, wie sich der zunächst ausgezahlte Betrag berechnet und unter welchen Voraussetzungen ein Sicherheitseinbehalt abgerechnet wird. Falls ein Ausfallschutz vereinbart wird, sind Umfang, Limite, Ausschlüsse und Mitwirkungspflichten zu klären. Die Bezeichnung „echtes Factoring“ allein ersetzt diese Vertragsprüfung nicht.
Für den laufenden Betrieb sind klare Zuständigkeiten entscheidend. Wer verschickt Rechnungen und Mahnungen? Wie werden Zahlungseingänge, Gutschriften und Reklamationen verarbeitet? Welche Informationen erhält der Debitor und wer ist sein Ansprechpartner? Gerade bei langjährigen Kundenbeziehungen sollte die Kommunikation zum Unternehmen passen.
Schließlich sollten alle regelmäßigen und einmaligen Entgelte, die Vertragslaufzeit, Verlängerungsmechanismen und Kündigungsfristen nachvollziehbar dokumentiert sein. Auch Pflichten bei sinkendem Umsatz oder veränderter Debitorenstruktur gehören in die Bewertung. Offene Punkte sollten vor Vertragsschluss geklärt werden, damit das gewählte Factoringmodell nicht nur im Angebot, sondern auch im betrieblichen Alltag funktioniert.
Wir prüfen unverbindlich, welche Anbieter zu Branche, Umsatz, Debitorenstruktur und gewünschtem Factoringmodell passen.
Factoring Vergleich startenNicht nur nach der Factoringgebühr. Wichtig sind Mindestumsatz, Finanzierungskosten, Mindestgebühren, Factoringmodell, Vertragslaufzeit, Debitorenstruktur, Branchenakzeptanz und Leistungsumfang.
Einen allgemein besten Anbieter gibt es nicht. Die Eignung hängt von Branche, Umsatz, Kundenstruktur, Forderungsart und gewünschtem Factoringmodell ab.
Die konkrete Ausgestaltung einer Vermittlung hängt vom jeweiligen Beratungsmodell ab. Verbindliche Konditionen werden vor einer Beauftragung transparent geklärt.
Gebühren hängen unter anderem von Jahresumsatz, Factoringvolumen, Zahlungszielen, Debitorenstruktur, Branche, Risiko und Leistungsumfang ab.
Die Mindestumsätze unterscheiden sich deutlich. Einige Gesellschaften betreuen kleinere Unternehmen, andere richten sich an den Mittelstand oder größere Unternehmen.
Ja. Gerade bei unterschiedlichen Gebührenmodellen und Vertragsbedingungen ist es sinnvoll, mehrere geeignete Lösungen gegenüberzustellen.
Nicht jede Factoringgesellschaft akzeptiert Privatkundenforderungen. Anbieter müssen daher gezielt zur konkreten B2C-Struktur passen.
VOB- und Bau-Forderungen werden unterschiedlich bewertet. Leistungsstand, Dokumentation, Abnahme, Einbehalte und Auftraggeberstruktur können relevant sein.
Nein. Eine niedrige Factoringgebühr kann durch Mindestgebühren, Finanzierungskosten, eingeschränkte Leistungen oder unpassende Vertragsbedingungen relativiert werden.
Ja. Nicht jede Gesellschaft bietet stilles Factoring an; auch Voraussetzungen und Vertragsgestaltung unterscheiden sich.
Zunächst werden Angaben zu Branche, Umsatz, Forderungsvolumen, Debitorenstruktur, Zahlungszielen und gewünschtem Modell benötigt. Später können weitere Unternehmens- und Finanzunterlagen erforderlich sein.
Die Dauer hängt von Unternehmensstruktur, Vollständigkeit der Unterlagen und den Prüfprozessen der Anbieter ab.
Wir prüfen unverbindlich, welche Factoringgesellschaften zu Ihrem Unternehmen passen und helfen Ihnen, Konditionen, Leistungen und Vertragsbedingungen sinnvoll einzuordnen.