Reverse Factoring für Lieferanten: Die wichtigsten Vorteile und Risiken
- Frühere Liquidität: Lieferanten können geeignete, bestätigte Forderungen vor dem regulären Zahlungsziel finanzieren lassen.
- Geringere Kapitalbindung: Früher verfügbare Mittel können Materialbeschaffung, Personalkosten und weitere Aufträge erleichtern.
- Käuferbonität: Die Zahlungsfähigkeit des Einkäufers spielt bei der Finanzierung häufig eine zentrale Rolle.
- Begrenzter Umfang: Ein Reverse-Factoring-Programm umfasst üblicherweise nur Forderungen gegenüber teilnehmenden Einkäufern.
- Kosten: Finanzierungskosten und weitere mögliche Entgelte müssen sorgfältig geprüft werden.
- Abhängigkeit: Ändert oder beendet der Einkäufer sein Programm, kann eine wichtige Liquiditätsquelle entfallen.
- Kombination: Reverse Factoring und eigenes klassisches Factoring können sich unter geeigneten Voraussetzungen ergänzen.
Für Lieferanten kann ein großer Auftraggeber zugleich eine wirtschaftliche Chance und eine Herausforderung für die Liquidität sein. Während Material, Personal und Produktion laufend finanziert werden müssen, bezahlen manche Kunden ihre Rechnungen erst nach 30, 60 oder 90 Tagen. Reverse Factoring kann helfen, diese Kapitalbindung zu reduzieren.
Bei diesem Finanzierungsmodell organisiert typischerweise der Einkäufer eine Lösung, über die seine Lieferanten geeignete und bestätigte Forderungen früher liquiditätswirksam machen können.
Doch diese Möglichkeit bringt nicht nur Vorteile. Finanzierungskosten, die Abhängigkeit vom Einkäufer und die Begrenzung auf bestimmte Rechnungen müssen berücksichtigt werden.
Für Lieferanten ist deshalb entscheidend, ob Reverse Factoring ihre Liquidität tatsächlich verbessert und gleichzeitig eine wirtschaftlich tragfähige, langfristig verlässliche Finanzierungsstruktur ermöglicht.
Berger Factoring begleitet Unternehmen als unabhängiger Vermittler bei der Prüfung und dem Vergleich geeigneter Factoringlösungen. Unsere übergeordnete Leistungs- und Themenseite finden Sie unter Reverse Factoring und Einkaufsfactoring.
Wie funktioniert Reverse Factoring aus Sicht des Lieferanten?
Beim Reverse Factoring richtet der Einkäufer gemeinsam mit einem Finanzierungspartner ein Programm zur Finanzierung geeigneter Lieferantenforderungen ein.
Für den Lieferanten beginnt der zugrunde liegende Geschäftsvorgang zunächst unverändert: Er liefert die vereinbarte Ware oder erbringt die vertraglich geschuldete Leistung.
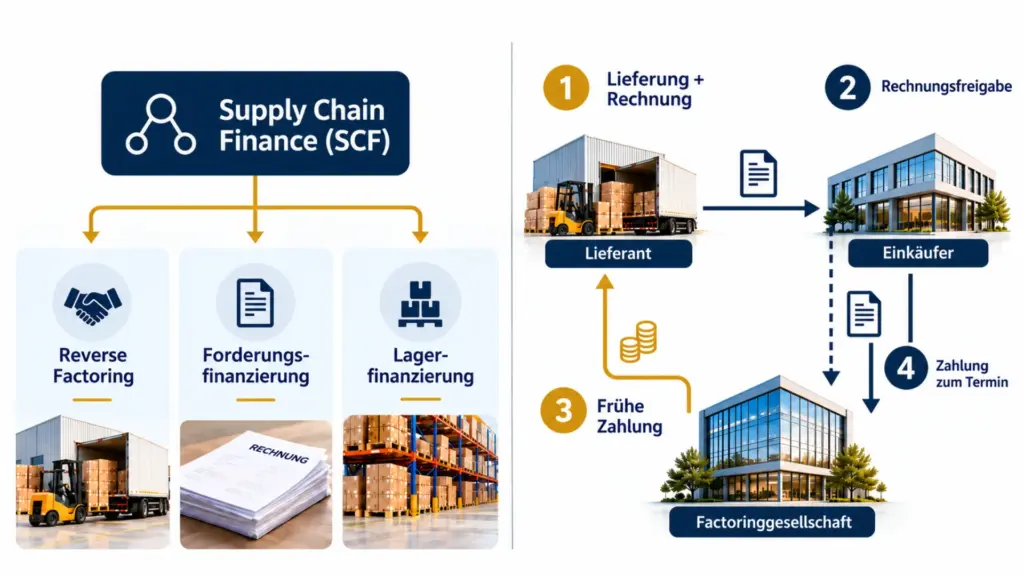
Der typische Ablauf umfasst sechs Schritte:
- Der Lieferant liefert Ware oder erbringt eine Leistung.
- Er stellt dem Käufer eine Rechnung mit dem vereinbarten Zahlungsziel.
- Der Käufer prüft und bestätigt die Rechnung entsprechend dem festgelegten Verfahren.
- Die geeignete Forderung wird für das Reverse-Factoring-Programm freigegeben.
- Der Lieferant kann die bestätigte Forderung nach den Programmregeln früher finanzieren lassen.
- Der Käufer begleicht die entsprechende Verpflichtung zum vereinbarten Termin gegenüber dem Finanzierungspartner.
Die klassische Reverse-Factoring-Struktur basiert typischerweise auf bereits entstandenen und bestätigten Forderungen. Eine zukünftige Bestellung, für die noch keine geeignete Lieferantenforderung entstanden ist, reicht dafür regelmäßig nicht aus.
Ein wesentlicher Unterschied zum eigenen klassischen Factoring besteht darin, dass der Lieferant das Programm nicht allein initiiert oder ausgestaltet.
Vorteil 1: Lieferanten können ihre Rechnungen früher bezahlt bekommen
Der wichtigste Vorteil für Lieferanten ist die Verkürzung der Zeit zwischen Rechnungsstellung und tatsächlichem Liquiditätszufluss.
Hat ein Lieferant beispielsweise eine Rechnung über 100.000 Euro mit einem Zahlungsziel von 60 Tagen gestellt, bleibt der Forderungsbetrag ohne zusätzliche Finanzierung grundsätzlich bis zur Zahlung gebunden.
Steht ein geeignetes Reverse-Factoring-Programm zur Verfügung, kann die bestätigte Rechnung bereits vor dem vereinbarten Fälligkeitstermin finanziert werden.
Die Auszahlung erfolgt nach den Bedingungen des jeweiligen Programms und kann um vereinbarte Finanzierungskosten reduziert sein.
Eine Zahlung innerhalb eines bestimmten Zeitraums ist nicht allgemein garantiert. Sie hängt insbesondere von Rechnungsfreigabe, Anbieter und Prozessabläufen ab.
Vorteil 2: Weniger Kapitalbindung und bessere Liquiditätsplanung
Bei wiederkehrenden Lieferungen kann die Kapitalbindung erhebliche Größenordnungen erreichen.
Stellt ein Zulieferer beispielsweise monatlich Rechnungen über 200.000 Euro an denselben Käufer und beträgt das Zahlungsziel 60 Tage, können bei gleichmäßigen Abläufen rechnerisch etwa zwei Monatsumsätze im Forderungsbestand gebunden sein.
Reverse Factoring kann diesen Zeitraum für geeignete und freigegebene Forderungen verkürzen.
Die zusätzliche Liquidität lässt sich beispielsweise einsetzen für:
- Rohstoffe und Material,
- laufende Löhne und Gehälter,
- Sozialabgaben und Betriebskosten,
- Transport und Logistik,
- eigene Lieferantenverbindlichkeiten,
- Produktion weiterer Aufträge.
Wichtig ist allerdings, dass die frühere Zahlung keine automatische Verbesserung der gesamten Unternehmensfinanzierung garantiert. Finanzierungskosten und die Abhängigkeit vom einzelnen Programm müssen berücksichtigt werden.
Vorteil 3: Die Bonität des Einkäufers kann Vorteile ermöglichen
Bei Reverse Factoring orientieren sich Finanzierungspartner häufig besonders stark an der Bonität des einkaufenden Unternehmens beziehungsweise Ankerschuldners.
Dies kann für kleinere Lieferanten interessant sein, die an ein großes, wirtschaftlich stabiles Unternehmen liefern.
Unter geeigneten Voraussetzungen kann die starke Käuferbonität den Zugang zu einer Forderungsfinanzierung erleichtern.
Im Vergleich zu einer ausschließlich auf die eigene Finanzierungsstruktur ausgerichteten Lösung können sich dadurch möglicherweise günstigere oder besser verfügbare Finanzierungsmöglichkeiten ergeben.
Das ist jedoch keine Garantie. Die Konditionen hängen weiterhin vom Finanzierungspartner, der Forderungsqualität, dem Programm und weiteren vertraglichen Kriterien ab.
Auch bei klassischem Factoring wird die Bonität der Rechnungsschuldner geprüft. Der Unterschied liegt deshalb nicht darin, dass Käuferbonität nur beim Reverse Factoring relevant wäre, sondern in der typischerweise käuferinitiierten Programmstruktur.
Vorteil 4: Reverse Factoring kann Wachstum unterstützen
Ein neuer Großkunde kann für einen Lieferanten zu höheren Umsätzen führen. Gleichzeitig steigen häufig die Vorleistungen.
Zusätzliche Materialbeschaffung, höhere Personalaufwendungen, größere Produktionsmengen und längere Zahlungsziele können den Liquiditätsbedarf erheblich erhöhen.
Kann der Lieferant geeignete Forderungen nach der Rechnungsfreigabe vorzeitig finanzieren, stehen Mittel früher für weitere Aufträge zur Verfügung.
Das kann die laufende Geschäftstätigkeit unterstützen, ersetzt aber keine vollständige Produktions- oder Bestellfinanzierung.
Insbesondere größere Materialbestellungen vor der Leistungserbringung müssen gegebenenfalls über andere Finanzierungsinstrumente abgedeckt werden.
Praxisbeispiel: Ein Zulieferer wächst mit einem Großkunden
Illustrative Modellrechnung
Um die Praxisnähe zu verdeutlichen, blicken wir auf ein konkretes Szenario, wie es uns bei Berger Factoring regelmäßig begegnet.
Einordnung: Dieses Beispiel ist vollständig fiktiv und stellt keine dokumentierte Kundenreferenz dar. Sämtliche Beträge und Konditionen dienen ausschließlich der Illustration und sind keine verbindlichen Angebote oder Aussagen über marktübliche Preise.
Ausgangssituation
Ein mittelständischer Zulieferer beliefert einen großen Industriekunden regelmäßig mit technischen Komponenten. Das monatliche Rechnungsvolumen beträgt im Modell 300.000 Euro. Vereinbart ist ein Zahlungsziel von 60 Tagen. Bei gleichmäßiger Rechnungsstellung und Zahlung können dadurch rechnerisch ungefähr 600.000 Euro an Forderungen gegenüber diesem Kunden offenstehen. Gleichzeitig muss der Zulieferer Material, Personal und laufende Produktion finanzieren.
Herausforderung
Der Industriekunde ist wirtschaftlich attraktiv, seine langen Zahlungsziele binden jedoch erhebliche Liquidität. Der Zulieferer möchte weitere Aufträge bearbeiten, ohne seine gesamte Finanzierung ausschließlich auf eine zusätzliche Banklinie zu stützen. Gleichzeitig soll die Geschäftsbeziehung mit dem Großkunden stabil bleiben. Gesucht wird eine Lösung, die die Zeit zwischen bestätigter Rechnung und Zahlungseingang wirtschaftlich sinnvoll verkürzt.
Lösung und Umsetzung
Im fiktiven Szenario stellt der Industriekunde ein Reverse-Factoring-Programm bereit. Nach Lieferung und Rechnungsstellung prüft und bestätigt er die entsprechenden Forderungen. Der Lieferant kann die freigegebenen Rechnungen anschließend entsprechend den Programmregeln früher finanzieren lassen.
Für eine einzelne bereits bestätigte Rechnung über 300.000 Euro wird beispielhaft angenommen, dass der Finanzierungspartner die Rechnung nach erfolgreicher Annahme vorzeitig bezahlt. Die rein hypothetischen Finanzierungskosten betragen 2.400 Euro und werden vollständig vom Lieferanten getragen.
| Position | Fiktive Modellannahme |
|---|---|
| Bestätigte Lieferantenforderung | 300.000 € |
| Reguläres Zahlungsziel | 60 Tage |
| Illustrative Finanzierungskosten | 2.400 € |
| Vorzeitiger Nettozufluss an den Lieferanten | 297.600 € |
| Zahlung des Einkäufers bei Fälligkeit | 300.000 € |
Die Berechnung lautet: 300.000 Euro abzüglich 2.400 Euro angenommener Finanzierungskosten ergeben einen vorzeitigen Nettozufluss von 297.600 Euro.
Der Finanzierungspartner erhält im Modell zum vereinbarten Zahlungstermin 300.000 Euro vom Käufer. Die tatsächliche Ausgestaltung kann abweichen. Insbesondere die Verteilung von Finanzierungskosten, der Zeitpunkt der Auszahlung und mögliche weitere Entgelte sind vertragsabhängig.
Ergebnis und Einordnung
Der Zulieferer kann unter den angenommenen Bedingungen früher Liquidität für Materialbeschaffung, Personal und weitere Lieferungen erhalten. Der Industriekunde nutzt weiterhin sein vereinbartes Zahlungsziel. Gleichzeitig trägt der Lieferant die modellierten Finanzierungskosten und bleibt für zukünftige Forderungen von der Verfügbarkeit des Programms abhängig. Die Modellrechnung verdeutlicht deshalb den Liquiditätsnutzen, aber keine garantierte Einsparung oder dauerhafte Finanzierungszusage.
Welche Risiken und Nachteile hat Reverse Factoring für Lieferanten?
Eine frühere Zahlung ist nicht automatisch mit einer dauerhaft sicheren oder besonders günstigen Finanzierung gleichzusetzen.
Abhängigkeit vom Einkäufer
Das Programm wird typischerweise vom Einkäufer eingerichtet und wesentlich mitgestaltet.
Der Lieferant hat daher häufig weniger Einfluss auf dessen Fortbestand als bei einer eigenen Factoringvereinbarung.
Wird das Programm beendet, verändert oder in seinem Umfang reduziert, kann die Finanzierungsmöglichkeit für neue Forderungen eingeschränkt werden oder wegfallen.
Beschränkung auf teilnehmende Einkäufer
Ein Reverse-Factoring-Programm umfasst regelmäßig nur Forderungen gegenüber den darin eingebundenen Einkäufern.
Hat der Lieferant mehrere weitere Kunden mit langen Zahlungszielen, werden deren Forderungen nicht automatisch durch dasselbe Programm finanziert.
Deshalb ist zwischen der Liquidität aus einem bestimmten Kundenverhältnis und der Finanzierung des gesamten Forderungsbestands zu unterscheiden.
Finanzierungskosten und weitere Entgelte
Für die frühere Zahlung können Kosten entstehen. Je nach Modell trägt diese der Lieferant, der Einkäufer oder eine vertraglich vereinbarte Kombination.
Relevant können insbesondere Finanzierungslaufzeit, Kostenberechnung, Transaktionsentgelte und technische Gebühren sein.
Eine pauschale Aussage, dass Reverse Factoring günstiger als klassisches Factoring oder ein Bankkredit sei, wäre daher nicht sachgerecht.
Grundlagen der Gebührenstruktur erläutert unsere Seite Factoring Kosten.
Veränderung der Käuferbonität
Die Bonität des Käufers kann den Zugang zur Finanzierung erleichtern, ist gleichzeitig aber ein relevanter Risikofaktor.
Verschlechtert sich seine wirtschaftliche Situation, können Finanzierungspartner Limite, Konditionen und Verfügbarkeit des Programms überprüfen.
Vertrags- und Datenanforderungen
Auch auf Lieferantenseite kann zusätzlicher Aufwand entstehen. Dazu gehören beispielsweise die Einbindung in eine Plattform, die Übermittlung von Daten und die Prüfung vertraglicher Regelungen.
Vor der Teilnahme sollte geklärt werden, welche Pflichten gegenüber dem Käufer und dem Finanzierungspartner bestehen.
Was passiert bei strittigen Lieferantenrechnungen?
Reverse Factoring basiert typischerweise auf geeigneten, bereits entstandenen und bestätigten Forderungen.
Bestehen Streitigkeiten über eine Rechnung, kann deren Finanzierung erschwert, verzögert oder ausgeschlossen sein.
Zu den möglichen Problemfällen zählen:
- Mängelrügen und Qualitätsabweichungen,
- ungeklärte Liefermengen,
- fehlende Leistungsnachweise,
- berechtigte Gegenforderungen,
- unklare Rechnungsbeträge,
- nicht abgeschlossene Lieferungen oder Leistungen.
Die Rechnungsbestätigung sollte deshalb nicht als pauschale Garantie verstanden werden, dass sämtliche rechtlichen und wirtschaftlichen Risiken ausgeschlossen sind.
Für Lieferanten lohnt sich ein verlässlicher Rechnungs- und Freigabeprozess. Je schneller geeignete Forderungen bestätigt werden, desto früher kann eine mögliche Finanzierung beginnen.
Reverse Factoring oder eigenes klassisches Factoring?
Für Lieferanten mit mehreren Auftraggebern ist dies häufig eine zentrale Finanzierungsentscheidung.
Beide Modelle können Forderungen früher liquiditätswirksam machen. Ihre Struktur unterscheidet sich jedoch.
| Kriterium | Reverse Factoring | Eigenes klassisches Factoring |
|---|---|---|
| Typischer Initiator | Einkäufer | Forderungsverkäufer |
| Finanzierbare Forderungen | Forderungen gegenüber teilnehmenden Einkäufern | Vertraglich geeignete Forderungen gegenüber zugelassenen Debitoren |
| Bonitätsprüfung | Insbesondere Käuferbonität und Programmforderungen | Debitoren, Forderungsstruktur und weitere Anbieteranforderungen |
| Einfluss auf das Programm | Wesentlich vom Einkäufer geprägt | Eigene vertragliche Finanzierungslösung |
| Finanzierungsumfang | Auf Programmforderungen begrenzt | Kann mehrere Kunden beziehungsweise Forderungsgruppen umfassen |
| Kosten | Abhängig von Programm und Kostenverteilung | Abhängig von Angebot, Forderungen und Leistungsumfang |
Für Lieferanten mit einem dominierenden Großkunden kann Reverse Factoring ein attraktives Instrument sein, sofern dieser Käufer ein geeignetes Programm anbietet.
Wer dagegen die Rechnungen gegenüber zahlreichen Kunden finanzieren möchte, benötigt möglicherweise eine eigene klassische Factoringvereinbarung.
Weitere Grundlagen erläutert unser veröffentlichter Ratgeber Factoring einfach erklärt: Ablauf, Kosten und Voraussetzungen.
Können Reverse Factoring und klassisches Factoring kombiniert werden?
Grundsätzlich kann eine Kombination möglich sein.
Ein Lieferant könnte beispielsweise Reverse Factoring für Forderungen gegenüber einem großen Industriekunden nutzen und zusätzlich eigenes Factoring für Forderungen gegenüber weiteren Kunden einsetzen.
Damit könnten unterschiedliche Teile des Forderungsbestands über verschiedene Finanzierungswege abgedeckt werden.
Ob dies rechtlich, vertraglich und wirtschaftlich möglich ist, hängt unter anderem von bestehenden Sicherungsabtretungen, Globalzessionen, Andienungspflichten und den Bedingungen der jeweiligen Finanzierungspartner ab.
Die Finanzierung derselben Forderung über zwei unterschiedliche Modelle darf dabei nicht einfach unterstellt werden. Vor einer Kombination müssen die Rechte und Zuständigkeiten eindeutig geklärt sein.
Welche Lieferanten profitieren besonders?
Reverse Factoring kann insbesondere für Lieferanten interessant sein, die regelmäßig größere Unternehmen beliefern und längere Zahlungsziele akzeptieren müssen.
| Branche | Typischer Liquiditätsbedarf |
|---|---|
| Automotive-Zulieferung | Material- und Produktionskosten bei laufenden Lieferverträgen |
| Maschinenbau | Bauteile, Komponenten und technische Fertigung |
| Industrie und Produktion | Rohstoffe, Personal und laufende Herstellung |
| Großhandel | Warenbeschaffung und wiederkehrende Lieferantenverbindlichkeiten |
| Logistik | Personal, Transport und laufende Betriebsausgaben |
| Bau und Projektgeschäft | Material, Vorleistungen und längere Zahlungsabläufe |
Besonders wichtig sind wiederkehrende und geeignete Forderungen, ein teilnehmender Einkäufer, verlässliche Rechnungsfreigaben und wirtschaftlich tragfähige Konditionen.
Ein kleines Unternehmen kann von einem entsprechenden Programm profitieren, wenn es beispielsweise einen wirtschaftlich starken Großkunden beliefert.
Allerdings ersetzt eine solche Finanzierungsmöglichkeit nicht automatisch eine allgemeine Betriebsmittelfinanzierung.
Checkliste: Was sollten Lieferanten vor der Teilnahme prüfen?
Vor Abschluss einer Reverse-Factoring-Vereinbarung sollten Lieferanten insbesondere diese Fragen klären:
- Welche Forderungen dürfen finanziert werden? Entscheidend ist, welcher Anteil der eigenen Rechnungen tatsächlich teilnahmefähig ist.
- Wann erfolgt die Rechnungsfreigabe? Die interne Bearbeitungsdauer beeinflusst den frühestmöglichen Finanzierungstermin.
- Wann steht das Geld zur Verfügung? Zwischen Rechnungsfreigabe, Annahme und Auszahlung können unterschiedliche Zeiträume liegen.
- Welche Gesamtkosten entstehen? Finanzierungskosten und mögliche Zusatzentgelte müssen berücksichtigt werden.
- Ist die Teilnahme freiwillig? Die Vertragsbedingungen sollten eindeutig regeln, welche Nutzungspflichten bestehen.
- Wie lange ist das Programm verfügbar? Änderungen oder Beendigung können die Liquiditätsplanung beeinflussen.
- Was geschieht bei Rechnungsstreitigkeiten? Maßgeblich sind die vertraglichen Regelungen zu Einwendungen und möglichen Rückabwicklungen.
- Welche Alternativen existieren? Gegebenenfalls können eigenes Factoring oder andere Finanzierungsinstrumente sinnvoll sein.
Für die Beurteilung eigener Forderungen können außerdem die allgemeinen Factoring Voraussetzungen hilfreich sein. Diese gelten allerdings nicht automatisch in identischer Form für jedes Reverse-Factoring-Programm.
Ist Reverse Factoring für Lieferanten besser als ein Bankkredit?
Reverse Factoring und Bankkredite finanzieren unterschiedliche Sachverhalte.
Ein Betriebsmittelkredit stellt dem Unternehmen einen vereinbarten Kreditrahmen zur Verfügung und kann unter anderem Ausgaben finanzieren, bevor eine Rechnung gestellt werden kann.
Reverse Factoring knüpft dagegen typischerweise an konkrete, bestätigte Lieferantenforderungen gegenüber einem teilnehmenden Einkäufer an.
Ein Unternehmen mit hohem Materialbedarf vor der Leistungserbringung kann deshalb trotz Reverse Factoring weiterhin zusätzlichen Finanzierungsbedarf haben.
Beim Vergleich sollten nicht nur Finanzierungskosten betrachtet werden, sondern auch Verfügbarkeit, Sicherheiten, Flexibilität und Abhängigkeiten.
Die allgemeine Abgrenzung erläutert unser Beitrag Factoring vs. Betriebsmittelkredit: Der Bewertungs-Check.
Wie unterstützt Berger Factoring Lieferanten?
Berger Factoring begleitet Unternehmen als unabhängiger Vermittler bei der Prüfung geeigneter Factoring- und Einkaufsfinanzierungslösungen.
Für Lieferanten können je nach Ausgangslage unterschiedliche Varianten infrage kommen:
- Reverse Factoring im Rahmen eines bereits bestehenden Käuferprogramms,
- klassisches Factoring für eigene Ausgangsforderungen,
- selektives Factoring bei geeigneten Anbietern,
- eine Kombination verschiedener Finanzierungslösungen.
Für eine erste Einschätzung betrachten wir insbesondere die Kundenstruktur, das Forderungsvolumen, die Zahlungsziele, bestehende Sicherheiten und den gewünschten Liquiditätseffekt.
Die endgültige Entscheidung über Annahme, Finanzierung, Debitorenlimite und verbindliche Konditionen trifft der jeweilige Finanzierungspartner.
Berger Factoring ist ein unabhängiger Vermittler und kauft Forderungen nicht selbst an.
Häufige Fragen: Reverse Factoring für Lieferanten
Was bringt Reverse Factoring einem Lieferanten?
Geeignete und bestätigte Forderungen können vor dem regulären Zahlungsziel finanziert werden. Dadurch kann sich die Kapitalbindung verkürzen.
Muss ein Lieferant bis zum Zahlungsziel warten?
Nicht zwingend. Im Rahmen eines geeigneten Reverse-Factoring-Programms kann eine frühere Zahlung möglich sein. Zeitpunkt und Bedingungen hängen vom jeweiligen Programm ab.
Welche Rechnungen können über Reverse Factoring finanziert werden?
Üblicherweise kommen geeignete, bereits entstandene und vom Käufer bestätigte Forderungen gegenüber teilnehmenden Einkäufern infrage. Die konkreten Ankaufskriterien können abweichen.
Ist Reverse Factoring für Lieferanten kostenlos?
Nicht grundsätzlich. Je nach Modell können Finanzierungskosten und weitere Entgelte entstehen. Wer die Kosten trägt, ist vertraglich unterschiedlich geregelt.
Welche Rolle spielt die Bonität des Lieferanten?
Die Bonität des Lieferanten kann weiterhin relevant sein. Der Schwerpunkt liegt bei Reverse Factoring häufig besonders auf der Bonität des Einkäufers.
Was passiert bei Beendigung des Programms?
Die Finanzierungsmöglichkeit für neue Forderungen kann entfallen. Welche Folgen sich für bereits finanzierte Forderungen ergeben, richtet sich nach den jeweiligen Vertragsbedingungen.
Kann ein Lieferant zusätzlich klassisches Factoring nutzen?
Grundsätzlich ist dies möglich, wenn die bestehenden Verträge, Abtretungsregelungen und Forderungsstrukturen miteinander vereinbar sind.
Ist Reverse Factoring auch für kleinere Lieferanten sinnvoll?
Ja, wenn sie Forderungen gegenüber einem teilnehmenden Einkäufer besitzen und die Programmvoraussetzungen erfüllen. Besonders interessant kann ein wirtschaftlich starker Großkunde sein.
Was ist der größte Nachteil für Lieferanten?
Eine wesentliche Grenze ist die Abhängigkeit vom Programm des Einkäufers. Es umfasst normalerweise nicht automatisch Forderungen gegenüber anderen Kunden.
Ist Reverse Factoring besser als klassisches Factoring?
Das hängt von Kundenstruktur, Forderungsvolumen, verfügbaren Programmen und Finanzierungskosten ab. Beide Modelle können unterschiedliche Aufgaben übernehmen.
Kann Reverse Factoring das Wachstum unterstützen?
Früher verfügbare Liquidität kann beispielsweise für Material, Personal und weitere Aufträge verwendet werden. Ob das wirtschaftlich sinnvoll ist, hängt vom konkreten Programm ab.
Unterstützt Berger Factoring Lieferanten bei der Auswahl?
Ja. Berger Factoring unterstützt als unabhängiger Vermittler bei der Einordnung der Finanzierungsmöglichkeiten und dem Vergleich geeigneter Anbieter. Die Finanzierungsentscheidung trifft der jeweilige Partner.
Fazit: Reverse Factoring bietet Chancen – eine stabile Finanzierung braucht aber mehr
Reverse Factoring kann für Lieferanten eine interessante Möglichkeit darstellen, bestätigte Forderungen früher in Liquidität umzuwandeln.
Besonders bei langen Zahlungszielen und wirtschaftlich starken Großkunden können Vorteile für die Kapitalbindung und laufende Finanzierung entstehen.
Gleichzeitig sollten Lieferanten die Kosten, den begrenzten Umfang und ihre Abhängigkeit vom jeweiligen Einkäufer berücksichtigen.
Ein wirtschaftlich sinnvolles Reverse-Factoring-Programm kann die Finanzierung eines Lieferanten ergänzen, ersetzt aber nicht automatisch eine eigenständige Liquiditätsstrategie für sämtliche Kunden und Forderungen.
Berger Factoring unterstützt unabhängig bei der Prüfung, welche Finanzierungslösung zur tatsächlichen Kunden- und Forderungsstruktur passt.
Reverse Factoring oder eigenes Factoring prüfen
Sie beliefern größere Unternehmen und möchten Ihre Forderungen früher liquiditätswirksam machen?
Wir unterstützen Sie beim Vergleich geeigneter Finanzierungslösungen.