
Lange Zahlungsziele
Geschäftskunden zahlen oft Wochen später, während laufende Kosten fällig werden.
Factoring für Selbstständige
Selbstständige, Freiberufler und Freelancer müssen Leistungen häufig längst erbracht haben, bevor Auftraggeber zahlen. Factoring kann geeignete, bereits entstandene Forderungen früher liquiditätswirksam machen. Häufig betrifft das B2B-Geschäft; ausgewählte Factoringpartner prüfen abhängig von der Struktur auch B2C-Forderungen.

Liquidität
Geschäftskunden zahlen oft Wochen später, während laufende Kosten fällig werden.
Einzelne offene Forderungen können besonders stark ins Gewicht fallen.
Zwischen Projektabschluss, Rechnung und Zahlung können erhebliche Zeiträume liegen.
Unregelmäßige Projekte und Zahlungseingänge erschweren die Planung.
Grundprinzip
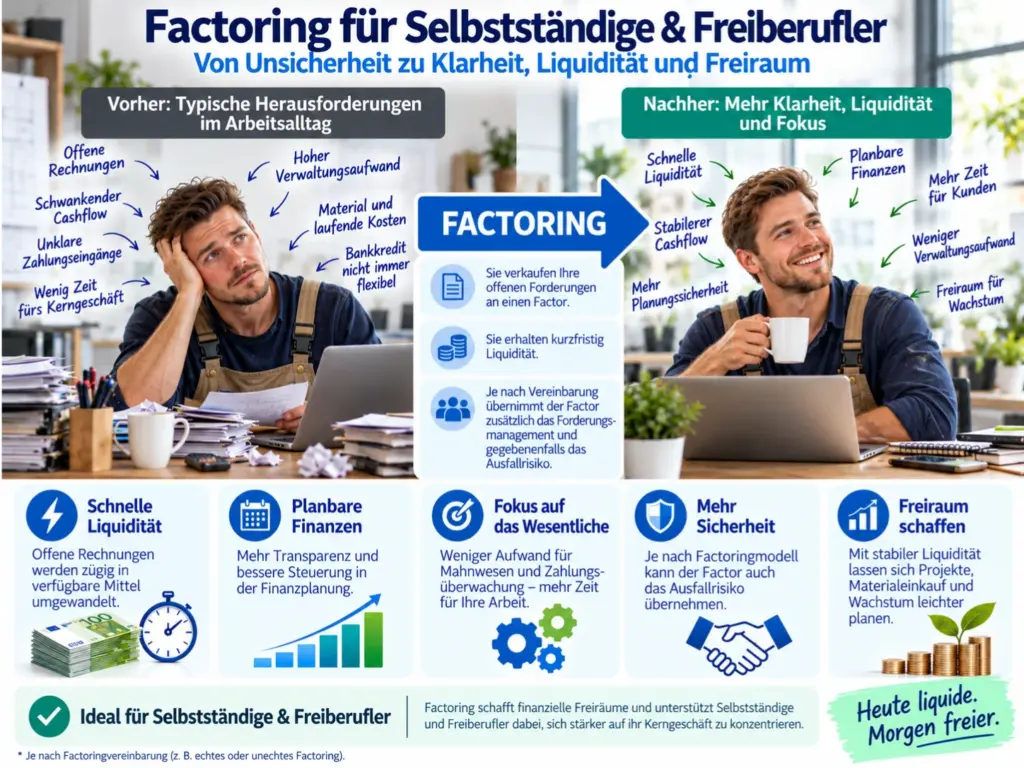
Eine geeignete Forderung aus einer bereits erbrachten Leistung wird verkauft. Nach Prüfung und Ankauf kann sie vor dem regulären Zahlungseingang liquiditätswirksam werden.
So funktioniert es
Geeignete Leistung erbringen und den Leistungsstand nachvollziehbar dokumentieren.
Rechnung mit Zahlungsziel stellen.
Forderung, Debitor und Struktur prüfen.
Nach Ankauf in die Lösung einbeziehen.
Vereinbarter auszahlbarer Anteil kann früher liquiditätswirksam werden.
Voraussetzungen
Häufig geht es um Forderungen gegenüber Unternehmen oder Institutionen. Ausgewählte Factoringpartner prüfen abhängig von Forderungsart und Struktur auch B2C-Forderungen.
Leistung sollte ausreichend erbracht und dokumentiert sein.
Eine konkrete Forderung muss entstanden sein.
Bonität und Zahlungsverhalten sind relevant.
Sehr kleine Rechnungen können durch Mindestkosten unattraktiv sein.
Projektabschluss, Nachweis oder Abnahme sollten nachvollziehbar sein.
Offene Diskussionen oder Gegenforderungen erschweren den Ankauf.
Nicht jede Gesellschaft bedient kleine oder unregelmäßige Volumen.
Wirtschaftlichkeit
Einige Gesellschaften setzen bestimmte Jahres- oder Forderungsvolumen voraus; andere prüfen auch kleinere Strukturen.
Fixe Mindestentgelte können bei kleinen oder schwankenden Volumen stärker ins Gewicht fallen.
Wenige große Rechnungen benötigen womöglich ein anderes Modell als viele kleine.
Eine allgemeine Umsatzgrenze gibt es nicht. „Ohne Mindestumsatz“ bedeutet zudem nicht automatisch „ohne Mindestgebühr“ oder wirtschaftlich passend. Entscheidend sind die Bedingungen des konkreten Anbieters und die voraussichtliche Nutzung.
Abgrenzung
Wenige Auftraggeber, größere Projektrechnungen, wenige Debitoren und möglicherweise schwankendes Volumen.
Mehrere Geschäftskunden, regelmäßige Rechnungen, laufender Bestand und stabileres Volumen.
Beide können unterschiedliche Anbieter und Vertragsmodelle benötigen.
Factoring für kleine UnternehmenFactoring für den MittelstandFreiberufler & Freelancer
Ob Factoring passt, hängt nicht von der Berufsbezeichnung allein ab. Entscheidend sind Auftraggeber, Forderungsart, Leistungsnachweis, Volumen, Zahlungsziel und Anbieter. Beratung, IT, Entwicklung, Technik, Agenturen und Recruiting sind individuell prüfbar.
Debitorenkonzentration
Bonität, ausreichendes Debitorenlimit, Kundenkonzentration und klare Dokumentation gewinnen zusätzlich an Bedeutung.
Projektforderungen
Abgeschlossene, dokumentierte Projekte mit klaren Honoraren sind häufig gut prüfbar. Bei laufenden Projekten kommen nur bereits entstandene und selbstständig abrechenbare Forderungen in Betracht. Abschläge, Meilensteine, Erfolgsvergütungen und offene Abnahmen benötigen eine individuelle Prüfung.
Flexible Modelle
Einzelfactoring oder selektives Factoring kann bei einzelnen Rechnungen, saisonalem Bedarf oder bestimmten Auftraggebern infrage kommen. Nicht jeder Anbieter bietet dies an; Ankaufskriterien, Mindestkosten und Vertragsbindung müssen zur einmaligen oder selektiven Nutzung passen.
Selektives Factoring & EinzelfactoringVorteile
Geeignete Forderungen können vor dem regulären Zahlungseingang liquiditätswirksam werden.
Planbarere geschäftliche Liquidität reduziert die Abhängigkeit von verspäteten Zahlungen.
Frühere Liquidität kann betriebliche Ausgaben und neue Aufträge unterstützen.
Verfügbarkeit hängt weniger ausschließlich vom tatsächlichen Zahlungstag ab.
Bei echtem Factoring kann vereinbarter Schutz bestehen.
Laufendes, selektives oder Einzelfactoring kann anbieterabhängig passen.
Realistische Einordnung
Mindestentgelte können die Wirtschaftlichkeit einschränken.
Viele klassische Modelle sind auf B2B ausgerichtet. Ausgewählte Factoringpartner können B2C-Forderungen prüfen; eine Annahme ist davon nicht automatisch umfasst.
Zukünftige Leistungen sind noch keine bestehende Forderung.
Ungeklärte Leistungsstände oder Gegenforderungen erschweren den Ankauf.
Konzentration und geringe Forderungshöhen können die Anbieterauswahl einschränken.
Ausfallschutz
Bei echtem Factoring kann das wirtschaftliche Ausfallrisiko innerhalb vereinbarter Bedingungen übernommen werden.
Echtes FactoringKundenkommunikation
Beim offenen Factoring wird die Abtretung kommuniziert; beim stillen tritt sie je nach Ausgestaltung nicht unmittelbar in Erscheinung.
Offenes FactoringStilles FactoringKosten
Bei kleineren oder unregelmäßigen Volumen sollten Mindestgebühren und fixe Kosten besonders sorgfältig geprüft werden.
Factoring KostenModellbeispiel Freiberufler
Ein B2B-Berater stellt nach Projektabschluss modellhaft 25.000 € mit 45 Tagen Zahlungsziel in Rechnung. Die entstandene Forderung wird geprüft und kann nach Ankauf anteilig früher liquiditätswirksam werden. Keine Garantie.
Modellbeispiel Agentur
Eine Agentur stellt monatlich Rechnungen, während Gehälter, Freelancer, Software und Miete früher fällig werden. Geeignete Forderungen können fortlaufend angekauft werden.
Finanzierung
Factoring basiert auf geeigneten Forderungen und kann Modellleistungen enthalten. Kredit basiert auf einer Kreditentscheidung und einem Rahmen. Beide können sich ergänzen.
Factoring BankVertrag
Mindestumsatz, Mindestgebühr, Laufzeit, Kündigungsfrist, Debitoren, Einzelforderungen, Kostenstruktur und Serviceumfang müssen zur Entwicklung passen.
Factoring VertragAnbieter auswählen
Mindestumsatz, Gebühren, Mindestvolumen, Einzelforderungen, Branchen, Debitoren, Zahlungsziele, Laufzeit, Modell und Service sollten verglichen werden.
Factoring-Anbieter vergleichenFactoring ArtenSelbstständige, Freiberufler & Freelancer
Für abgeschlossene, dokumentierte Beratungsleistungen gegenüber Geschäftskunden.
Für projektbezogene oder laufende Leistungen mit nachvollziehbarer Abrechnung.
Für regelmäßige oder projektbasierte Leistungen gegenüber Unternehmen.
Für entstandene Honorarforderungen, sofern die Vergütungsstruktur geeignet ist.
Für dokumentierte Beratungs-, Planungs- oder technische Dienstleistungen.
Individuell prüfbar, wenn Forderung, Auftraggeberstruktur, Volumen und Nachweise zum Anbieter passen.
So unterstützen wir
Auftraggeber, Volumen, Ziele und Häufigkeit betrachten.
Laufendes, selektives oder Einzelfactoring prüfen.
Mindestanforderungen und Zielsegmente vergleichen.
Abstimmung bis zur Einrichtung begleiten.
Persönliche Beratung
Dr. Bastian Berger stimmt Anbieter, Mindestkosten und Vertragsmodell auf kleinere oder schwankende Forderungsvolumen ab. Die Beratung erfolgt persönlich und digital.
Häufige Fragen
Grundsätzlich kann das möglich sein, wenn Forderung, Auftraggeberstruktur, Volumen und Anbieteranforderungen zusammenpassen.
Grundsätzlich ja; Forderungsart, Debitor, Nachweis, Volumen und Anbieteranforderungen entscheiden.
Ja, sofern bereits entstandene und dokumentierte Forderungen sowie ein passender Factoringpartner vorhanden sind. Projektstruktur, Auftraggeber und Volumen werden individuell geprüft.
Eine allgemeine Umsatzgrenze gibt es nicht. Anbieter können jedoch Mindestvolumen oder Mindestgebühren vorsehen; auch Angebote ohne festen Mindestumsatz müssen wirtschaftlich zur tatsächlichen Nutzung passen.
Je nach Anbieter kann Einzelfactoring möglich sein; die Forderung muss die Ankaufskriterien erfüllen und das Modell wirtschaftlich passen.
Je nach Anbieter und Vertrag kann selektives Factoring möglich sein.
Das kann möglich sein; Bonität, Limite und Konzentration werden besonders wichtig.
Erforderlich ist eine entstandene und dokumentierte Forderung. Selbstständig abrechenbare Meilensteine oder Abschläge können je nach Vertrag und Anbieter prüfbar sein.
Häufig werden gewerbliche oder institutionelle Debitoren geprüft. Ausgewählte Partner können abhängig von der Struktur auch Forderungen gegenüber Privatkunden prüfen.
Ausgewählte Factoringpartner prüfen auch B2C-Forderungen. Ob diese angenommen werden können, hängt unter anderem von Forderungsart, Nachweisen, Volumen, Debitorenstruktur und Anbieter ab.
Kosten hängen von Volumen, Debitoren, Zahlungszielen, Anbieter und Modell ab; Mindestgebühren und fixe Entgelte sind besonders wichtig.
Beim offenen Factoring ja; beim stillen tritt der Verkauf je nach Ausgestaltung nicht unmittelbar in Erscheinung.
Bei echtem Factoring kann innerhalb der Bedingungen Ausfallschutz bestehen.
Grundsätzlich ja; Forderungen, Debitoren, Volumen und Anbieteranforderungen entscheiden.
Nicht pauschal. Factoring nutzt Forderungen, Kredit beruht auf einer Kreditentscheidung; beides kann sich ergänzen.
Mindestumsätze, Gebühren, Volumen, Debitoren, Vertrag und Kosten sollten verglichen werden.
Factoring für Selbstständige prüfen
Wir prüfen Forderungsvolumen, Auftraggeberstruktur und Rechnungsart und vergleichen geeignete Anbieter. Bei B2C-Forderungen wird gezielt geprüft, ob ein dafür geeigneter Factoringpartner infrage kommt.